【令和8年分】扶養控除等(異動)申告書とは?書き方や提出の必要性をわかりやすく解説
更新日: 2026.9.17 公開日: 2022.8.26 jinjer Blog 編集部

「扶養控除等(異動)申告書」は、毎月の源泉徴収や年末調整に欠かせない重要な書類です。2026年分の年末調整では税制改正により、これまで扶養控除の対象外だった親族が新たに対象となるケースが増えるので、例年以上に慎重に確認しなければなりません。
本記事では、令和8年分の扶養控除等申告書の書き方・記入例をわかりやすく解説します。あわせて、税制改正による変更点や未提出のリスク、適切に管理するためのポイントも紹介します。

令和8年分の年末調整から、基礎控除と給与所得控除が同時に引き上げられ、所得税の壁は178万円になります。
申告書の該当欄と計算ロジックが変わり、多くの従業員で例年より還付額が増える見込みです。
当サイトではそのような担当者に向けて「3分でわかる!ジンジャー人事労務『年調収集オプション』」を無料配布しています。
資料では、基礎控除と給与所得控除の引き上げを1枚の表に整理し、押さえておきたい実務ポイント3つと、申告書の配布・回収・計算をWeb上で完結させるジンジャーの機能までご紹介しています。令和8年分の変更点と今年の進め方をまとめて確認したい方は、ぜひこちらから資料をダウンロードしてご活用ください。
1. 扶養控除等(異動)申告書とは?
「扶養控除等(異動)申告書」とは、給与の支払を受けている人が、扶養控除や障害者控除などの所得控除を受けるために会社に提出するための書類です。「扶養控除等申告書」と省略されることもありますが、同じ書類を指します。
所得税には、給与を受け取っている人が扶養している家族の年齢や収入、生活状況などを考慮して、所得金額から控除して税負担を調整する制度があります。主な控除には次のようなものがあり、配偶者や子どもに加え、親を扶養している場合も対象です。
- 源泉控除対象配偶者に係る控除
- 源泉控除対象親族に係る控除
- 扶養控除
- 障害者控除
- 寡婦控除
- ひとり親控除
- 勤労学生控除
会社は、回収した「扶養控除等(異動)申告書」を基に年末調整をおこない、その年に納めるべき税額を計算し、既に徴収した税額との過不足を計算します。その結果、払いすぎていれば還付をし、足りない場合は徴収をおこないます。
参考:専門用語集|国税庁
1-1. 提出対象者は?アルバイト・パートの掛け持ちに注意
扶養控除等申告書の提出対象者は、原則として給与の支払いを受けるすべての従業員です。正社員だけでなく、契約社員や学生アルバイトなども対象であり、控除対象となる家族がいない場合でも提出が必要です。
ただし、この申告書は1ヵ所の勤務先(主たる給与の支払者)にしか提出できません。そのため、パートの掛け持ちや副業・ダブルワークなどで他社へ提出している従業員は、自社には提出できません。
また、主たる給与の支払者以外の勤務先では、「従たる給与についての扶養控除等申告書」を提出することで、配偶者控除や扶養控除などの適用を受けられることがあります。
なお、年末調整を受けていない給与収入が20万円を超える場合などは、確定申告が必要になるケースがあります。年末調整について相談を受けた際は、確定申告の要否もあわせて案内するとよいでしょう。
参考:No.2520 2か所以上から給与をもらっている人の源泉徴収|国税庁
関連記事:年末調整の対象者とは?必要書類や確定申告との関係も解説
1-2. 提出期限は「その年最初に給与を支払う日の前日まで」
扶養控除等申告書の提出期限は、その年の最初に給与を支払う日の前日と定められています。年の途中で入社した場合も同様に、入社後最初に給与を支払う日の前日が提出期限です。
実務上、多くの会社では年末調整の際に、翌年分の扶養控除等申告書をあわせて提出してもらう運用をしています。これは、翌年最初の給与支払時に申告書が未提出だと、源泉徴収税額が甲欄ではなく乙欄が適用されてしまうのを防ぐためです。
また、扶養親族の増減や配偶者の所得の変動など、申告内容に異動があった場合は、異動後の内容を記載した扶養控除等申告書を、異動後最初に給与の支払を受ける日の前日までに提出してもらう必要があります。
参考:A2-1 給与所得者の扶養控除等の(異動)申告|国税庁
関連記事:源泉徴収票の乙欄の意味とは?記載すべき内容や甲欄・丙欄との違いを解説
1-3. 申告書の入手方法
扶養控除等申告書は、国税庁のホームページからダウンロードできます。手元に様式がない場合や紛失した場合は、ダウンロードした様式を使用するとよいでしょう。年末調整の際には、当年分と翌年分をあわせて従業員に配付しておくと、源泉徴収事務がスムーズになります。
当年分については、すでに提出を受けている申告内容を基に、扶養親族や配偶者の状況などに異動がある場合は修正をおこない、その内容を反映して年末調整を実施します。翌年分は、翌年最初の給与支給時から適用する源泉徴収税額の算定に使用します。
参考:A2-1 給与所得者の扶養控除等の(異動)申告|国税庁
2. 扶養控除等(異動)申告書を提出しないとどうなる?
「扶養控除等(異動)申告書」を提出しない場合、従業員にとって複数の不利益が生じる可能性があります。ここでは、従業員が「扶養控除等(異動)申告書」を提出しない場合のリスクについて詳しく紹介します。
2-1. 源泉所得税が通常よりも高くなる
毎月の給与から差し引く所得税は、源泉徴収税額表に基づき「甲欄」または「乙欄」で計算します。扶養控除等申告書を提出した場合は「甲欄」、提出しない場合は「乙欄」が適用されます。
乙欄は甲欄より税額が高く設定されており、未提出だと毎月の源泉徴収額が多くなります。なお、年末調整や確定申告で還付される可能性はありますが、それまで資金負担が増える点に注意が必要です。
例えば、4月入社の従業員が就職後すぐに扶養控除等申告書を提出しなければ、その年はずっと乙欄で計算されるため、毎月の給与から多めに所得税が差し引かれます。ただし、年末調整の際にその年分の申告書を提出するか、あるいは翌年に本人が確定申告をおこなえば、引かれすぎていた分は還付される可能性があります。
2-2. 年末調整を受けられず確定申告が必要になる
従業員が年末調整を受けるためには、扶養控除等申告書を会社へ提出していることが前提となります。そのため、未提出の場合には年末調整を受けられません。
年末調整の対象外となる場合は、原則として、従業員自身が確定申告をして所得税を精算する必要があります。確定申告をしないと、本来受けられる還付を受けられない可能性があるほか、納付すべき税額が不足している場合には、従業員本人に延滞税や加算税が課されることもあります。
扶養控除等申告書の提出は、従業員の税負担に大きく影響するので、会社は申告書の重要性を十分に説明し、期限までの提出を適切に促すことが重要です。
関連記事:年末調整とは?目的や確定申告との違い、基本的な流れを人事担当者向けに解説
3. 令和8年度税制改正に伴う扶養控除等申告書の注意点
令和8年度税制改正では、給与所得控除や扶養親族等の所得要件の見直しがおこなわれたことにより、「扶養控除等(異動)申告書」の記載内容や確認事項にも影響が生じます。
従業員の扶養状況が変わる可能性があるので、年末調整や毎月の源泉徴収事務において、より慎重な確認が求められます。
関連記事:2026年(令和8年)の年末調整の変更点!手続きのポイントもわかりやすく解説
3-1. 給与所得控除の最低保障額の引き上げによる影響
2026年分の年末調整では、給与所得控除の最低保障額が65万円から74万円へ引き上げられます。ただし、この改正の影響を受けるのは給与収入が220万円以下の人であり、220万円を超える人の給与所得控除額に変更はありません。
例えば、給与収入が130万円で給与以外の所得がない場合を考えてみましょう。改正後は、給与収入130万円から給与所得控除74万円を差し引くので、給与所得(合計所得金額)は56万円となります。
配偶者控除や扶養控除などの税制上の扶養判定は、基本的に合計所得金額を基準におこなわれます。そのため、給与所得控除額の引き上げにより合計所得金額が減少し、これまで扶養の対象外だった配偶者や親・子が、新たに控除の対象となる可能性があるのです。
3-2. 扶養親族等の所得要件改正による影響
2026年分の年末調整から扶養親族等の合計所得金額(ひとり親の生計を一にする子は総所得金額等)の要件は次のように改正されます。
|
区分 |
所得要件 |
|
扶養親族 同一生計配偶者 ひとり親の生計を一にする子 |
62万円以下(改正前:58万円以下) |
|
特定親族 |
62万円超123万円以下(改正前:58万円超123万円以下) |
|
配偶者特別控除の対象となる配偶者 |
62万円超133万円以下(改正前:58万円超133万円以下) |
|
勤労学生 |
89万円以下(改正前:85万円以下) |
所得要件の引き上げにより、これまで扶養控除や配偶者控除などの対象外だった親族が、新たに各種控除の対象となるケースが増えることが見込まれます。
そのため、会社は従業員から提出された扶養控除等申告書の内容を改正後の要件に基づいて確認し、年末調整を適正におこなうことが重要です。
3-3. 【ポイント】扶養親族等に異動があった場合は再提出が必要
扶養親族等の状況に変更がない場合は、年初に提出された扶養控除等申告書に基づいて年末調整をおこなえます。一方、扶養親族の追加・削除などの異動があった場合は、正しい内容で年末調整をおこなうため、申告書を再提出してもらう必要があります。
特に2026年分の年末調整では、税制改正により、新たに扶養控除の対象となる親族が生じる従業員がいる可能性があります。
そのため、前年末または年初に提出された申告書のコピーを従業員へ配布するなどして扶養状況を確認してもらい、変更がある場合は修正後の申告書を再提出してもらう運用が望ましいでしょう。
参考:令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A|国税庁
4. 【令和8年(2026年)分】扶養控除等申告書の書き方・記入例
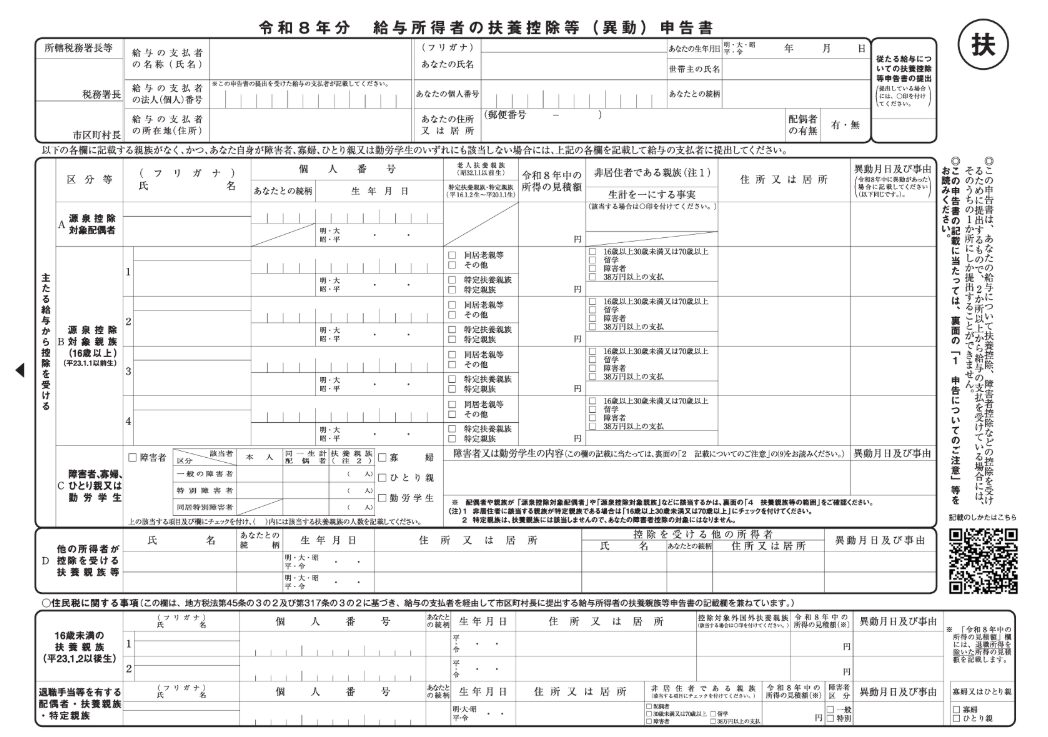
「扶養控除等(異動)申告書」は慣れていないと書き方に迷うことが多いです。注意点と合わせて書き方を解説します。なお、所得要件については令和8年度税制改正後の基準を用いています。
4-1. 基本情報
扶養控除等申告書の一番上の欄には次の事項を記載します。
|
所轄税務署長等 |
会社の所在地を管轄する税務署長と、給与所得者住所の市町村長を記載します。 |
|
給与の支払者の基本情報 (名称・法人(個人)番号・所在地) |
こちらの欄は会社が記載します。 |
|
申請者の基本情報 |
申請者の氏名・個人番号・生年月日・世帯主・世帯主との続柄・住所・配偶者の有無を記載します。 |
|
従たる給与についての扶養控除等申告書の提出 |
2ヵ所以上から給与を受け取っている場合で、他の給与支払者に「従たる給与についての扶養控除等申告書」をすでに提出している場合は〇を記します。 |
4-2. 源泉控除対象配偶者
源泉控除対象配偶者とは、生計を一にする配偶者で次の条件をみたす配偶者がいる場合に記載する項目です。
|
申請者本人の条件 |
本人の所得見積額が900万円以下 【給与収入額からの換算】 所得金額調整控除を受ける場合:1,100万円以下 所得金額調整控除を受けない場合:1,095万円以下 |
|
配偶者の条件 |
配偶者の所得見積額が95万円以下 【所得額からの換算】 給与収入のみの場合:給与収入が169万円以下(改正前:160万円以下) ※令和8年度税制改正により給与所得控除の最低保障額が65万円から74万円に引き上げ |
共働きである場合は、夫婦ともに条件を満たしていてもどちらか一方でしか申請することができません。また、生計を一にしていても、事実婚や内縁関係である場合は控除の対象とはならないため注意しましょう。
なお、2026年分の年末調整から、配偶者の所得見積額が62万円以下(給与収入が136万円以下)であれば配偶者控除、95万円以下(給与収入が169万円以下)であれば配偶者特別控除の満額がそれぞれ適用されます。所得見積額が95万円超えであっても133万円以下までは、減額された配偶者特別控除の適用を受けることが可能です。
関連記事:配偶者特別控除の所得金額はいくらまで?年末調整や年収の壁との関係を解説
4-3. 源泉控除対象親族
源泉控除対象親族とは、次のいずれかの条件を満たす人をいいます。
- 控除対象扶養親族
- 生計を一にする親族のうち年齢19歳以上23歳未満(その年の12月31日時点)で合計所得金額が62万円超え100万円以下の人(配偶者や事業専従者など一定の人を除く)
※控除対象扶養親族とは、扶養親族のうち年齢16歳以上(その年の12月31日時点)の人をいう(一定の非居住者を除く)
※扶養親族とは、生計を一にする親族のうち合計所得金額が62万円以下の人をいう(配偶者や事業専従者など一定の人を除く)
扶養控除等申告書には「老人扶養親族(同居老親等)」「老人扶養親族(その他)」「特定扶養親族」「特定親族」の4つのチェックボックスが設けられているので、それぞれ該当するボックスにチェックが必要です。あてはまらない場合はチェック不要です。
|
老人扶養親族(同居老親等) |
控除対象扶養親族のうち、その年12月31日現在の年齢が70歳以上の人(直系尊属で納税者本人や配偶者との同居を常にしていることが条件) |
|
老人扶養親族(その他) |
控除対象扶養親族のうち、その年12月31日現在の年齢が70歳以上の人(同居老親等を除く) |
|
特定扶養親族 |
控除対象扶養親族のうち、その年12月31日現在の年齢が19歳以上23歳未満の人 |
|
特定親族 |
生計を一にする親族のうち年齢19歳以上23歳未満(その年の12月31日時点)で合計所得金額が62万円超え100万円以下の人(配偶者や事業専従者など一定の人を除く) |
なお、30歳以上70歳未満の非居住者は、「留学生」「障害者」「38万円以上の仕送りを受けている」いずれかに該当する場合のみ控除対象扶養親族に該当します。そのため、該当者はあてはまるチェックボックスにチェックが必要です。
参考:専門用語集|国税庁
4-4. 障害者
本人または家族や親族が障害者であり次の条件に該当する場合は、各欄にチェックを入れて「障害者または勤労学生の内容」欄に必要事項を記入します。
|
障害者 |
本人 |
本人が障害者または特別障害者に該当する場合 |
|
同一生計配偶者 |
配偶者の所得見積額が62万円以下(給与収入136万円以下)で、障害者・特別障害者・同居障害者に該当する場合 |
|
|
扶養親族 |
扶養している親族が障害者・特別障害者・同居障害者に該当する場合 |
「障害者または勤労学生の内容」欄に記載する内容は次のとおりです。
- 該当者の氏名
- 障害者に該当する事実(障害者手帳の種類・等級・交付年月日)
- 扶養親族が非居住者の場合は送金額の合計(親族関係書類と送金関係書類の添付が必要)
扶養親族が対象者である場合は、チェックに加えて人数も合せて記入しなくてはいけません。また、16歳未満の扶養親族が障害者である場合にも記入が必要です。
4-5. 寡婦
申請者本人が寡婦である場合は、「寡婦」のチェックボックスにチェックを入れます。適用となる条件は次のとおりです。ただし、女性の方のみが対象となります。
- ひとり親に該当していない
- 所得見積額が500万円以下(給与収入6,777,778円以下)
- 「夫と離婚後に婚姻をしておらず、扶養親族がいる」または「夫と死別、または生死が明らかでない状態で婚姻をしていない」
- 内縁の夫がいない
4-6. ひとり親
申請者がひとり親の方で次の条件を満たす際は、「ひとり親」の欄にチェックを入れます。こちらは、寡婦とは異なり性別は不問です。
- 所得見積額が500万円以下(給与収入6,777,778円以下)
- 内縁の夫(妻)がいない
- 「現在婚姻していない」、あるいは「配偶者の生死が不明」
- 生計を一にする子がいる
なお、生計を一にする子どもは、所得見積額(総所得金額等)が62万円以下(給与収入136万円以下)で、他人の同一生計配偶者や扶養親族ではないことが条件となっています。
関連記事:年末調整のひとり親控除とは?寡婦控除との違いや対象者を解説
4-7. 勤労学生
申請者本人が勤労学生で次の条件すべて満たす際には、「勤労学生」の欄にチェックを入れ、「障害者または勤労学生の内容」欄に必要事項を記入します。
- 大学・高校・一定の要件を満たした専修学校の生徒、または職業訓練生
- 勤労に基づいて得られる所得がある
- 所得見積額が89万円以下(給与収入163万円以下)
- 給与所得以外の所得が10万円以下
「障害者または勤労学生の内容」欄には、学校名と入学年月日、当年の所得の種類と見積額をそれぞれ記載しましょう。
4-8. 他の所得者が控除を受ける扶養親族等
同一生計の家族については、扶養親族等を誰の扶養とするかを家族内で選択できます。
例えば、共働き世帯であれば、長男は本人の扶養親族、長女は配偶者の扶養親族とすることも可能です。
この欄には、このような取扱いにより、自分の扶養親族等として申告しない人がいる場合に、その内容を記入します。
4-9. 住民税に関する事項
16歳未満の扶養親族は扶養控除の対象にはなりません。
しかし、住民税の非課税の判定対象に含まれるため、16歳未満の扶養親族がいる場合は記載します。
関連記事:住民税の扶養控除とは?適用条件・控除額・所得税との違いを解説
4-10. 【ポイント】添付書類が必要なケースがある
扶養控除等申告書を提出してもらう際、次のような場合には添付書類も必要です。
- 勤労学生に該当する場合:勤労学生であることを証明する書類
- 非居住者の配偶者・扶養親族などに該当する場合:親族関係書類(30歳以上70歳未満で留学の場合は留学ビザなども必要)
- 年末調整において非居住者親族への扶養控除または障害者控除を適用する場合:送金関係書類(30歳以上70歳未満で38万円以上の送金をおこなっている場合は38万円送金証明書類も必要)
添付書類を提出してもらわなければ、事実確認ができず、誤って控除を適用してしまうおそれもあるので注意しましょう。
参考:A2-1 給与所得者の扶養控除等の(異動)申告|国税庁
5. 扶養控除等申告書を適切に管理するためのポイント
「扶養控除等(異動)申告書」は提出を受けるだけでなく、法令に従って適切に保管し、記載内容の確認や管理体制を整えることが求められます。ここでは、「扶養控除等(異動)申告書」を適切に管理するためのポイントを解説します。
5-1. 法定保存期間に従って7年間保管する
扶養控除等申告書は、その申告書の提出期限の属する年の翌年1月10日の翌日から7年間保存しなければなりません。税務調査などで提示を求められる場合もあるため、紛失や破損がないよう適切に管理することが重要です。
紙で保管する場合は施錠できる場所で管理し、電子データで保存する場合はアクセス権限の設定やバックアップをおこなうなど、情報漏えい対策も徹底しましょう。
参考:No.2503 給与所得者の扶養控除等申告書等の保存期間|国税庁
関連記事:年末調整の電子化とは?やり方、企業におけるメリット・デメリットを解説
5-2. システムを活用して記入漏れ・ミスを防ぐ
扶養控除等申告書は、扶養親族や配偶者の情報、マイナンバーなど記載項目が多く、記入漏れや入力ミスが発生しやすい書類です。内容に誤りがあると、年末調整や毎月の源泉徴収税額に影響する可能性があります。
そのため、年末調整システムを活用して電子化する方法も有効です。入力時のチェック機能や必須項目のアラート機能により、記載漏れや誤入力を防ぎやすくなります。
また、従業員がWeb上で申告内容を入力できる仕組みを導入すれば、書類の配布・回収や転記作業の負担を軽減できるほか、申告書の保管・検索も効率化できます。法令に対応したシステムを活用することで、担当者の業務負担を減らしながら、適正な書類管理を実現しやすくなるでしょう。
年末調整は、申告書の配布・回収や不備確認、税額計算、源泉徴収票の作成など、多くの工程が発生する業務です。業務の流れやシステム化のメリットを短時間で確認できる「3分でわかる!システム化で変わる年末調整」をご用意しています。ぜひこちらからダウンロードしてご活用ください。
6. 扶養控除等(異動)申告書は正しく記入して提出してもらおう
「扶養控除等(異動)申告書」は、従業員が適切な所得控除を受け、会社が正しい源泉徴収や年末調整をおこなうための重要書類のひとつです。令和8年分の年末調整では税制改正により給与所得控除の最低保障額や各種所得要件が引き上げられ、新たに扶養親族の対象となるケースが増えることが見込まれます。
記入漏れや記載ミスがあると、従業員の税負担や会社の年末調整事務に影響を及ぼすおそれがあります。税制改正の内容を正しく理解し、必要に応じて年初に提出した申告書の再提出を案内するなど、適切な対応を心がけましょう。
令和8年分の年末調整から、基礎控除と給与所得控除が同時に引き上げられ、所得税の壁は178万円になります。
申告書の該当欄と計算ロジックが変わり、多くの従業員で例年より還付額が増える見込みです。
当サイトではそのような担当者に向けて「3分でわかる!ジンジャー人事労務『年調収集オプション』」を無料配布しています。
資料では、基礎控除と給与所得控除の引き上げを1枚の表に整理し、押さえておきたい実務ポイント3つと、申告書の配布・回収・計算をWeb上で完結させるジンジャーの機能までご紹介しています。令和8年分の変更点と今年の進め方をまとめて確認したい方は、ぜひこちらから資料をダウンロードしてご活用ください。
jinjer Blogはバックオフィス担当者様を支援するため、勤怠管理・給与計算・人事労務管理・経費管理・契約業務・帳票管理などの基本的な業務の進め方から、最新のトレンド情報まで、バックオフィス業務に役立つ情報をお届けします。
人事・労務管理のピックアップ
-
【採用担当者必読】入社手続きのフロー完全マニュアルを公開
人事・労務管理公開日:2020.12.09更新日:2026.03.11
-
人事総務担当がおこなう退職手続きの流れや注意すべきトラブルとは
人事・労務管理公開日:2022.03.12更新日:2025.09.25
-
雇用契約を更新しない場合の正当な理由とは?伝え方・通知方法も紹介!
人事・労務管理公開日:2020.11.18更新日:2026.03.27
-
社会保険適用拡大とは?2025年6月改正法成立後の動向や必要な対応を解説
人事・労務管理公開日:2022.04.14更新日:2026.02.27
-
健康保険厚生年金保険被保険者資格取得届とは?手続きの流れや注意点
人事・労務管理公開日:2022.01.17更新日:2026.05.29
-
同一労働同一賃金で中小企業が受ける影響や対応しない場合のリスクを解説
人事・労務管理公開日:2022.01.22更新日:2025.08.26
書き方の関連記事
-
報告書の書き方とは?基本構成やわかりやすい例文を解説
人事・労務管理公開日:2024.05.10更新日:2024.05.24
-
顛末書とは?読み方・書き方・社内外向けテンプレートの作成例を紹介
人事・労務管理公開日:2024.05.09更新日:2024.05.24
-
回議書とは?様式・書き方や稟議書との違いをわかりやすく解説
人事・労務管理公開日:2024.05.01更新日:2024.09.26
年末調整の関連記事
-
配偶者特別控除と配偶者控除の違いとは?年収いくらまでが対象か適用条件を解説
人事・労務管理公開日:2025.11.17更新日:2026.09.01
-
特定親族特別控除とは?適用要件・控除額や令和8年分の変更点をわかりやすく解説
人事・労務管理公開日:2025.11.14更新日:2026.09.01
-
産休・育休中の配偶者特別控除を忘れずに!年末調整手続きの注意点も解説
人事・労務管理公開日:2025.11.12更新日:2026.09.01