配偶者控除等申告書の書き方を徹底解説!令和8年分年末調整と法改正内容
更新日: 2026.9.18 公開日: 2022.8.26 jinjer Blog 編集部

年末調整で配偶者控除または配偶者特別控除を適用するには「配偶者控除等申告書」の提出が必要です。適正な年末調整をおこなうには、制度の内容や適用要件を正しく理解しておくことが欠かせません。
本記事では、2026年分の配偶者控除等申告書の書き方をはじめ、令和8年度税制改正による主な変更点をわかりやすく解説します。さらに、実務で間違えやすいポイントや記載内容に誤りがあった場合の対応方法も紹介します。
令和7年度の税制改正によって、令和7年12月の年末調整から変更が生じます。また、令和7年11月20日に施行された通勤手当の非課税限度額の改正によって、新たに年末調整の対応が必要となるケースもあります。
- 「令和7年分の年末調整で提出する書類は?」
- 「年収の壁の引き上げで年末調整はどう変わった?」
- 「通勤手当の非課税限度額の改正で年末調整が必要になる従業員は?」
このような疑問をお持ちの方に向けて、令和7年分の年末調整に必要な書類から対象者、計算の流れまで、年末調整に関する基本的な業務を図解でわかりやすくまとめた資料を無料で配布しております。
業務の進め方に不安のある方や、抜け漏れなく対応したい方は、ぜひこちらから資料をダウンロードしてご活用ください。
1. 配偶者控除等申告書とは?
配偶者控除等申告書(正式名称:給与所得者の配偶者控除等申告書)とは、年末調整で配偶者控除または配偶者特別控除の適用を受けるために提出する書類です。
配偶者がいる従業員は、必要事項を記入して勤務先へ提出し、会社はその内容をもとに年末調整をおこないます。なお、控除の適用可否は、従業員本人と配偶者それぞれの所得などの要件を満たしているかどうかなどによって判断されます。
1-1. 配偶者控除と配偶者特別控除の違い
配偶者控除と配偶者特別控除は、一定の要件を満たす配偶者がいる場合に、納税者の税負担を軽減できる所得控除です。主な共通要件は次のとおりです。
- 納税者本人の合計所得金額が1,000万円以下であること
- 納税者本人と生計を一にする民法上の配偶者(内縁関係の者、青色・白色事業専従者を除く)がいること
一方、両制度の主な違いは、次のとおりです。
|
項目 |
配偶者控除 |
配偶者特別控除 |
|
所得税の所得控除額 |
最大38万円(老人控除対象配偶者は最大48万円) |
最大38万円 |
|
配偶者の合計所得金額(※2026年12月1日以降) |
62万円以下(給与収入のみの場合は136万円以下) |
62万円超え133万円以下(給与収入のみの場合は136万円超え207万円以下) |
※合計所得金額とは、給与所得や事業所得、配当所得、雑所得などのすべての所得を合計した金額です。
※控除額は、納税者本人および配偶者の合計所得金額に応じて段階的に変動します。
配偶者の合計所得金額が62万円以下の場合は配偶者控除、62万円を超え133万円以下であれば配偶者特別控除の対象となる可能性があります。そのため、年末調整では、配偶者控除等申告書により配偶者の年間所得を正確に確認し、適用される控除を判断することが重要です。
なお、令和8年度税制改正により、給与所得控除の最低保障額の引き上げや扶養親族等の所得要件に変更がおこなわれます。これらの改正は令和8年分以後の所得税に適用されるため、令和8年12月の年末調整では1年を通じて改正後の要件で判定します。なお、毎月の源泉徴収事務に反映されるのは令和8年12月1日以後に支払う給与等からです(具体的な変更点は2章で解説しています)。
参考:令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁
関連記事:配偶者特別控除の所得金額はいくらまで?年末調整や年収の壁との関係を解説
1-2. 配偶者控除等申告書を書かなくていい人は?
配偶者控除等申告書の記入が不要となるのは、配偶者控除および配偶者特別控除の適用を受けない場合です。例えば、次のようなケースではこれらの控除の適用対象とならないので、申告書への記入は不要です。
- 独身である場合(民法上の配偶者がいない場合)
- 納税者本人の合計所得金額が1,000万円を超える場合
- 配偶者の合計所得金額が133万円を超える場合
なお、この様式は「基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」という複合様式です。
そのため「配偶者控除等申告書」の欄を記入しない場合でも、基礎控除や特定親族特別控除、所得金額調整控除の適用を受ける場合には、必要事項を記入したうえで提出する必要があります。
参考:A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告|国税庁
2. 【令和8年度最新】配偶者控除等申告書に関する税制改正のポイント
令和8年度税制改正により、配偶者控除および配偶者特別控除の適用要件が見直され、それに伴って配偶者控除等申告書の様式も変更されます。ここでは、配偶者控除等申告書に関する主な改正ポイントを解説します。
参考:令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁
2-1. 配偶者控除の年収要件が123万円から136万円へ引き上げ
配偶者控除の対象となる給与収入の上限は123万円から136万円へ引き上げられます。この背景には、令和8年度税制改正における2つの見直しがあります。
1つ目は、配偶者控除における配偶者の合計所得金額要件の変更です。これまで「58万円以下」とされていた要件が「62万円以下」に引き上げられます。これに伴い、配偶者特別控除の対象範囲も見直され、「58万円超133万円以下」から「62万円超133万円以下」へと改正されます。
2つ目は、給与所得控除の最低保障額の引き上げです。給与所得控除の最低保障額は65万円から74万円へと増額されます。給与所得は、給与収入から給与所得控除を差し引いて算出され、給与以外の所得がない場合、この給与所得がそのまま合計所得金額となります。
これらの改正により、給与収入が136万円以下であり、かつ給与以外の所得がない場合には、給与所得控除74万円を差し引いた結果、合計所得金額が62万円以下となり、配偶者控除の所得要件を満たすことになります。
2-2. 配偶者特別控除を満額受けられる上限が年収169万円まで拡大
配偶者特別控除で満額38万円の控除を受けられる配偶者の年収上限は、従来の160万円から169万円に引き上げられます。
一方で、満額の控除対象となる配偶者の合計所得金額の上限は「95万円以下」であり、この点に変更はありません。
そのため、給与収入が169万円以下で、かつ給与以外の所得がない場合には、給与所得控除74万円を差し引くと合計所得金額は95万円以下となり、配偶者特別控除の満額要件を満たすことになります。
また、改正後の配偶者特別控除は、配偶者の給与収入が207万円以下(合計所得金額133万円以下)まで段階的に適用されます。給与収入が207万円(合計所得金額133万円)であれば、控除額は最大3万円となります。
ただし、納税者の合計所得金額によって控除額は変動する点に注意が必要です。例えば、納税者の合計所得金額が1,000万円を超える場合には、配偶者の所得要件を満たしていたとしても、配偶者控除および配偶者特別控除のいずれも適用されません。
2-3. 基礎控除も引き上げられる
配偶者控除等申告書とは直接関係ありませんが、令和8年度税制改正では基礎控除も引き上げられます。2026年分の年末調整から適用される基礎控除額は、従来の最大95万円から最大104万円へ引き上げられます。
基礎控除は、合計所得金額が2,500万円以下のすべての人に適用される所得控除です。年末調整では「基礎控除申告書」に記載された内容をもとに、控除適用の可否や控除額が判定されます。適正な年末調整をおこなうためにも、事前に変更の内容や申告書の記入方法を確認しておくことが大切です。
2-4. 【ポイント】令和8年分の配偶者控除等申告書の様式が変更される
令和8年度税制改正に伴い、令和8年分の「配偶者控除等申告書」の様式が変更されます。主な変更点は、「配偶者控除等申告書」の「判定」欄に記載される所得金額の基準が、改正後の内容へ変更されることです。
あわせて、「基礎控除申告書」および「特定親族特別控除申告書」にある「控除額の計算」の表も改正内容に対応したものへ変更されます。申告書を使用する前に、変更点を確認しておきましょう。
なお、新しい様式は、税制改正の施行前であっても配布できることとされています。年末調整を円滑に進めるためにも、新様式を使用するとともに、前年からの変更点を従業員へ周知し、記入ミスや提出漏れの防止に努めましょう。
参考:変更を予定している年末調整関係書類(事前の情報提供)|国税庁
参考:令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A|国税庁
3. 【2026年分】配偶者控除等申告書の書き方
令和8年度税制改正に伴い、2026年分の配偶者控除等申告書の様式が変更されますが、従来と書き方は大きく変わりません。ここでは、配偶者控除等申告書の書き方をわかりやすく解説します。
3-1. 使用する様式名を確認する
まずは使用する様式名を確認しましょう。
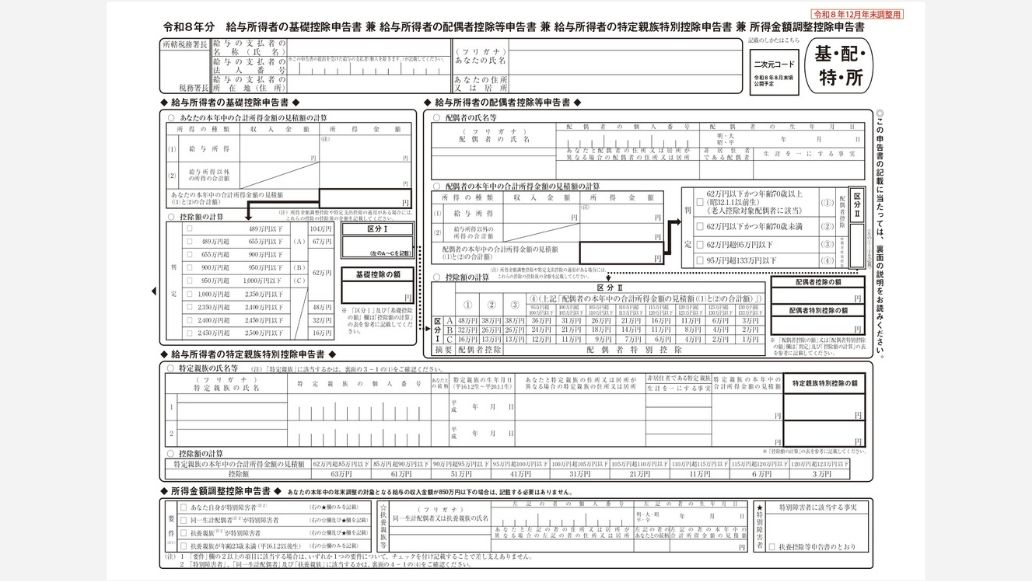
配偶者控除等申告書は、正式には「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」といい、この様式内の「配偶者控除等申告書」欄を使用します。
引用:令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書|国税庁
3-2. 従業員本人の合計所得金額の見積額を計算する
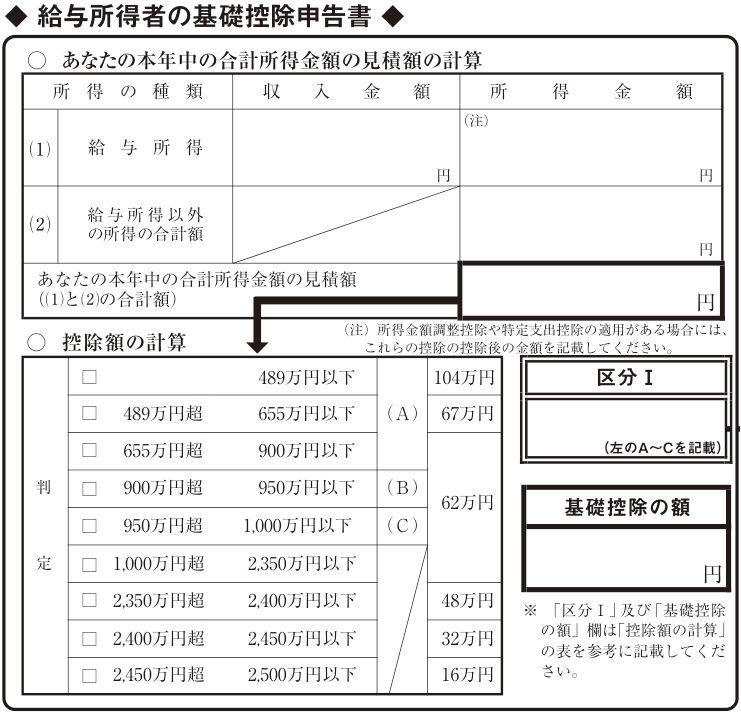
従業員本人の合計所得金額の見積額を計算します。計算には「基礎控除申告書」の欄を使用します。
はじめに、給与収入から給与所得控除を差し引いたうえで給与所得を算出して記入します。次に、給与以外の所得がある場合は、その所得金額も記入してください。
給与所得と給与以外の所得を合計した金額が、本人の合計所得金額となります。算出した合計所得金額をもとに「区分Ⅰ」を「A~C」で記入します。
引用:令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書|国税庁
3-3. 配偶者の基本情報を記入する
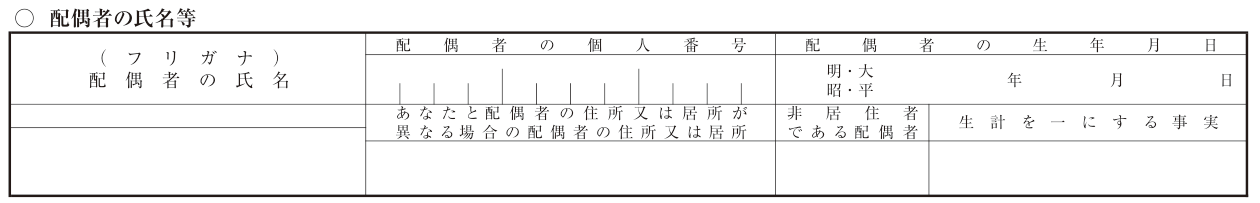
枠内上部の配偶者基本情報に、配偶者氏名とフリガナ、個人番号(マイナンバー)、生年月日、住所を正しく記載しましょう。配偶者と別居している場合には居住先の住所を記載します。
配偶者が現在までに継続して1年以上海外に居住していた場合、「非居住者である配偶者」の欄に〇をつけます。この欄に〇をつけた場合、「生計を一にする事実」の欄に配偶者に送金した年間の合計額を記入します。
引用:令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書|国税庁
3-4. 配偶者の合計所得金額の見積額を計算する
配偶者の合計所得金額の見積額を計算します。配偶者に給与所得がある場合は、給与所得控除を差し引いて所得金額を求める計算もしなくてはいけません。
|
配偶者の合計所得金額の見積額の計算 |
|
|
(1)給与所得:収入金額 |
1~12月に配偶者が受け取る給与収入の見積額を記入します。賞与額も忘れずに計算し、通勤手当や旅費をはじめとした非課税額は除外しましょう。また、複数の会社に勤務している場合は、給与を通算した合計額を記入します。 |
|
(1)給与所得:所得金額 |
1~12月を対象に、配偶者の所得見積額を記入します。上記で求めた収入金額から、給与所得控除額を差し引いて計算します。 |
|
(2)給与所得以外の所得の合計額 |
給与所得以外に所得がある場合は、その金額を記入します。 |
|
配偶者の合計所得金額の見積額 |
(1)給与所得:所得金額と(2)給与所得以外の所得の合計額を合算した金額を記入します。 |
3-5. 配偶者控除額または配偶者特別控除額を確認する
配偶者の合計所得金額の見積額を算出したあとは、配偶者控除または配偶者特別控除どちらに該当するのかを判定します。
「判定」には、所得金額を基に①~④の該当する項目にチェックを入れます。
「区分」には、判定の右側にある数字を記入します。
引用:令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書|国税庁
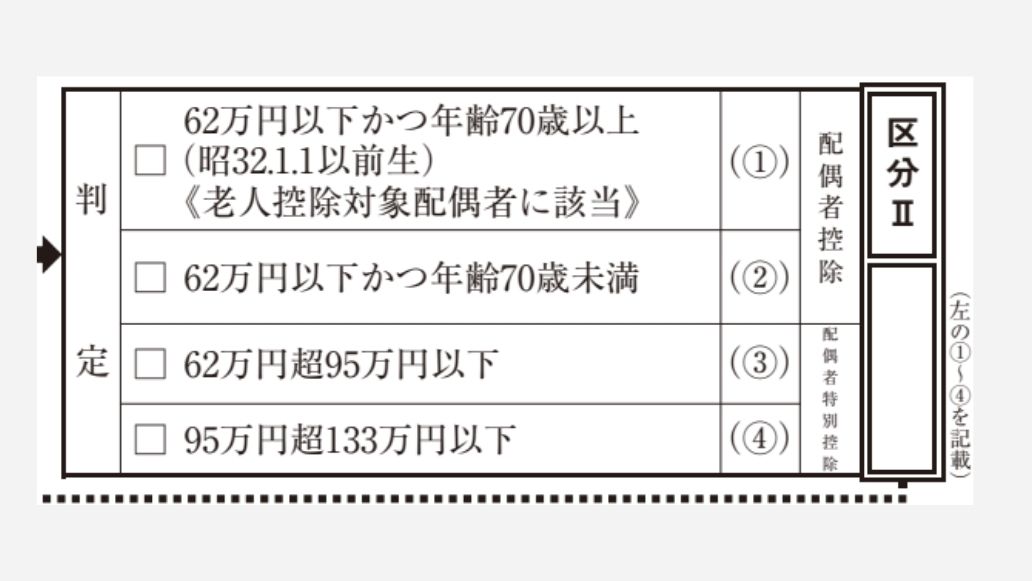
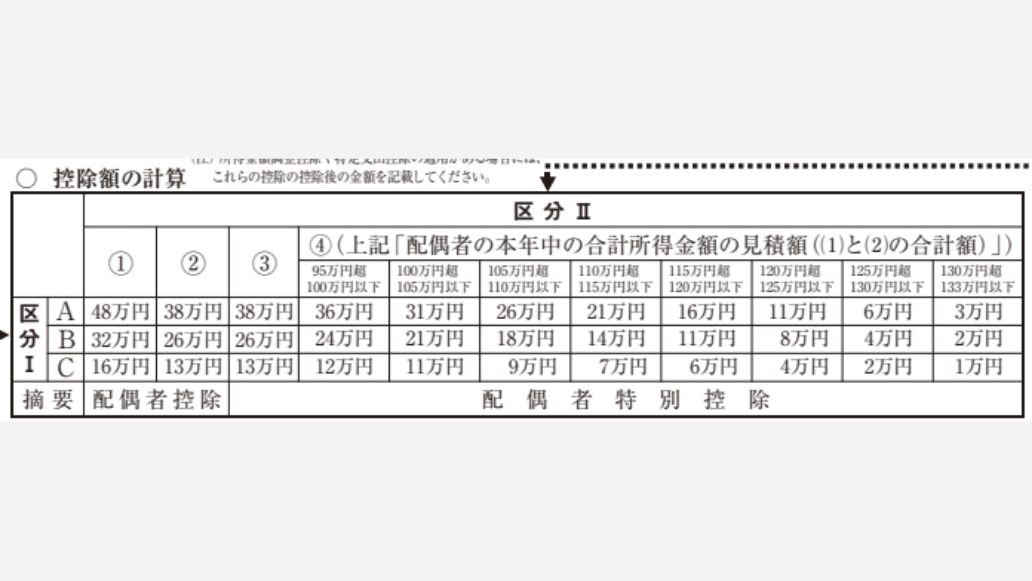
その後、配偶者控除額または配偶者特別控除額をそれぞれ計算します。
控除額の計算欄で、給与所得者の基礎控除申告書の区分Ⅰに記載されているアルファベット(A~C)と、配偶者控除等申告書の区分Ⅱに記載されている数字(画像①~④)が交差する金額を記載します。
引用:令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書|国税庁
4. 配偶者控除等申告書に関する注意点
ここでは、配偶者控除等申告書を記入・判定する際に特に誤りが生じやすいポイントについて、実務上の留意点も含めて詳しく解説します。
4-1. 扶養控除等(異動)申告書との違いを理解する
扶養控除等申告書には「源泉控除対象配偶者」に関する情報を記載します。配偶者控除・配偶者特別控除とは定義が異なるため、混同しないよう注意しましょう。
なお、源泉控除対象配偶者とは、納税者本人の合計所得金額が900万円以下であり、生計を一にする配偶者の合計所得金額が95万円以下(事業専従者・白色事業専従者などを除く)の場合に該当する配偶者です。
扶養控除等申告書に源泉控除対象配偶者の情報を記載すると、その内容が毎月の給与や賞与にかかる源泉所得税の計算に反映されます。源泉控除対象配偶者がいる場合は、扶養親族等の人数が1人として扱われるので、結果として従業員の源泉所得税の負担が軽減されます。
一方、配偶者控除等申告書には「配偶者控除または配偶者特別控除の適用を受けるための配偶者に関する情報」を記載します。この申告書に配偶者の情報を記載しなければ、年末調整で配偶者控除・配偶者特別控除を適用できないため注意が必要です。
参考:専門用語集|国税庁
関連記事:【令和8年分】扶養控除等(異動)申告書とは?書き方や提出の必要性をわかりやすく解説
4-2. 所得の見積額は給与以外の所得も含めて判定する
配偶者控除等申告書における「所得の見積額」の判定では、給与収入のみではなく、副業などによる収入も含めて総合的に算定する必要があります。具体的には、事業所得・不動産所得・一時所得・雑所得など、すべての所得区分を合算して判断します。
たとえ給与所得が62万円以下であっても、その他の所得を合算した結果として合計所得金額が62万円を超える場合には、原則として配偶者控除の適用対象外となるため注意が必要です。
また、判定の基礎となるのは「収入」ではなく「所得」である点も重要です。例えば、雑所得の場合は収入金額から必要経費を差し引いて所得を算出します。仮に原稿料として40万円の収入があった場合でも、光熱費や通信費などの必要経費が20万円かかっていれば、雑所得は20万円として計算されます。
なお、所得の計算方法は所得区分ごとに異なります。そのため、それぞれの所得がどの区分に該当するかを正しく確認したうえで、適切に所得金額を算定することを従業員にも周知することが重要です。
関連記事:所得税とは?源泉所得税との違いや計算・申告・納付方法をわかりやすく解説
4-3. 他者との控除の重複適用がないかチェックする
配偶者控除および配偶者特別控除は、同一の配偶者について複数の納税者が重複して適用することはできません。そのため、共働きなどで夫婦がお互いを対象として、それぞれ配偶者控除や配偶者特別控除の適用を受けることは認められていません。
また、ある人がAの配偶者であり、同時にBの扶養親族に該当する場合でも、Aが配偶者控除を適用し、Bが扶養控除を適用するといったように重複して適用することはできず、いずれか一方のみの適用となります。
さらに、配偶者控除の判定は原則としてその年の12月31日時点の状況に基づいておこないますが、年の途中で配偶者が死亡した場合には、その死亡時点の現況で判定します。
ただし、年の途中で配偶者が死亡し、その後同一年内に再婚した場合には、いずれか一方の配偶者についてのみ控除の対象とすることができます。
関連記事:【2026年最新】所得控除16種類一覧|申告方法やよくあるミスも解説
4-4. 配偶者控除等申告書の保存期間は7年間
配偶者控除等申告書は、提出期限が属する年の翌年1月10日の翌日から7年間保存しなければなりません。この保存期間は、ほかの年末調整関係書類についても同様です。
これらの書類は、年末調整を適正に実施したことを証明する重要な書類であり、税務調査などで提出や提示を求められる場合があります。そのため、保存期間中は紛失や破損がないよう適切に管理することが大切です。
なお、保存方法は紙だけでなく、電子帳簿保存法などの要件を満たしたうえで電子データとして保存することも認められています。自社の管理体制に合わせて、検索性や閲覧性を確保しながら適切に保管しましょう。
参考:No.2503 給与所得者の扶養控除等申告書等の保存期間|国税庁
関連記事:年末調整の電子化とは?やり方、企業におけるメリット・デメリットを解説
4-5. 社会保険上の「130万円の壁」との違いを理解しておく
令和8年度税制改正により、その年の給与収入を169万円以下に抑えた場合、配偶者特別控除の満額適用を受けられます。一方で、社会保険(健康保険・厚生年金保険・介護保険)の扶養認定基準は、原則として年収130万円未満とされています。
そのため、配偶者特別控除の対象となる場合であっても、年収が130万円を超えると社会保険上の扶養から外れる必要が生じ、結果として世帯全体の社会保険料負担が増加する可能性があります。
さらに、この130万円基準は実績の収入ではなく、今後の収入見込みに基づいて判定されるのが原則です。そのため、雇用契約書や労働条件通知書の内容などをもとに総合的に判断される点にも留意が必要です。
このように、税制上の扶養と社会保険上の扶養は基準が異なるので、従業員から相談を受けた際には、それぞれの制度の違いを正しく理解したうえで説明できるようにしておきましょう。
参考:労働契約内容による年間収入での被扶養者の認定の取り扱いについて|日本年金機構
関連記事:130万円の壁とは?2026年4月から労働契約ベースに計算方法が変更に!
5. 配偶者控除等申告書に間違いがあったら?
配偶者控除等申告書に誤りがあるまま年末調整をおこなうと、本来納めるべき所得税額との差額が生じる可能性があります。その結果、税額を過大に徴収して従業員へ返還が必要になったり、反対に徴収不足となって後日追加徴収が必要になったりするおそれがあります。
そのため、申告内容に誤りが判明した場合は、速やかに適切な対応をおこなうことが重要です。ここでは、配偶者控除等申告書に誤りがあった場合の対応方法について解説します。
5-1. 記載・計算ミスがあれば再調整が必要
配偶者の所得金額の見積りや控除区分の選択に誤りがあった場合は、原則として年末調整のやり直し(再調整)が必要となります。その結果、税額に過不足が生じた場合には、追加で徴収して税務署へ納付する、または従業員へ還付するなどの対応をおこないます。
また、すでに源泉徴収票を交付している場合には、内容の訂正が必要になることがあります。その際は、発行済みの源泉徴収票を回収し、正しい内容で再発行してください。
関連記事:年末調整の再調整は可能!方法やポイントをわかりやすく解説
5-2. 年末調整後の異動は確定申告でも対応できることがある
年末調整後、同一年中に結婚した場合は、年末時点で配偶者控除または配偶者特別控除の要件を満たしていれば、その控除を受けられます。
この場合、年末調整を改めてやり直さなくても、従業員が確定申告をおこなうことで、適用漏れとなった控除を反映し、所得税の還付を受けることが可能です。
一方、年末調整後に同一年分中の離婚が判明した場合や、配偶者の所得が見積額を上回るなどして控除の適用要件を満たさなくなった場合には、不足する所得税が生じることがあります。
このようなケースでは、年末調整期限(翌年1月31日)を過ぎていても、会社は年末調整をやり直し、不足税額を追加徴収したうえで税務署へ納付する必要があるので注意しましょう。
参考:No.2671 年末調整の後に扶養親族等の人数が異動したとき|国税庁
関連記事:年末調整の間違いをやり直しする方法は?よくあるミスと訂正を防ぐコツも紹介
6. 配偶者控除等申告書を理解して適切に控除を適用しよう
配偶者控除等申告書は、年末調整で配偶者控除または配偶者特別控除の適用を受けるために提出する重要な書類です。令和8年度税制改正では、控除の適用要件や申告書の様式が見直されており、改正内容を踏まえた対応が求められます。
実務では、給与以外の所得も含めて合計所得金額を正確に見積もることや、同一の配偶者について控除を重複して適用していないかを確認することが重要です。申告内容に誤りがあると、本来の税額との差額が生じる可能性があるので、制度改正のポイントを十分に理解したうえで、適切な年末調整をおこないましょう。
令和7年度の税制改正によって、令和7年12月の年末調整から変更が生じます。また、令和7年11月20日に施行された通勤手当の非課税限度額の改正によって、新たに年末調整の対応が必要となるケースもあります。
- 「令和7年分の年末調整で提出する書類は?」
- 「年収の壁の引き上げで年末調整はどう変わった?」
- 「通勤手当の非課税限度額の改正で年末調整が必要になる従業員は?」
このような疑問をお持ちの方に向けて、令和7年分の年末調整に必要な書類から対象者、計算の流れまで、年末調整に関する基本的な業務を図解でわかりやすくまとめた資料を無料で配布しております。
業務の進め方に不安のある方や、抜け漏れなく対応したい方は、ぜひこちらから資料をダウンロードしてご活用ください。
jinjer Blogはバックオフィス担当者様を支援するため、勤怠管理・給与計算・人事労務管理・経費管理・契約業務・帳票管理などの基本的な業務の進め方から、最新のトレンド情報まで、バックオフィス業務に役立つ情報をお届けします。
人事・労務管理のピックアップ
-
【採用担当者必読】入社手続きのフロー完全マニュアルを公開
人事・労務管理公開日:2020.12.09更新日:2026.03.11
-
人事総務担当がおこなう退職手続きの流れや注意すべきトラブルとは
人事・労務管理公開日:2022.03.12更新日:2025.09.25
-
雇用契約を更新しない場合の正当な理由とは?伝え方・通知方法も紹介!
人事・労務管理公開日:2020.11.18更新日:2026.03.27
-
社会保険適用拡大とは?2025年6月改正法成立後の動向や必要な対応を解説
人事・労務管理公開日:2022.04.14更新日:2026.02.27
-
健康保険厚生年金保険被保険者資格取得届とは?手続きの流れや注意点
人事・労務管理公開日:2022.01.17更新日:2026.05.29
-
同一労働同一賃金で中小企業が受ける影響や対応しない場合のリスクを解説
人事・労務管理公開日:2022.01.22更新日:2025.08.26
書き方の関連記事
-
報告書の書き方とは?基本構成やわかりやすい例文を解説
人事・労務管理公開日:2024.05.10更新日:2024.05.24
-
顛末書とは?読み方・書き方・社内外向けテンプレートの作成例を紹介
人事・労務管理公開日:2024.05.09更新日:2024.05.24
-
回議書とは?様式・書き方や稟議書との違いをわかりやすく解説
人事・労務管理公開日:2024.05.01更新日:2024.09.26
年末調整の関連記事
-
配偶者特別控除と配偶者控除の違いとは?年収いくらまでが対象か適用条件を解説
人事・労務管理公開日:2025.11.17更新日:2026.09.01
-
特定親族特別控除とは?適用要件・控除額や令和8年分の変更点をわかりやすく解説
人事・労務管理公開日:2025.11.14更新日:2026.09.01
-
産休・育休中の配偶者特別控除を忘れずに!年末調整手続きの注意点も解説
人事・労務管理公開日:2025.11.12更新日:2026.09.01