【令和8年分】源泉徴収票の項目別書き方と注意点をわかりやすく解説
更新日: 2026.9.18 公開日: 2022.8.24 jinjer Blog 編集部

源泉徴収票は、会社が従業員に発行する重要な書類であり、正確に作成する必要があります。
アルバイトや正社員を問わず、年末の繁忙期に作成されることが多いため、事前に記載すべき項目や記入方法を把握しておくことが重要です。
本記事では、源泉徴収票の書き方や各項目の記入方法、作成時の注意点について詳しく解説します。
令和8年分の年末調整から、基礎控除と給与所得控除が同時に引き上げられ、所得税の壁は178万円になります。
申告書の該当欄と計算ロジックが変わり、多くの従業員で例年より還付額が増える見込みです。
当サイトではそのような担当者に向けて「3分でわかる!ジンジャー人事労務『年調収集オプション』」を無料配布しています。
資料では、基礎控除と給与所得控除の引き上げを1枚の表に整理し、押さえておきたい実務ポイント3つと、申告書の配布・回収・計算をWeb上で完結させるジンジャーの機能までご紹介しています。令和8年分の変更点と今年の進め方をまとめて確認したい方は、ぜひこちらから資料をダウンロードしてご活用ください。
1. 源泉徴収票の各項目の書き方【令和8年分】
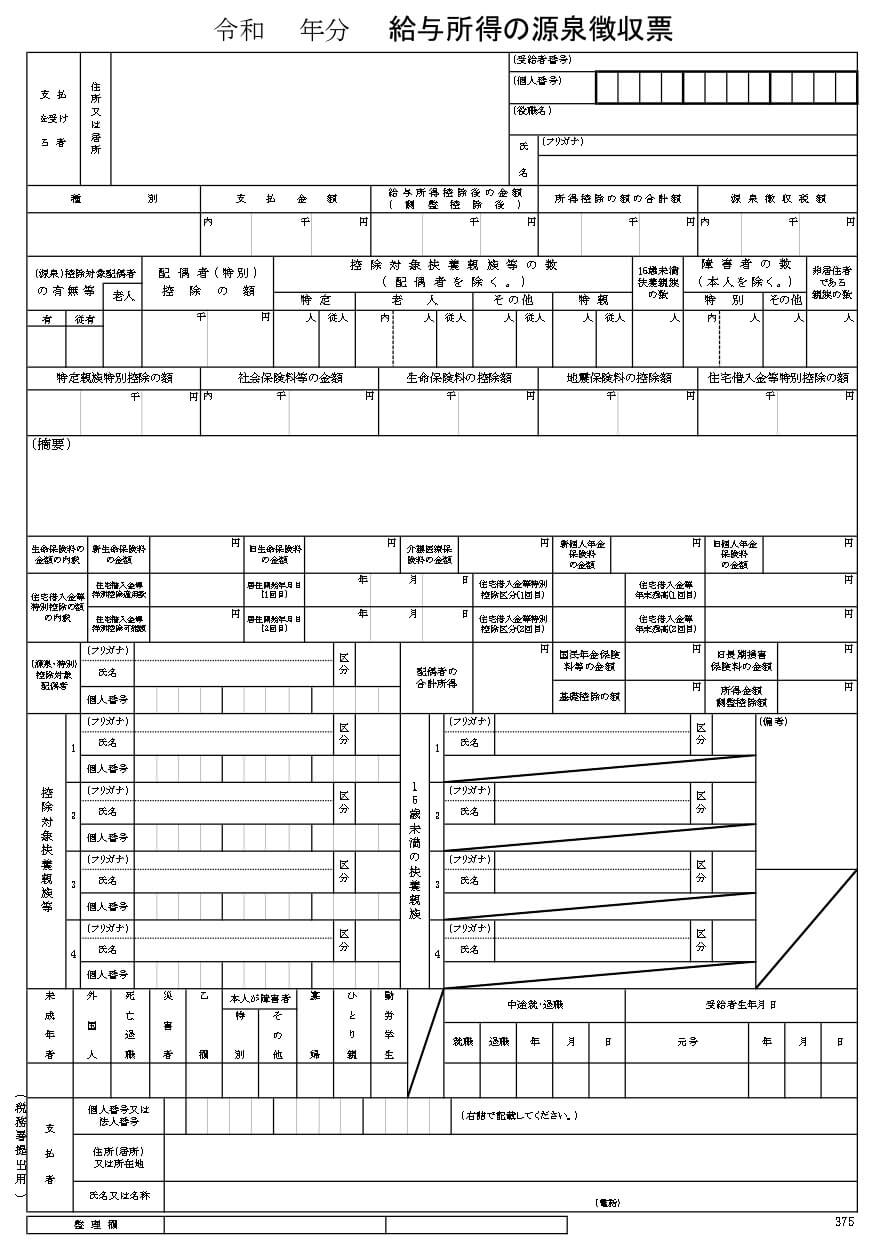
源泉徴収票は、その年に給与や賞与など(以下、給与等)を支払ったすべての人(パート・アルバイト・日雇い労働者を含む)に交付する必要があります。
年末調整を実施したかどうかにかかわらず交付義務がありますが、年末調整の実施の有無によって書き方が異なるため作成時には注意が必要です。
令和8年分(2026年分)の源泉徴収票に記載しなければならない主要な項目を解説していきます。計算が必要な金額や項目が示している人数の数え方など、迷いやすい部分もあるため、ぜひ手元に源泉徴収票を用意して確認してみてください。
参考:給与所得の源泉徴収票等の法定調書の作成と提出の手引(令和7年分)|国税庁
関連記事:源泉徴収票とは?発行すべき対象者とタイミング・利用場面をわかりやすく解説
1-1. 【注意】令和8年度税制改正による源泉徴収票作成への影響
令和8年度税制改正に伴う源泉徴収票の様式変更はありません。ただし、令和8年分の年末調整では計算方法に関して次のような見直しがおこなわれます。
- 給与所得控除の最低保障額が65万円から74万円へ引き上げ
- 基礎控除額が最大95万円から最大104万円へ引き上げ
また、扶養親族等の所得要件についても、次のとおり改正されます。
|
区分 |
所得要件 |
|
扶養親族 |
62万円以下(改正前:58万円以下) |
|
同一生計配偶者 |
62万円以下(改正前:58万円以下) |
|
ひとり親の生計を一にする子 |
62万円以下(改正前:58万円以下) |
|
特定親族 |
62万円超123万円以下(改正前:58万円超123万円以下) |
|
配偶者特別控除の対象となる配偶者 |
62万円超133万円以下(改正前:58万円超133万円以下) |
|
勤労学生 |
89万円以下(改正前:85万円以下) |
※所得要件は合計所得金額(ひとり親の生計を一にする子は総所得金額等)を基準に判定します。
これらの税制改正は2026年12月1日に施行され、新たに扶養親族等として控除の対象となる従業員が増える可能性があります。控除対象となる扶養親族等は源泉徴収票に記載が必要です。
源泉徴収票の様式は従来どおりですが、税制改正を反映せずに年末調整をおこなうと、源泉徴収票の記載内容にも誤りが生じるおそれがあります。最新の制度に基づいて年末調整を実施し、正確な源泉徴収票を作成しましょう。
参考:令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A|国税庁
関連記事:2026年(令和8年)の年末調整の変更点!手続きのポイントもわかりやすく解説
1-2. 支払を受ける者(マイナンバーの取り扱いに注意)
支払を受ける者とは、源泉徴収票を受け取る人です。各従業員の「住所または居所」「個人番号(マイナンバー)」「氏名」を記載します。
「住所または居所」には、令和9年1月1日時点の住所または居所を記載します。なお、中途退職者については、退職時点の住所または居所を記載してください。
氏名について必ずフリガナをふり、受給者が役員である場合には役職名を記載し、役員でない場合にはその職務の名称(営業部長など)を併記します。
なお、源泉徴収票は基本的に「従業員交付用」と「税務署提出用」の2部発行しますが、従業員交付用のものについては、個人情報保護などの観点から個人番号(マイナンバー)の記載はしないので注意します。
関連記事:源泉徴収票にマイナンバーは必要?記載するときの注意点も解説
1-3. 種別
「俸給」「給料」「歳費」「賞与」「財形給付金」「財形基金給付金」などのように給与等の種別を記載します。
1-4. 支払金額
その年に確定して支払った給与等の総額を記載します。作成日時点で未払の給与等がある場合は、その金額を内書きします。通勤手当や見舞金・祝い金などの非課税扱いになるものは、支払金額に含めてはいけません。出張時などに支給された交通費に関しても同様です。非課税になる支払金額には所得税がかからないため、含めてしまうと納めるべき所得税額にずれが生じてしまうからです。
なお、令和8年度税制改正により、令和8年4月1日以後に支払われる通勤手当から、自動車などで通勤する従業員の非課税限度額が見直されています。片道65km以上の通勤に対する非課税限度額が引き上げられているほか、一定の駐車場利用者は、駐車場料金(月額上限5,000円)を非課税限度額に加算できるようになっています。
関連記事:年末調整で通勤手当や交通費は給与に含まれる?非課税限度額や処理方法を解説
1-5. 給与所得控除後の金額
支払金額からその金額に応じた給与所得控除額を差し引き、給与所得控除後の金額(給与所得)を算出して記載します。年末調整を実施しない人は記入不要です。
令和8年度税制改正により、次のように給与所得控除の最低保障額が引き上げられています。
|
支払金額 |
令和8・9年分 |
令和10年分以降 |
|
190万円以下 |
74万円 |
収入金額 × 30% + 80,000円 (69万円未満の場合は69万円) |
|
190万円超220万円以下 |
※支払金額が220万円を超える場合の給与所得控除額に変更はありません。
例えば、令和8年分の支払金額が180万円の場合は給与所得控除額は74万円となるので、給与所得控除後の金額は106万円となります。
ただし、給与等の収入金額が660万円未満の場合、上記の一般的な計算式ではなく、所得税法別表第5「年末調整等のための給与所得控除後の給与等の金額の表」に基づき給与所得控除額を求める点にも注意が必要です。
また、所得金額調整控除の適用がある場合には、その控除額を差し引いた後の金額を記載します。「所得金額調整控除」欄にその控除額を記入する必要があります。
1-6. 所得控除の額の合計額
「所得控除の額の合計額」は、年末調整において適用した各所得控除の合計額を記載します。年末調整を実施しない人は記入不要です。年末調整では次の所得控除を適用できます。
- 社会保険料控除
- 小規模企業共済等掛金控除
- 生命保険料控除
- 地震保険料控除
- 障害者控除
- 寡婦控除
- ひとり親控除
- 勤労学生控除
- 配偶者控除
- 配偶者特別控除
- 扶養控除
- 特定親族特別控除
- 基礎控除
例えば、社会保険料控除25万円と基礎控除104万円を適用する場合は、合計129万円と記載します。また、基礎控除額は「基礎控除の額」欄へ記入する必要もあります。
なお、所得控除には、他にも寄附金控除・雑損控除・医療費控除があります。これらの控除は年末調整では適用できないため、従業員自身による確定申告が必要です。
関連記事:【2026年最新】所得控除16種類一覧|申告方法やよくあるミスも解説
1-7. 源泉徴収税額
年末調整をおこなった場合は、その結果確定した源泉所得税と復興特別所得税の合計額を記入します。年末調整では、その年に支払った給与等の金額や、従業員が申告した各種控除の内容をもとに、源泉徴収税額を再計算します。
まず「給与所得控除後の金額」から「所得控除の額の合計額」を差し引いて課税所得金額を算出します。次に、その課税所得金額に対応する税率を適用して所得税額を計算します。
さらに、住宅ローン控除がある場合は、この所得税額からその控除額を差し引きます。こうして求められた税額に102.1%を乗じた金額が、年末調整後に源泉徴収票へ記載される源泉徴収税額となります。
一方、年末調整をおこなわない場合には、その年に源泉徴収された所得税および復興特別所得税の合計額を記載します。
なお、災害による被害を理由に、給与等にかかる源泉所得税や復興特別所得税の徴収猶予を受けた金額は含めない点に注意が必要です。
関連記事:【2026年分】年末調整の計算方法をわかりやすく解説!計算例も紹介
1-8. 配偶者・扶養親族の有無など
「(源泉)控除対象配偶者の有無等」「配偶者(特別)控除の額」「控除対象扶養親族の数(配偶者を除く)」「16歳未満扶養親族の数」「障害者の数(本人を除く)」「非居住者である親族の数」を記載します。ここからは書き方のポイントを紹介します。
「(源泉)控除対象配偶者の有無等」の「有」欄には年末調整をおこなった場合で控除対象配偶者を有しているときは「○」を付けます。一方、年末調整をおこなっていない場合は、源泉控除対象配偶者を有しているときに「○」を付ける点に注意が必要です。「老人」欄には、控除対象配偶者(※年末調整をおこなっていない場合は源泉控除対象配偶者)が老人控除対象配偶者に該当する場合に「○」を付けます。
「配偶者(特別)控除の額」には、年末調整で適用した配偶者控除または配偶者特別控除の額を記載します。
「控除対象扶養親族の数(配偶者を除く)」の「特定」「老人」「その他」「特親」欄には、「特定扶養親族」「老人扶養親族」「それ以外の控除対象扶養親族」「特定親族」の人数をそれぞれ記載します。
「16歳未満扶養親族の数」には、16歳未満の扶養親族の人数を記載します。16歳未満の扶養親族は、扶養控除の適用対象にはならないので注意してください。
「障害者の数(本人を除く)」の「特別」欄では、同一生計配偶者や扶養親族が特別障害者である場合の人数を記入します。点線の左側にはそのうち同居している人の人数を、右側には同居していない人の人数を記入します。「その他」欄には、特別障害者以外の障害者の人数を記載します。
1-9. 特定親族特別控除の控除額
年末調整で特定親族特別控除を適用する場合は、その控除額の合計を記入します。特定親族1人あたりの控除額は最大63万円です。
ただし、特定親族の合計所得金額が85万円(給与収入のみの場合は159万円)を超えると、控除額は段階的に減少するため計算時には注意が必要です。
1-10. 社会保険料等の金額
「社会保険料等の金額」には、基本的には給与等から天引きした社会保険料を記載します。ただし、年末調整を実施した人は、「保険料控除申告書」に基づき控除した社会保険料および小規模企業共済等掛金を加えて記入します。小規模企業共済等掛金は内書きで記載します。また、国民年金の保険料と国民年金基金の掛金における社会保険料控除を適用する場合は「国民年金保険料等の金額」の記入も必要です。
1-11. 生命保険料の控除額、地震保険料の控除額
「生命保険料の控除額」および「地震保険料の控除額」には、「保険料控除申告書」に基づき控除したそれぞれの金額を記入します。年末調整を実施しない人は記入不要です。
「生命保険料の金額の内訳」に適用する生命保険料控除の内訳(新生命保険料・旧生命保険料など)も記載が必要です。地震保険料控除を適用する場合には、必要に応じて「旧長期損害保険料の金額」の記載もおこないましょう。
なお、令和8年分の年末調整では23歳未満の扶養親族がいる場合、一般生命保険料控除の適用上限額が4万円から6万円へ引き上げられます。ただし、生命保険料控除全体の控除限度額は従来どおり12万円で変更はありません。また、旧契約と新契約の保険料をともに支払っている場合などは、控除額の計算方法が複雑になります。
年末調整の開始前に計算方法を確認しておくとともに、従業員には最新様式の保険料控除申告書を配布しましょう。年末調整担当者は申告書を回収した際に、記載内容や控除額に誤りがないかを十分に確認することが大切です。
関連記事:【令和8年分】保険料控除申告書の書き方・添付書類|よくある計算ミスも解説
1-12. 住宅借入金等特別控除額の額
「住宅借入金等特別控除申告書」に基づき計算した住宅借入金等特別控除(住宅ローン控除)の金額を記入します。また、申告書に記載された「住宅借入金等特別控除の額の内訳」にある次の項目も必要に応じて記入が必要です。
- 住宅借入金等特別控除適用数
- 住宅借入金等特別控除可能額
- 居住開始年月日
- 住宅借入金等特別控除区分
なお、住宅ローン控除の1年目は年末調整では適用できません。その場合は、従業員本人が確定申告をおこなう必要があります。2年目以降は年末調整で控除を適用できるので、正確に計算したうえで源泉徴収票に記載します。
1-13. 配偶者・扶養親族の氏名など
「控除対象配偶者または配偶者特別控除の対象となる配偶者(年末調整を受けない場合は源泉控除対象配偶者)」および「扶養控除の対象となる扶養親族または特定親族」の氏名・マイナンバーを記入します。
これらの親族が非居住者であるときは、区分欄に「○」または番号を付けます。また、特定親族特別控除を適用した場合は、各特定親族の控除額に応じた番号を区分欄に記載する必要があります。
また、16歳未満の扶養親族がいる場合は、隣接する別欄に記入します。なお、16歳未満の扶養親族が国内に住所を有しない場合は区分欄に「○」を付けます。
配偶者控除・配偶者特別控除を適用する場合は、配偶者の合計所得金額を記載します。なお、年末調整を受けず源泉控除対象配偶者がいる場合には、「扶養控除等申告書」に記載された源泉控除対象配偶者の「所得見積額」を転記する必要があります。
1-14. 基礎控除の額
年末調整を実施した人には「基礎控除の額」を記入します。令和8年度税制改正により、次のように基礎控除が引き上げられています。
|
合計所得金額(※年末調整の場合は給与所得控除後の金額) |
令和8・9年分 |
令和10年分以降 |
|
132万円以下 |
104万円 |
99万円 |
|
132万円超336万円以下 |
62万円 |
|
|
336万円超489万円以下 |
||
|
489万円超655万円以下 |
67万円 |
|
|
655万円超2,350万円以下 |
62万円 |
|
|
2,350万円超2,400万円以下 |
48万円(改正なし) |
|
|
2,400万円超2,450万円以下 |
32万円(改正なし) |
|
|
2,450万円超2,500万円以下 |
16万円(改正なし) |
|
|
2,500万円超 |
適用なし(改正なし) |
|
例えば、年末調整において給与所得控除後の金額(給与所得)が400万円と計算される場合、合計所得金額も400万円とみなされることから、令和8年分の基礎控除額は104万円と計算できます。
1-15. 受給者本人の該当事項各欄(未成年者、外国人など)
各欄について、その人について該当事項がある場合に「○」を付けます。これにより、障害者控除・寡婦控除・ひとり親控除・勤労学生控除といった所得控除の適用状況を、源泉徴収票を見るだけで把握できるようになります。また、源泉徴収が乙欄でおこなわれているかどうかについても、源泉徴収票の記載内容から確認することが可能です。
関連記事:源泉徴収票の乙欄の意味とは?記載すべき内容や甲欄・丙欄との違いを解説
1-16. 中途就・退職の場合の年月日、受給者本人の生年月日
その年の途中で就職や退職(死亡退職を含む)をした場合には該当欄に「○」を付けて、就職もしくは退職した日の年月日を記載します。受給者の生年月日の元号は漢字(「昭和」「平成」など)で記載します。
1-17. 支払者
支払者の住所(居所)、所在地、氏名(名称)、電話番号、個人番号(マイナンバー)を記入します。なお、支払者が個人ではなく法人の場合は、個人番号ではなく法人番号を記載します。
個人番号を記入する際は、左端を空けて右詰めで記入します。また、従業員に交付する源泉徴収票には、個人番号や法人番号を記載しない点にも注意が必要です。
源泉徴収票を正確に作成するには、まず年末調整を適切に終えることが重要です。年末調整の業務フローやシステム化によるメリットを短時間で把握できる資料『3分でわかる!ジンジャー人事労務「年調収集オプション」』を無料で配布しています。ぜひこちらからダウンロードしてご活用ください。
2. 源泉徴収票を記入する際の注意点
源泉徴収票を記入する際は、支払金額や摘要欄など、記載内容に誤りがないよう気を付ける必要があります。ここでは、源泉徴収票の作成時における注意点について詳しく紹介します。
関連記事:源泉徴収票の発行の仕方とは?いつ発行するか、どこでもらえるか解説
2-1. 最新の様式を用いる(令和8年8月以降は税務署提出用が変更)
実際に源泉徴収票を作成する際は、必ず最新の様式を使用しましょう。なお、令和8年度税制改正による源泉徴収票の様式変更はありません。
一方で、税務署へ提出する法定調書の書面様式は令和8年8月から変更されます。そのため、令和8年8月以降に書面で提出する場合は、新しい様式を使用する必要があります。
最新の源泉徴収票の様式は、国税庁のホームページから入手できます。
また、様式に変更がなくても、税制改正によって年末調整や源泉徴収事務の内容が見直される場合があります。
例えば、令和8年度税制改正により、令和8年分の年末調整では所得税の計算方法が見直されます。一方、毎月の給与等から源泉徴収する所得税額の計算に使用する「源泉徴収税額表」は、令和9年1月1日から新しいものへ切り替わります。
そのため、令和9年1月1日以降に支払う給与等については「令和9年分 源泉徴収税額表」を使用して源泉徴収をおこなう必要があります。税制改正ごとの適用時期や影響範囲を正しく確認し、源泉徴収票の作成や源泉徴収事務に誤りが生じないよう注意しましょう
2-2. 年の途中で入社した人は前職の内容を反映させる
その年の途中で入社した従業員(転職者)の年末調整では、前職で支払われた給与等を合算して計算する必要があります。そのため、源泉徴収票の「支払金額」や「社会保険料等の金額」には、前職分を含めた金額を記載します。
また、年末調整では前職の源泉徴収票に記載された「源泉徴収税額」も反映し、その年の所得税額との過不足を精算します。
前職の源泉徴収票が年末調整に反映されていないと、所得税を正しく精算できない可能性があります。その場合、従業員自身で確定申告をおこなわなければならないケースもあります。
従業員の負担を軽減するためにも、年末調整の期限に間に合うよう前職の源泉徴収票を提出してもらうことが大切です。提出された内容を適切に反映したうえで年末調整をおこない、正しい内容の源泉徴収票を作成しましょう。
関連記事:年末調整はいつが期限?具体的なスケジュールや提出書類を解説
2-3. 正しく摘要欄を記入する
源泉徴収票には「摘要欄」があり、必要に応じて特記事項を記載する欄です。例えば、その年の途中で転職した従業員の前職分の給与等や源泉徴収額を通算して年末調整をおこなった場合など、特定のケースでは摘要欄にその内容を記載する必要があります。
摘要欄に記載すべき内容はケースによって異なり、税制改正によっても変わる可能性があります。そのため、まずは最新の国税庁公表の源泉徴収票様式の備考を確認することが重要です。また、記載が必要か判断が難しい場合は、所轄の税務署や税理士など専門家に相談すると安心です。
2-4. 会社印の押印は必要ない
源泉徴収票への押印(社印)は、原則として不要です。ただし、会社が発行した源泉徴収票を銀行やカード会社などへ収入証明書類として提出する際に、提出先から押印を求められる場合があります。
なお、源泉徴収票に押印したとしても、そのことによって書類が無効になるわけではありません。従業員から押印を希望された場合は、必要に応じて対応するとよいでしょう。
また、収入証明書類としては源泉徴収票のほか、給与明細書や住民税決定通知書、確定申告書などが認められることもあります。従業員から相談を受けた際は、提出先の案内を確認するよう伝えると安心です。
2-5. 書き間違えが発覚したら訂正・再発行が必要
従業員へ交付済みの源泉徴収票に誤りが見つかった場合は、正しい内容で再発行する必要があります。その際は、誤りのある源泉徴収票を回収するとともに、従業員がその誤った源泉徴収票を用いて確定申告などの手続きをしていないか確認することが重要です。
さらに、税務署に提出済みの源泉徴収票に誤記があった場合には、誤った源泉徴収票の写しと訂正後の源泉徴収票を提出し、訂正手続きをおこなう必要があります。
このように、誤りが判明するタイミングによっては多大な業務負担が発生する可能性があります。あらかじめミスが生じやすい項目をまとめたチェックリストを作成するなど、誤記を防止するための体制を整備しておくことが大切です。
参考:提出した法定調書に記載誤りを発見した場合の訂正方法|国税庁
関連記事:年末調整の間違いをやり直しする方法は?よくあるミスと訂正を防ぐコツも紹介
3. 源泉徴収票の作成方法
源泉徴収票の作成にはいくつかの方法があります。ここでは、代表的な手段を紹介します。
3-1. WEB上の無料フォーマット(国税庁など)を使用する
国税庁は手書き用および入力用の源泉徴収票フォーマットを公開しています。また、インターネット上にはExcel対応の源泉徴収票フォーマットを提供しているサイトもあります。これらの無料フォーマットを用いれば、コストの負担を抑えつつ源泉徴収票を作成できます。
ただし、手書きやExcel入力で作成する場合は、入力ミスが起こりやすく、確認作業など業務負担が増える可能性があります。とくに従業員数が多い場合は、業務効率などを考慮してほかの作成方法の導入も検討するのがよいでしょう。
3-2. e-Taxを使う
国税庁が提供するe-Tax(国税電子申告・納税システム)を使用して源泉徴収票を作成することも可能です。e-Taxには「インストール型ソフト」と「WEB版」の2種類があり、いずれも無料で使用できます。
e-Taxを用いて源泉徴収票を作成すると、自動チェック機能によって入力や計算の誤りを防ぎ、業務の効率化が期待できます。なお、源泉徴収票はeLTAX(地方税ポータルシステム)を利用して作成・提出することも可能です。
また、令和9年1月1日以後は、法定調書(源泉徴収票や支払調書など)の電子提出について、前々年(基準年)に提出すべき法定調書が30枚以上であった事業者に電子提出が義務付けられます。自社が対象となるかどうか、あらかじめ確認しておくことが大切です。
参考:法定調書のe-Tax等による提出義務化の概要について|e-Tax 国税電子申告・納税システム
関連記事:源泉徴収票は電子化しよう!義務基準やメリットをわかりやすく解説
3-3. 税理士に依頼する
源泉徴収票の作成は税理士に依頼することも可能です。専門家に任せることで、法令に沿った正確な源泉徴収票を作成できます。また、自社担当者の負担を軽減してコア業務に集中できる時間を確保できます。
ただし、税理士に依頼する場合、コストがかかります。会社規模や依頼内容によって料金が変わるほか、社内で源泉徴収票作成のノウハウを蓄積しにくい点も注意が必要です。メリットとデメリットを比較し、信頼できる税理士に依頼することが大切です。
3-4. 給与計算ソフトを活用する
給与計算ソフトの中には、源泉徴収票を作成できる機能が搭載されているものがあります。給与計算に必要な基本機能に加え、社会保険料の計算や年末調整への対応も可能であり、従業員の情報や給与データを入力するだけで、正確な源泉徴収票をスムーズに作成できます。
ただし、給与計算ソフトによって利用できる機能や料金体系はさまざまで、プランによっては源泉徴収票作成機能が含まれていない場合もあります。また、操作性やサポート体制、データのセキュリティ面にも差があります。
そのため、複数のソフトを比較検討し、自社の従業員規模や業務フロー、予算に合ったものを選ぶことが非常に重要です。さらに、将来的な法改正や制度変更に柔軟に対応できるかどうかも選定時のポイントとなります。
4. 源泉徴収票を発行する際に気を付けるべきポイント
源泉徴収票の交付・提出には明確な期限が設けられており、発行ミスがあると従業員への不利益や会社側のリスクにつながる可能性があります。ここでは、源泉徴収票を適切に発行するために押さえておきたいポイントを解説します。
4-1. 源泉徴収票には交付・提出期限がある
源泉徴収票の交付・提出期限は、原則として翌年1月31日です。年末調整の有無にかかわらず、給与等を支払ったすべての従業員へ交付しなければなりません。また、年の途中で退職した従業員には、退職日から1ヵ月以内に源泉徴収票を交付する必要があります。
令和9年1月1日からは「源泉徴収票のみなし提出の特例」が開始されます。市区町村へ給与支払報告書を提出した場合、税務署への給与所得の源泉徴収票の提出は不要となります。
ただし、支払調書の税務署への提出や、従業員への源泉徴収票の交付は引き続き必要です。みなし提出の特例の対象は、税務署へ提出する源泉徴収票(※給与所得の源泉徴収票および公的年金等の源泉徴収票)に限られるため取り扱いには注意しましょう。
関連記事:給与支払報告書と源泉徴収票の違いとは?提出先や電子化・一元化のポイントも紹介
関連記事:法定調書の提出期限はいつ?遅れた場合の罰則や遅延防止の対策も解説
4-2. 電子データで交付する場合は電子証明書の添付が望ましい
源泉徴収票は、従来通りの紙媒体による発行に加えて、電子データによる発行も認められています。ペーパーレス化やデジタル化の観点、そして今後の業務効率を考えると電子データによる交付をおすすめします。
ただし、従業員に電子データで交付する場合は、正規に交付されたものであることを担保する必要があります。そのため、電子署名を付し電子証明書を添付するなど、改ざん防止や本人確認が可能な方法で交付することが望ましいです。また、従業員の同意が必要など、電子交付の要件をきちんと確認しておきましょう。
関連記事:年末調整の電子化とは?やり方、企業におけるメリット・デメリットを解説
4-3. 源泉徴収票を正しく発行しない場合の罰則やリスク
源泉徴収票の発行は、所得税法に定められた給与支払者の義務です。源泉徴収票を期限までに発行しなかったり、虚偽の内容を記載して交付・提出したりした場合、所得税法第242条に基づき、1年以下の拘禁刑または50万円以下の罰金のペナルティが課されるおそれもあります。
また、誤った内容の源泉徴収票をもとに従業員が確定申告をすると、本来とは異なる税額で申告してしまい、還付金が少なくなったり、修正申告が必要になったりするおそれがあります。
こうしたミスは従業員に不利益を与えるだけでなく、会社への信頼を損なう原因にもなりかねません。そのため、源泉徴収票の記載事項や発行ルールを正しく理解するとともに、記載内容を複数人で確認するなど、適切なチェック体制を整えることが重要です。
5. 源泉徴収票には多くの項目を記載する必要がある
源泉徴収票には、支払を受ける人の情報や配偶者・扶養親族の有無など、多くの項目を正確に記載する必要があります。
年収や所得、納税額に関わる重要な書類であるため、各項目を間違いのないよう慎重に作成しましょう。
なお、電子データでの交付も可能ですが、その場合は従業員への通知や確認を事前におこなうと手続きがスムーズです。
令和8年分の年末調整から、基礎控除と給与所得控除が同時に引き上げられ、所得税の壁は178万円になります。
申告書の該当欄と計算ロジックが変わり、多くの従業員で例年より還付額が増える見込みです。
当サイトではそのような担当者に向けて「3分でわかる!ジンジャー人事労務『年調収集オプション』」を無料配布しています。
資料では、基礎控除と給与所得控除の引き上げを1枚の表に整理し、押さえておきたい実務ポイント3つと、申告書の配布・回収・計算をWeb上で完結させるジンジャーの機能までご紹介しています。令和8年分の変更点と今年の進め方をまとめて確認したい方は、ぜひこちらから資料をダウンロードしてご活用ください。
jinjer Blogはバックオフィス担当者様を支援するため、勤怠管理・給与計算・人事労務管理・経費管理・契約業務・帳票管理などの基本的な業務の進め方から、最新のトレンド情報まで、バックオフィス業務に役立つ情報をお届けします。
人事・労務管理のピックアップ
-
【採用担当者必読】入社手続きのフロー完全マニュアルを公開
人事・労務管理公開日:2020.12.09更新日:2026.03.11
-
人事総務担当がおこなう退職手続きの流れや注意すべきトラブルとは
人事・労務管理公開日:2022.03.12更新日:2025.09.25
-
雇用契約を更新しない場合の正当な理由とは?伝え方・通知方法も紹介!
人事・労務管理公開日:2020.11.18更新日:2026.03.27
-
社会保険適用拡大とは?2025年6月改正法成立後の動向や必要な対応を解説
人事・労務管理公開日:2022.04.14更新日:2026.10.08
-
健康保険厚生年金保険被保険者資格取得届とは?手続きの流れや注意点
人事・労務管理公開日:2022.01.17更新日:2026.05.29
-
同一労働同一賃金で中小企業が受ける影響や対応しない場合のリスクを解説
人事・労務管理公開日:2022.01.22更新日:2026.10.08
書き方の関連記事
-
報告書の書き方とは?基本構成やわかりやすい例文を解説
人事・労務管理公開日:2024.05.10更新日:2024.05.24
-
顛末書とは?読み方・書き方・社内外向けテンプレートの作成例を紹介
人事・労務管理公開日:2024.05.09更新日:2024.05.24
-
回議書とは?様式・書き方や稟議書との違いをわかりやすく解説
人事・労務管理公開日:2024.05.01更新日:2024.09.26
年末調整の関連記事
-
配偶者特別控除と配偶者控除の違いとは?年収いくらまでが対象か適用条件を解説
人事・労務管理公開日:2025.11.17更新日:2026.09.01
-
特定親族特別控除とは?適用要件・控除額や令和8年分の変更点をわかりやすく解説
人事・労務管理公開日:2025.11.14更新日:2026.09.01
-
産休・育休中の配偶者特別控除を忘れずに!年末調整手続きの注意点も解説
人事・労務管理公開日:2025.11.12更新日:2026.09.01