特定親族特別控除とは?適用要件・控除額や令和8年分の変更点をわかりやすく解説
更新日: 2026.9.1 公開日: 2025.11.14 jinjer Blog 編集部

特定親族特別控除の創設により、19歳以上23歳未満の子どもの所得が扶養控除の基準を超えた場合でも、所得に応じて控除を段階的に受けられるため、若年層の「働き控え」の解消が期待されています。
令和8年度税制改正では所得要件などが見直され、2026年分の年末調整から新たな様式や実務への対応が必要です。本記事では、特定親族特別控除の適用要件や控除額の計算方法、実務上の注意点をわかりやすく解説します。

令和8年分の年末調整から、基礎控除と給与所得控除が同時に引き上げられ、所得税の壁は178万円になります。
申告書の該当欄と計算ロジックが変わり、多くの従業員で例年より還付額が増える見込みです。
当サイトではそのような担当者に向けて「3分でわかる!ジンジャー人事労務『年調収集オプション』」を無料配布しています。
資料では、基礎控除と給与所得控除の引き上げを1枚の表に整理し、押さえておきたい実務ポイント3つと、申告書の配布・回収・計算をWeb上で完結させるジンジャーの機能までご紹介しています。令和8年分の変更点と今年の進め方をまとめて確認したい方は、ぜひこちらから資料をダウンロードしてご活用ください。
1. 特定親族特別控除とは
特定親族特別控除とは、令和7年度(2025年度)税制改正で創設された制度です。19歳以上23歳未満の子どもの所得が扶養控除の対象を超えた場合でも、「特定親族」の要件を満たせば、親などの扶養者は最大63万円の所得控除を受けられます。
従来は、子どもの収入が扶養の所得要件をわずかに超えるだけで扶養控除が適用されなくなり、親の税負担が急増するケースがありました。そのため、学生アルバイトなどが収入を抑える「働き控え」が課題となっていました。
特定親族特別控除では、扶養控除の対象外となった後も、子どもの所得に応じて控除額が段階的に適用されます。これにより、扶養者の税負担が急激に増えることを抑え、若年層が収入を過度に気にせず働ける環境の整備が期待されています。
1-1. 令和8年度税制改正に伴う変更点
令和8年度税制改正により、2026年分の年末調整から扶養親族等の所得要件が見直されます。扶養親族に該当する合計所得金額の上限は62万円以下(改正前:58万円以下)へ引き上げられます。
これに伴い、特定親族の合計所得金額の要件も62万円超123万円以下(改正前:58万円超123万円以下)へ変更されます。また、給与所得控除の最低保障額が74万円(改正前:65万円)へ引き上げられます。
つまり、給与収入のみの人は給与収入136万円超197万円以下(改正前:123万円超188万円以下)であれば特定親族特別控除の対象となります。一方、給与収入が136万円以下であれば合計所得金額は62万円以下となるため、特定親族特別控除ではなく、扶養控除の対象となります。
さらに、令和8年度税制改正では基礎控除額も最大104万円(改正前:最大95万円)へ引き上げられます。これらの制度改正に伴い、2026年分の年末調整で使用する「基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」の様式も改定されるので、最新様式を使用するよう注意しましょう。
参考:変更を予定している年末調整関係書類(事前の情報提供)|国税庁
関連記事:年末調整の必要書類一覧|記載する内容や書類の入手方法を徹底解説
2. 特定親族特別控除の主要な適用要件
特定親族特別控除を適用するためには、「特定親族」に該当する親族がいることが必要です。2026年分の年末調整では、主な要件は次の2つです。
- 生計を一にする19歳以上23歳未満の親族である
- 親族の合計所得金額が62万円超123万円以下である
それぞれの要件について詳しく解説します。
2-1. 生計を一にする「19歳以上23歳未満」の親族を有する
まず「生計を一にする」とは、日常的に生活費などを共有し、同じ家計で生活している状態をいいます。同居している場合は、それぞれが完全に独立した家計で生活しているような特別な事情がない限り、原則として「生計を一にする」と判断されます。
また、勤務・通学や療養などの事情で別居している場合でも、休暇中に帰省していることや、生活費・学費などの送金を継続的に受けていることから、実態として家計を共にしていると認められれば、「生計を一にする」と扱われます。
年齢要件である「19歳以上23歳未満」に該当するかどうかは、原則としてその年の12月31日現在の現況で判定します。そのため、年末調整の時点では18歳であっても、年内に19歳となる場合は要件を満たします。ただし、年の途中で出国や死亡した場合は、その時点の現況により判定されます。
なお「親族」とは、6親等内の血族および3親等内の姻族をいい、都道府県知事から養育を委託された児童(里子)も対象に含まれます。
参考:所得税基本通達2-47《生計を一にするの意義》|国税庁
2-2. 親族の合計所得金額が「62万円超123万円以下」
特定親族に該当するには、親族の合計所得金額が62万円超123万円以下でなければなりません。年末調整では、その年の実際の所得ではなく、年末時点で見込まれる所得の見積額に基づいて判定します。
なお、合計所得金額とは、給与所得だけでなく、不動産所得や事業所得、一時所得、雑所得など、各種所得を合算した金額をいいます。
判定は「収入」ではなく「所得」でおこなわれる点に注意が必要です。また、所得の種類によって計算方法は異なります。
例えば、給与所得は給与収入から給与所得控除を差し引いて算出し、雑所得は雑収入から必要経費を差し引いて計算します。そのため、給与以外の収入がある場合は、それぞれの所得を正しく計算したうえで合計所得金額を判定することが重要です。
参考:専門用語集|国税庁
関連記事:所得税計算の仕組みとは?源泉徴収・年末調整のポイントを徹底解説
3. 特定親族特別控除の控除額は「最大63万円」
特定親族特別控除の控除額は、特定親族1人につき最大63万円です。令和8年度税制改正後は、特定親族の合計所得金額が85万円以下(給与収入のみの場合は159万円以下)の場合、63万円の控除を受けられます。
これを超えると、所得の増加に応じて控除額は段階的に減少します。なお、合計所得金額が123万円超(給与収入のみの場合は197万円超)となると、特定親族特別控除は適用されません。
3-1. 特定親族特別控除額の早見表
特定親族特別控除額の早見表(令和8年度税制改正後)は次のとおりです。所得税と住民税で一部控除額が異なる点に留意が必要です。
| 特定親族の合計所得金額(給与収入のみの場合の収入金額) | 所得税の控除額 | 住民税の控除額 |
| 62万円超85万円以下(136万円超159万円以下) | 63万円 | 45万円 |
| 85万円超90万円以下(159万円超164万円以下) | 61万円 | |
| 90万円超95万円以下(164万円超169万円以下) | 51万円 | |
| 95万円超100万円以下(169万円超174万円以下) | 41万円 | |
| 100万円超105万円以下(174万円超179万円以下) | 31万円 | |
| 105万円超110万円以下(179万円超184万円以下) | 21万円 | |
| 110万円超115万円以下(184万円超189万円以下) | 11万円 | |
| 115万円超120万円以下(189万円超194万円以下) | 6万円 | |
| 120万円超123万円以下(194万円超197万円以下) | 3万円 | |
なお、給与収入のみの場合の収入金額は、給与所得控除後の合計所得金額を基に算出しています。所得金額調整控除や特定支出控除の適用を受ける場合は、給与所得の計算方法が異なるので注意が必要です。
4. 【具体例】特定親族特別控除が適用できないケース
特定親族特別控除は条件を満たさなければ控除を受けられません。ここでは、実務で判断に迷いやすいケースを具体例とともに解説します。
4-1. 親族のアルバイト収入が200万円の場合
アルバイト収入が200万円の場合、給与所得控除74万円を差し引くと、給与所得は126万円となります。この場合、特定親族の合計所得金額の要件(123万円以下)を超えるため、原則として特定親族特別控除の対象にはなりません。
ただし、不動産所得や事業所得、山林所得、譲渡所得で損失が生じており、損益通算をおこなった結果、合計所得金額が123万円以下となる場合は、特定親族特別控除の適用対象となる可能性があります。
4-2. 親族が24歳大学生の場合
特定親族特別控除の対象となるのは、「19歳以上23歳未満」の親族です。そのため、大学に在学していても、年齢が24歳に達している場合は対象外となります。学生であること自体は要件ではなく、あくまでも年齢要件によって判定されます。
4-3. 親族が配偶者に該当する場合
特定親族特別控除は、配偶者以外の親族を対象とした制度です。そのため、対象者が納税者の配偶者である場合は、特定親族特別控除を適用することはできません。配偶者については、配偶者控除または配偶者特別控除の適用を検討しましょう。
関連記事:配偶者特別控除の所得金額はいくらまで?年末調整や年収の壁との関係を解説
4-4. 親族が青色事業専従者に該当する場合
対象となる親族が、その年を通じて青色申告者の青色事業専従者として給与の支払いを受けている場合、特定親族特別控除の対象にはなりません。
また、白色申告者の事業専従者に該当する場合も同様に対象外です。個人事業主の家族が事業を手伝っているケースでは、事業専従者に該当していないかを確認することが重要です。
参考:No.2075 青色事業専従者給与と事業専従者控除|国税庁
4-5. 相互・重複適用により控除対象外となる場合
特定親族特別控除は、同一の特定親族について複数の納税者が重複して適用することはできません。例えば、夫婦が同じ子どもを対象として、それぞれ特定親族特別控除を受けることはできません。
また、兄弟がお互いを対象として特定親族特別控除を適用することもできません。1人の特定親族を対象として特定親族特別控除を受けられるのは、要件を満たす納税者1人のみです。
5. 特定親族特別控除の適用方法
特定親族特別控除は、原則として年末調整または確定申告により適用を受けます。年末調整では、勤務先が従業員から提出された申告書に基づいて控除額を計算し、確定申告では納税者自身が実際の所得金額に応じて控除額を申告します。
適正に控除を適用するためには、勤務先の担当者だけでなく、従業員自身も年間の所得見込みを確認したうえで手続きを進めることが重要です。ここでは、特定親族特別控除の適用方法と手続きのポイントについて紹介します。
5-1. 年末調整
年末調整で特定親族特別控除の適用を受ける場合は、「特定親族特別控除申告書」に基づいて控除額を計算します。まず、特定親族に該当する子どもの氏名、続柄、生年月日、住所などの基本情報を記入します。
次に、子どもの年間の合計所得金額を見積もり、「特定親族の本年中の合計所得金額の見積額」欄に記入します。その後、記入した見積額を申告書の「控除額の計算」欄に当てはめ、算出された控除額を「特定親族特別控除の額」欄へ記載します。
引用:令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書|国税庁
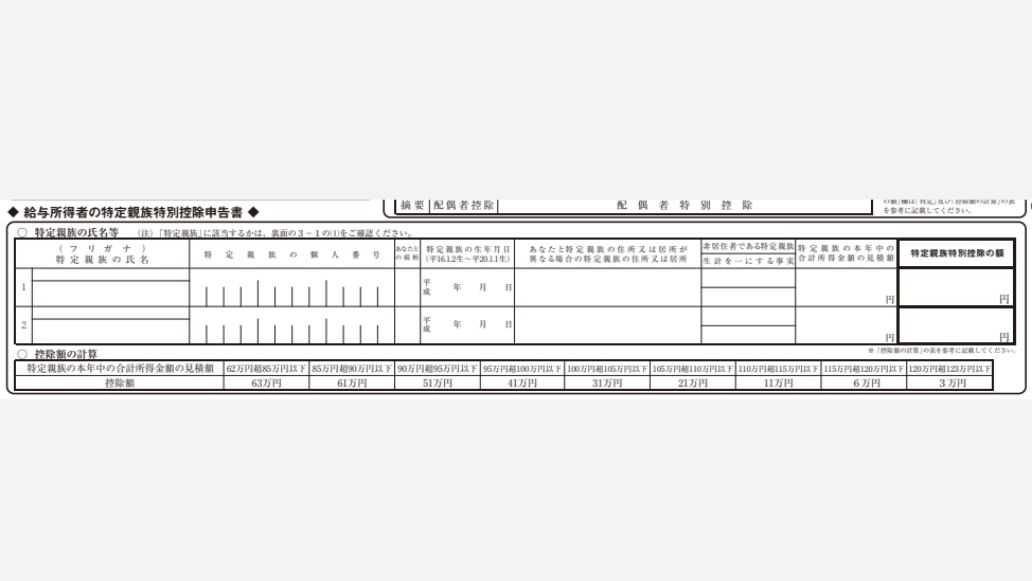
特定親族の所得は見積額で判定するため、年末までに収入が変動する可能性がある場合は、できるだけ実際の所得に近い金額を記載することが重要です。見積額と実際の所得に大きな差が生じると、適用できる控除額が変わることがあります。
また、年末調整後に特定親族の所得などに変更が生じた場合は、原則として年末調整をやり直す必要があります。すでに源泉徴収票を交付している場合は回収したうえで、正しい内容を反映した源泉徴収票を再交付しましょう。
関連記事:年末調整の再調整は可能!方法やポイントをわかりやすく解説
5-2. 確定申告
年末調整の対象外の場合や、年末調整で申告漏れ・記載ミスがあった場合は、確定申告をおこなうことで特定親族特別控除の適用を受けられることがあります。
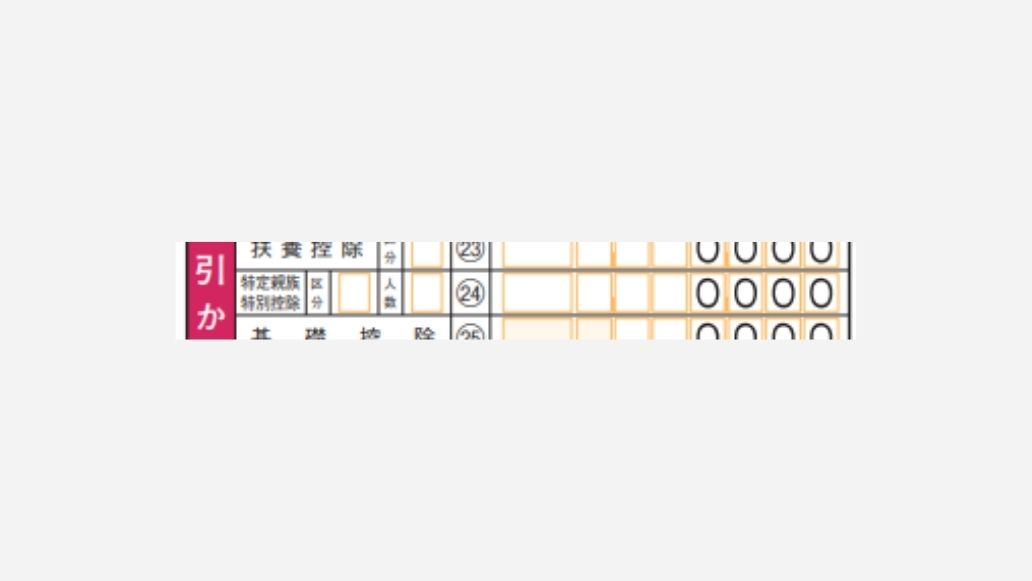
確定申告では、申告書第一表の「24 特定親族特別控除」欄に控除額の合計額を記入します。また「人数」欄には控除の対象となる特定親族の人数を記載します。
対象となる親族が国外居住親族に該当する場合は、区分欄の記入が必要となるので、従業員には国税庁が公表している記載要領を確認しながら作成することを促すとよいでしょう。
確定申告の期間は、原則として翌年2月16日から3月15日までです。なお、還付申告の場合は、翌年1月1日から5年間提出できます。
一方、年末調整では見積所得額に基づいて特定親族特別控除を適用するため、実際の所得が見積額を上回った結果、控除額が減額されたり、控除の適用対象外となったりするケースがあります。
このような場合には、勤務先で年末調整のやり直しが必要となり、不足する所得税を従業員から徴収したうえで、源泉所得税として納付することになります。なお、徴収不足税額が生じた場合の年末調整のやり直しは、翌年1月末日以降であってもおこなう必要があるので注意しましょう。
参考:No.2671 年末調整の後に扶養親族等の人数が異動したとき|国税庁
6. 特定親族特別控除の実務上の注意点
特定親族特別控除は、年末調整だけでなく、毎月の給与計算や社会保険の手続きにも関係するため、制度の違いを正しく理解しておくことが重要です。ここでは、実務担当者が特に押さえておきたいポイントを解説します。
6-1. 特定親族の有無は毎月の源泉徴収税額にも影響する
特定親族特別控除は年末調整で適用される控除ですが、特定親族がいる場合は、毎月の給与から徴収する源泉所得税額にも影響することがあります。これは条件を満たす特定親族が「源泉控除対象親族」として扱われるためです。
ただし、特定親族のすべてが源泉控除対象親族となるわけではありません。特定親族のうち源泉控除対象親族に該当するのは、合計所得金額が100万円以下の人です。そのため、特定親族であっても合計所得金額が100万円を超え123万円以下の場合は、毎月の源泉徴収税額の計算には反映されません。
源泉控除対象親族に該当するかどうかは、従業員から毎年提出を受ける「扶養控除等申告書」の内容に基づいて判定します。申告内容が正確に反映されていないと、毎月の源泉徴収税額が過大または過少となるおそれがあるので、特定親族の所得見積額は適切に確認することが重要です。
また、年の途中で特定親族が就職したり、所得の増加により要件を満たさなくなったりした場合は、従業員に「扶養控除等申告書」を再提出してもらい、源泉徴収税額を見直す必要があります。
なお、令和9年(2027年)1月からは、改正後の源泉徴収税額表が適用されます。2027年1月以降に支払う給与の源泉所得税は新しい税額表で計算し、給与計算システムを利用している場合は、バージョンアップや設定変更により改正内容が反映されていることを必ず確認しましょう。
参考:専門用語集|国税庁
関連記事:給与計算における所得税の計算方法とは?源泉徴収の仕組みも解説
6-2. 社会保険の「年収150万円の壁」との違いを理解する
令和8年度税制改正により、最大63万円の特定親族特別控除を受けるためには、子どもの給与収入を159万円以下(合計所得金額85万円以下)に抑える必要があります。
一方、社会保険の扶養に入るための収入要件は異なります。19歳以上23歳未満の被扶養者は、原則として年収150万円未満であることが必要です。なお、社会保険の扶養認定では、実際の年間収入ではなく、労働条件通知書などに基づく今後1年間の収入見込みで判断されます。
税制改正前は、税制上の扶養と社会保険の扶養の基準がいずれも150万円であったので、大きな違いはありませんでした。しかし、税制改正後は、特定親族特別控除の満額適用を受けられる給与収入の上限が159万円となる一方で、社会保険の扶養基準は150万円未満のままです。
そのため、19歳以上23歳未満の親族が給与収入159万円まで働いた場合、特定親族特別控除は適用できても、社会保険の扶養から外れる可能性があります。従業員から相談を受けた際は、税制上の扶養と社会保険上の扶養は別制度であり、適用要件も異なることを丁寧に説明することが重要です。
参考:19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります|日本年金機構
関連記事:年収の壁を一覧!人事がおさえたい社会保険・税金の基準まとめ
7. 特定親族特別控除の適用漏れや計算ミスに気をつけよう
特定親族特別控除は、19歳以上23歳未満の子どもの所得に応じて最大63万円の控除を段階的に適用し、若年層の「働き控え」解消を目指して創設された制度です。令和8年度税制改正では扶養親族および特定親族の所得要件が見直され、給与収入のみの場合は136万円超197万円以下が対象となっています。
実務では、毎月の源泉徴収税額への影響や年末調整で使用する最新様式の確認に加え、社会保険の扶養における「年収150万円未満」の要件との違いにも注意が必要です。対象となる親族の年齢や年間所得の見積額を適切に確認し、年末調整の手続きを漏れなく進めましょう。
令和8年分の年末調整から、基礎控除と給与所得控除が同時に引き上げられ、所得税の壁は178万円になります。
申告書の該当欄と計算ロジックが変わり、多くの従業員で例年より還付額が増える見込みです。
当サイトではそのような担当者に向けて「3分でわかる!ジンジャー人事労務『年調収集オプション』」を無料配布しています。
資料では、基礎控除と給与所得控除の引き上げを1枚の表に整理し、押さえておきたい実務ポイント3つと、申告書の配布・回収・計算をWeb上で完結させるジンジャーの機能までご紹介しています。令和8年分の変更点と今年の進め方をまとめて確認したい方は、ぜひこちらから資料をダウンロードしてご活用ください。
jinjer Blogはバックオフィス担当者様を支援するため、勤怠管理・給与計算・人事労務管理・経費管理・契約業務・帳票管理などの基本的な業務の進め方から、最新のトレンド情報まで、バックオフィス業務に役立つ情報をお届けします。
人事・労務管理のピックアップ
-
【採用担当者必読】入社手続きのフロー完全マニュアルを公開
人事・労務管理公開日:2020.12.09更新日:2026.03.11
-
人事総務担当がおこなう退職手続きの流れや注意すべきトラブルとは
人事・労務管理公開日:2022.03.12更新日:2025.09.25
-
雇用契約を更新しない場合の正当な理由とは?伝え方・通知方法も紹介!
人事・労務管理公開日:2020.11.18更新日:2026.03.27
-
社会保険適用拡大とは?2025年6月改正法成立後の動向や必要な対応を解説
人事・労務管理公開日:2022.04.14更新日:2026.02.27
-
健康保険厚生年金保険被保険者資格取得届とは?手続きの流れや注意点
人事・労務管理公開日:2022.01.17更新日:2026.05.29
-
同一労働同一賃金で中小企業が受ける影響や対応しない場合のリスクを解説
人事・労務管理公開日:2022.01.22更新日:2025.08.26
年末調整の関連記事
-
配偶者特別控除と配偶者控除の違いとは?年収いくらまでが対象か適用条件を解説
人事・労務管理公開日:2025.11.17更新日:2026.09.01
-
産休・育休中の配偶者特別控除を忘れずに!年末調整手続きの注意点も解説
人事・労務管理公開日:2025.11.12更新日:2026.09.01
-
介護医療保険料は年末調整の控除対象?控除額や書き方・注意点を解説
人事・労務管理公開日:2024.12.21更新日:2026.09.03