源泉徴収票作成の方法と記載内容を解説!注意点や訂正方法も知っておこう
更新日: 2026.9.4 公開日: 2022.8.24 jinjer Blog 編集部

会社は源泉徴収票を正確に作成し、期限までに従業員へ交付するとともに、必要に応じて税務署へ適切に提出しなければなりません。
一方で、令和8年度の税制改正では、基礎控除や給与所得控除の引き上げなどがおこなわれ、所得税の計算や源泉徴収票の作成実務は従来よりも複雑になっています。
本記事では、源泉徴収票の作成手順をはじめ、令和8年度税制改正を踏まえた注意点や、作成時に押さえておきたいポイントをわかりやすく解説します。

令和8年分の年末調整から、基礎控除と給与所得控除が同時に引き上げられ、所得税の壁は178万円になります。
申告書の該当欄と計算ロジックが変わり、多くの従業員で例年より還付額が増える見込みです。
当サイトではそのような担当者に向けて「3分でわかる!ジンジャー人事労務『年調収集オプション』」を無料配布しています。
資料では、基礎控除と給与所得控除の引き上げを1枚の表に整理し、押さえておきたい実務ポイント3つと、申告書の配布・回収・計算をWeb上で完結させるジンジャーの機能までご紹介しています。令和8年分の変更点と今年の進め方をまとめて確認したい方は、ぜひこちらから資料をダウンロードしてご活用ください。
1. 源泉徴収票とは
給与所得の源泉徴収票(以下、源泉徴収票)とは、1月1日から12月31日までの1年間に支払った給与や賞与など(以下、給与等)の金額や、源泉徴収した所得税額などを記載した書類です。
源泉徴収票は、年末調整の実施有無に関係なく、給与等を支払ったすべての人(パート・アルバイト・日雇い労働者を含む)について作成する必要があります。そのため、会社は正しい内容で作成し、適切に従業員本人へ交付および税務署へ提出する必要があります。
関連記事:源泉徴収票とは?発行すべき対象者とタイミング・利用場面をわかりやすく解説
1-1. 源泉徴収票が必要になるタイミング
源泉徴収票は、原則として年末調整後の翌年1月31日までに作成し、従業員へ交付しなければなりません。従業員が住宅ローンや賃貸契約の審査を受ける際に、収入証明書類として提出を求められることも多い書類です。
また、年末調整の対象外となる人や副業をおこなっている人など、確定申告が必要な人にとっては、所得税を正しく精算するための重要な書類でもあります。
なお、従業員が年の途中で退職した場合、退職日から1ヵ月以内に源泉徴収票を交付する必要があります。
また、同じ年に転職した従業員が転職先で年末調整を受ける際には、前職の源泉徴収票の提出を求められることがあります。これは、前職と現職で支払われた給与や源泉徴収された所得税を合算して年末調整をおこなうためです。
参考:No.7411 「給与所得の源泉徴収票」の提出範囲と提出枚数等|国税庁
関連記事:源泉徴収票の発行の仕方とは?いつ発行するか、どこでもらえるか解説
1-2. 【注意】令和8年度税制改正による源泉徴収票作成のポイント
令和8年度税制改正による源泉徴収票の様式変更はありません。ただし、2026年分の年末調整では所得税の計算に関わる次のような改正が適用されます。
- 給与所得控除の最低保障額が65万円から74万円へ引き上げ
- 基礎控除額が最大95万円から最大104万円(本則62万円+特例加算42万円)へ引き上げ
- 扶養親族等の所得要件の変更(例:扶養親族の合計所得金額の要件が58万円以下から62万円以下へ変更)
また、令和7年度税制改正により生命保険料控除の見直しがおこなわれ、令和8年分の所得税から適用されます。具体的には、23歳未満の扶養親族を有する場合、一般生命保険料控除の適用上限額が4万円から6万円へ引き上げられます。
年末調整の計算にミスがあると、その内容を反映する源泉徴収票にも誤りが生じます。その結果、源泉徴収票の再発行・訂正が必要になったり、従業員が本来不要な確定申告をおこなわなければならなくなったりするおそれがあります。
そのため、源泉徴収票の様式変更の有無にかかわらず、最新の税制改正の内容を確認し、正確に所得税を計算できる体制を整えることが重要です。適切な年末調整をおこなうことが、正確な源泉徴収票の作成にもつながります。
参考:令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A|国税庁
関連記事:2026年(令和8年)の年末調整の変更点!手続きのポイントもわかりやすく解説
2. 源泉徴収票の作成から提出までの流れ
ここでは、源泉徴収票の作成から提出までの流れを順番に解説します。年末調整の実施から従業員への交付、税務署への提出、書類の保存まで、一連の手続きを適切に進めることが大切です。
2-1. 年末調整を実施する
年末調整とは、その年に支払った給与等から源泉徴収した所得税額と、本来納めるべき所得税額との差額を精算する手続きです。次のようなステップで進めます。
- 10月中旬頃:従業員へ年末調整関係書類を配布する
- 11月中:従業員から申告書を回収する
- 12月中:年末調整を実施し、所得税額を確定する
年末調整を実施するには、年間の給与等の支払額や源泉徴収税額のほか、各種所得控除を適用するための情報が必要です。
そのため、まずは給与等や源泉徴収税額などの情報を集計するとともに、従業員から年末調整関係書類(扶養控除等申告書や保険料控除申告書など)の提出を受けます。
その後、提出された書類の内容を反映して年税額を計算し、これまで源泉徴収した所得税額との差額を精算します。
関連記事:年末調整とは?目的や確定申告との違い、基本的な流れを人事担当者向けに解説
2-2. 源泉徴収票を作成する
年末調整が完了したら、その結果を反映して源泉徴収票を作成します。源泉徴収票には、「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」などの項目を記載します。
その年の途中で入社した従業員については前職がある場合、前職の源泉徴収票の内容を給与等や源泉徴収税額などに正しく反映できているか確認しましょう。
一方、年末調整を実施していない従業員については、年末調整後の金額ではなく、実際の支払状況に応じて各項目を記載します。
関連記事:年末調整で源泉徴収票を提出しない従業員の対応方法とは?書類が必要な理由を解説
2-3. 従業員へ交付する(翌年1月31日まで)
作成した源泉徴収票は、原則として翌年1月31日までに従業員へ交付しなければなりません。また、年の途中で退職した従業員については、退職日から1ヵ月以内に交付する必要があります。
交付期限を過ぎると、法令違反となるおそれがあります。また、期限を過ぎても源泉徴収票が交付されない場合、従業員は税務署へ「源泉徴収票不交付の届出書」を提出できます。
届出書が提出されると、税務署から指導を受ける可能性があります。従業員との信頼関係にも影響を及ぼしかねないので、期限内の交付を徹底しましょう。
2-4. 税務署へ提出する(翌年1月31日まで)
源泉徴収票は、支払調書などとあわせて法定調書として、原則、翌年1月31日までに税務署へ提出する必要があります。
これまで、税務署へ提出する源泉徴収票と市区町村へ提出する給与支払報告書では提出対象者の範囲が異なっていました。しかし、税制改正により、源泉徴収票の提出範囲を給与支払報告書の提出範囲に合わせる見直しがおこなわれています。
令和9年1月1日以降に提出する源泉徴収票からは、年の中途で退職した人に対するその年中の給与等の支払金額が30万円以下の場合を除き、原則としてすべての従業員分の源泉徴収票を税務署へ提出しなければならないので注意しましょう。
参考:令和5年度税制改正の大綱(令和4年12月23日閣議決定)(抄)|国税庁
関連記事:法定調書の提出期限はいつ?遅れた場合の罰則や遅延防止の対策も解説
2-5. 源泉徴収票の写しを保存しておく
源泉徴収票を従業員へ交付し、税務署への提出が完了した後は、会社でその写し(控え)を適切に保管しておきましょう。
控えを保管しておけば、従業員から再発行を依頼された場合や、税務署へ提出した内容に誤りが判明して訂正が必要になった場合でもスムーズに対応できます。
ただし、源泉徴収票には従業員の個人情報が記載されています。適切な方法で管理・保管し、必要な際に速やかに確認できる体制を整えておくことが大切です。
参考:提出した法定調書に記載誤りを発見した場合の訂正方法|国税庁
関連記事:源泉徴収票の保管期間は?会社側の管理方法と保管義務のある書類を解説
2-6. 【ポイント①】源泉徴収票は電子化できる!
従業員への源泉徴収票の交付は、紙だけでなく電子データでも可能です。ただし、電子交付をおこなうには、事前に従業員の同意を得る必要があります。
加えて、電子交付では、受給者が書面出力をできることなどの要件を満たさなければなりません。さらに、同意済みであっても紙での発行依頼があれば応じる必要があるため、社内で紙発行の手順もあらかじめ共有しておきましょう。
また、令和9年1月1日以降は、法定調書の種類(源泉徴収票など)ごとに、前々年(基準年)に提出すべきであった法定調書の枚数が30枚以上である場合、e-Taxなどによる電子提出が義務付けられます。
従来よりも電子提出の対象となる基準枚数が引き下げられているので、自社が対象となるか事前に確認しておきましょう。
参考:e-Tax等による法定調書の提出が義務化されています!|国税庁
関連記事:源泉徴収票は電子化しよう!義務基準やメリットをわかりやすく解説
2-7. 【ポイント②】令和9年1月から源泉徴収票のみなし提出の特例が開始
令和9年1月1日以後は「源泉徴収票のみなし提出」の特例が適用されます。給与支払報告書を市区町村へ電子提出した場合は、その内容が税務署へ提出した源泉徴収票とみなされます。
そのため、税務署提出用の「給与所得の源泉徴収票」を作成・提出する必要がなくなります。ただし、税務署への支払調書などその他の法定調書の提出義務や、従業員への源泉徴収票の交付義務は変わらず残るので注意しましょう。
関連記事:給与支払報告書と源泉徴収票の違いとは?提出先や電子化・一元化のポイントも紹介
3. 源泉徴収票を作成する際の主な記載事項
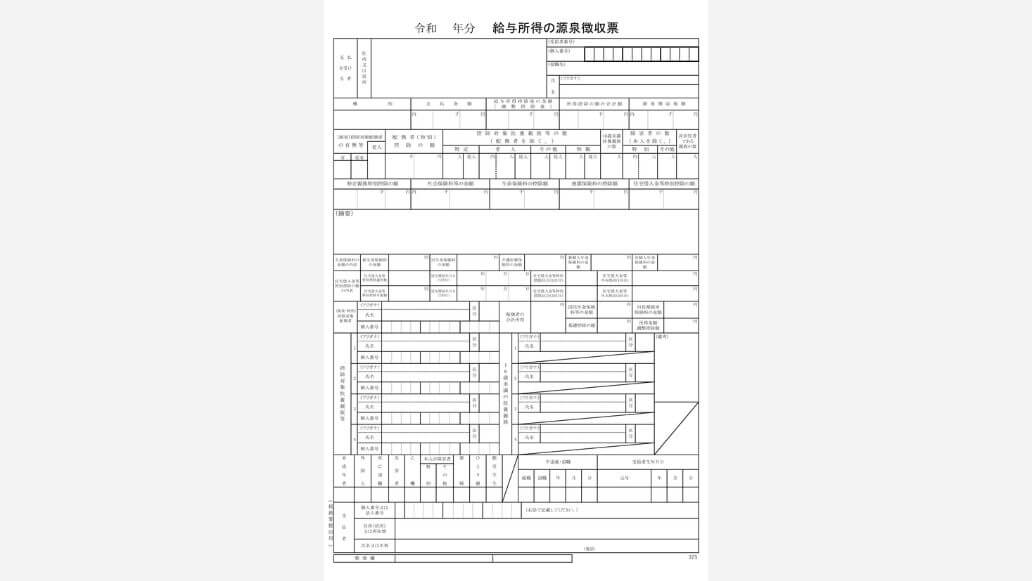
源泉徴収票を作成する際に記載が必要な主要な項目は次のとおりです。
- 支払金額
- 給与所得控除後の金額
- 所得控除の額の合計額
- 源泉徴収税額
ここでは、これらの項目について解説します。
参考:令和7年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引|国税庁
関連記事:【令和8年分】源泉徴収票の項目別書き方と注意点をわかりやすく解説
3-1. 支払金額
源泉徴収票の「支払金額」欄には、その年の1月1日から12月31日までに実際に支払った給与の総額を記載します。支払金額を算出する際は、所得控除額や源泉徴収税額を差し引かず、総支給額で記載するため注意が必要です。
ただし、通勤手当のように所得税法上非課税とされる手当(公共交通機関利用で月15万円までなどの限度額以内)は、支払金額には含めません。限度額を超える部分がある場合、その超過部分のみ課税対象として支払金額に含める必要があります。
なお、令和8年度税制改正により、令和8年4月1日以後に支払われる、自動車などで通勤する人に対する通勤手当の非課税限度額が見直されました。片道65km以上の通勤に係る非課税限度額が引き上げられたほか、一定の駐車場料金(上限5,000円/月)を非課税限度額に加算できるようになっているので注意しましょう。
関連記事:年末調整で通勤手当や交通費は給与に含まれる?非課税限度額や処理方法を解説
3-2. 給与所得控除後の金額
「給与所得控除後の金額」には「支払金額」から給与所得控除額を差し引いた後の金額を記入します。年末調整を実施しない人には記入が不要です。
令和8年度税制改正により、令和8年分は給与等の収入金額が220万円以下の場合の給与所得控除額が65万円から74万円へ引き上げられています。一方、給与等の収入金額が220万円を超える場合の給与所得控除額に変更はありません。
例えば「支払金額」が800万円の場合、給与所得控除額は190万円となるので、「給与所得控除後の金額」は610万円となります。
なお、給与等の収入金額が660万円未満の場合は、給与所得控除額を計算式ではなく、「年末調整等のための給与所得控除後の給与等の金額の表」に基づいて算出する必要があります。
参考:所得税法別表第5「年末調整等のための給与所得控除後の給与等の金額の表」|e-Gov法令検索
3-3. 所得控除の額の合計額
「所得控除の額の合計額」には、各種所得控除の合計額を記入しましょう。年末調整を実施しない人には記入が不要です。年末調整で適用できる所得控除は次のとおりです。
- 基礎控除
- 社会保険料控除
- 小規模企業共済等掛金控除
- 生命保険料控除
- 地震保険料控除
- 障害者控除
- 寡婦控除
- ひとり親控除
- 勤労学生控除
- 配偶者控除
- 配偶者特別控除
- 扶養控除
- 特定親族特別控除
令和8年度税制改正により、令和8年分の基礎控除額は最大95万円から最大104万円へ引き上げられました。年末調整では、給与所得控除後の金額(合計所得金額に相当)に応じて、次の基礎控除額を適用します。
|
合計所得金額(※年末調整の場合は給与所得控除後の金額) |
令和8年分 |
|
132万円以下 |
104万円 |
|
132万円超336万円以下 |
|
|
336万円超489万円以下 |
|
|
489万円超655万円以下 |
67万円 |
|
655万円超2,350万円以下 |
62万円 |
|
2,350万円超2,400万円以下 |
48万円 |
|
2,400万円超2,450万円以下 |
32万円 |
|
2,450万円超2,500万円以下 |
16万円 |
|
2,500万円超 |
適用なし |
例えば、次の所得控除が適用される場合の「所得控除額の合計額」は239万円です。
- 基礎控除:67万円
- 配偶者控除:38万円
- 扶養控除:38万円
- 社会保険料控除:96万円
また、寄附金控除、医療費控除、雑損控除は、年末調整では適用できず、確定申告でのみ適用を受けられる所得控除です。そのため、源泉徴収票の作成時に控除額を反映することはありません。
ただし、従業員が後日これらの控除を受けるために確定申告をおこなう際には、源泉徴収票の提出が必要になります。
関連記事:【2026年最新】所得控除16種類一覧|申告方法やよくあるミスも解説
3-4. 源泉徴収税額
源泉徴収税額には、1年間に源泉徴収した所得税および復興特別所得税の合計額を記載します。年末調整を実施する場合は、次の流れで税額を計算します。
- 「給与所得控除後の金額」から「所得控除の額の合計額」を差し引き課税所得金額を算出する
- 課税所得金額に所得税率を適用して所得税額を求める
- 所得税額から住宅ローン控除額を差し引き年調所得税額を算出する
- 年調所得税額に102.1%を乗じて、年調年税額(所得税および復興特別所得税の合計額)を計算する
例えば「給与所得控除後の金額」が610万円、「所得控除の額の合計額」が239万円の場合、課税所得金額は371万円となります。課税所得金額に所得税率を適用すると、所得税額は次のように計算できます。
所得税額:314,500円 = (610万円 − 239万円) × 20% − 427,500円
※課税所得金額371万円は所得税の速算表の「330万円超695万円以下」に該当します。
住宅ローン控除の適用がない場合、年調所得税額は314,500円です。この金額に復興特別所得税を加算するため、102.1%を乗じて年調年税額を算出します。
年調年税額:321,100円 = 314,500円 × 102.1%(100円未満切り捨て)
この場合、源泉徴収票の「源泉徴収税額」欄には321,100円を記載します。なお、年末調整を実施しない場合は、その年に源泉徴収した所得税および復興特別所得税の合計額をそのまま記載します。
関連記事:【2026年分】年末調整の計算方法をわかりやすく解説!計算例も紹介
3-5. その他
源泉徴収票には「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」以外にも、記載が必要な項目が数多くあります。
例えば、「控除対象扶養親族等の数」の欄は、「特定」「老人」「その他」「特親(特定親族)」の4つの区分に分かれています。令和8年度税制改正により、令和8年分の扶養親族等の所得要件は次のように見直されました。
|
区分 |
合計所得金額(ひとり親の生計を一にする子は総所得金額等)の要件 |
|
扶養親族 同一生計配偶者 ひとり親の生計を一にする子 |
62万円以下(改正前:58万円以下) |
|
特定親族 |
62万円超123万円以下(改正前:58万円超123万円以下) |
|
配偶者特別控除の対象となる配偶者 |
62万円超133万円以下(改正前:58万円超133万円以下) |
|
勤労学生 |
89万円以下(改正前:85万円以下) |
年末調整をおこなう際は、改正後の所得要件に基づいて扶養親族等の区分を正しく判定し、その内容を源泉徴収票へ記載する必要があります。
また、年末調整をおこなわない場合でも、扶養控除等申告書などに基づき記載すべき控除対象扶養親族等がいる場合は、その氏名や個人番号などを源泉徴収票へ記載しなければなりません。
さらに「社会保険料等の金額」には、基本的にその年中に給与等から控除した厚生年金保険料、健康保険料、介護保険料、雇用保険料などの社会保険料の合計額を記載します。この項目は、年末調整をおこなわない人についても記載が必要です。
また、年末調整をおこなう場合は、「保険料控除申告書」の内容に基づき、給与等から控除されていない国民年金保険料や国民健康保険料などの社会保険料、ならびに小規模企業共済等掛金についても合計額に含めます。
また、中途採用した従業員について前職分を含めて年末調整をおこなう場合、前職の源泉徴収票に記載された「支払金額」や「社会保険料等の金額」を現在の勤務先での金額と合算します。そのうえで、前職で源泉徴収された所得税額も含めて年間の所得税額を算出し、税額の過不足を精算する点にも留意が必要です。
源泉徴収票を正しく作成するには、年末調整を適切に完了しておくことが大切です。年末調整の業務フローやシステム化のメリットをまとめた「3分でわかる!システム化で変わる年末調整」をご用意しています。短時間でポイントを確認できる内容ですので、ぜひこちらからダウンロードしてご活用ください。
4. 源泉徴収票を作成するときの注意点
源泉徴収票を作成する際は、いくつか注意すべき点があります。正しく作成するためにも、あらかじめ確認しておきたいポイントを紹介します。
4-1. 最新のフォーマットを使用する
源泉徴収票を作成する際は、必ず最新の様式を使用しましょう。制度改正などに伴い、記載項目やフォーマットが変更されることがあるためです。
古い様式を使用すると、必要事項の記載漏れや提出先で受理されない原因となるおそれがあります。なお、令和8年度税制改正による源泉徴収票の様式変更はありません。
ただし、令和8年8月から税務署へ書面で提出する法定調書の様式が変更されます。同月以降に書面提出する場合は新しい様式を使用する必要があります。
最新の様式は、国税庁のWebサイトから入手できます。
4-2. 従業員交付用にはマイナンバーを記載しない
従業員に交付する源泉徴収票には、マイナンバー(個人番号)を記載してはいけません。しかし、税務署に提出する源泉徴収票には、マイナンバーの記載が必要となるため、無記載のまま提出しないように注意が必要です。
また、会社情報や従業員の個人情報についても、記入漏れや誤記がないか十分に確認することが重要です。源泉徴収票には重要な個人情報が含まれるので適切な情報管理を徹底しましょう。
関連記事:年末調整でマイナンバーは必要ない?正しい取り扱い方を解説
4-3. 住所欄は作成日時点の住所を記載する
源泉徴収票の住所欄には、原則として源泉徴収票を作成する日の現況に基づき記載をします。一方、市区町村に提出すべき給与支払報告書には、その提出をする年1月1日(中途退職者は退職時)の住所を記載することとなっています。そのため、税務署に提出すべき源泉徴収票にも、その提出をする年1月1日現在の住所を記載しても問題ないとされています。
参考:「給与所得の源泉徴収票」の「住所又は居所」欄の記載方法|国税庁
関連記事:給与支払報告書とは?書き方や提出先、期限、提出不要となる条件を解説
4-4. 摘要欄に記入漏れがないか
源泉徴収票の摘要欄は、特定の場合に記載が必須となります。例えば、扶養親族が5人以上いる場合にはその関係性を、所得金額調整控除を適用する場合には要件に応じた氏名を記載する必要があります。
また、税制改正により摘要欄へ新たな記載事項が追加されることもあるので、毎年の記載要領を確認し、漏れなく記入することが大切です。
参考:「(摘要)」欄|国税庁
4-5. 押印は原則不要
現在、源泉徴収票への押印(社印)は原則として不要です。行政手続きのデジタル化や押印の見直しに伴い、源泉徴収票の押印義務は廃止されています。
ただし、賃貸契約や住宅ローンの審査などでは、提出先の会社や金融機関から押印済みの源泉徴収票を求められることがあります。そのため、従業員から押印を依頼された際は、必要に応じて対応するとよいでしょう。
5. 源泉徴収票の作成内容が間違っていたらどうなる?
源泉徴収票の内容に誤りがあった場合は、追加の手続きが必要になったり、追徴課税が発生したりするおそれがあります。訂正方法と併せて確認しておきましょう。
5-1. 従業員の各種手続きに影響が出る
源泉徴収票は、従業員が転職先での年末調整や確定申告をおこなう際だけでなく、住宅ローンの審査や保育園の入園手続きなど、さまざまな場面で利用される重要な書類です。
そのため、支払金額や氏名・住所などの記載内容に誤りがあると、各種手続きがスムーズに進まない可能性があります。従業員に不利益が生じないよう、交付前には記載内容を十分に確認することが重要です。
5-2. 追加納税や還付手続きが必要となる
源泉徴収票に記載された所得控除額や源泉徴収税額などに誤りがある場合は、毎月の給与からの源泉徴収や年末調整にミスがあった可能性があります。その結果、本来納めるべき所得税額と実際に納付した税額に差額が生じることもあるでしょう。
税額が不足している場合は追加で納税が必要となり、反対に納め過ぎている場合は還付を受けるための手続きが必要になることがあります。源泉徴収票の内容に誤りを見つけた際は、速やかに内容を確認し、必要に応じて訂正手続きをおこないましょう。
なお、令和8年度税制改正に伴い、源泉徴収税額表が改定されます。給与等から徴収する所得税額を正しく計算するため、2027年1月1日以降の源泉徴収事務では「令和9年分 源泉徴収税額表」を使用しましょう。
関連記事:年末調整の間違いをやり直しする方法は?よくあるミスと訂正を防ぐコツも紹介
5-3. 源泉徴収票の訂正方法
源泉徴収票の記載内容に誤りが判明した場合は、提出期限(翌年1月31日)を過ぎていても、正しい内容で源泉徴収票を再作成し、従業員へ再交付する必要があります。また、誤った源泉徴収票が使用されることを防ぐため、すでに交付したものは回収・破棄することが望ましいでしょう。
税務署へすでに提出済みの場合は、訂正後の源泉徴収票を改めて提出する必要があります。その際は、当初提出した書類を無効とするため、既存の源泉徴収票の控え(写し)などを添付して訂正手続きをおこないます。
参考:提出した法定調書に記載誤りを発見した場合の訂正方法|国税庁
関連記事:年末調整の再調整は可能!方法やポイントをわかりやすく解説
5-4. 未発行や虚偽の記載には罰則がある
源泉徴収票の発行は、所得税法により会社に義務付けられています。そのため、未発行の場合は所得税法第242条に違反し、1年以下の拘禁刑または50万円以下の罰金が科される可能性があります。
この罰則は虚偽の内容を記載した場合にも適用されるものです。ただし、期限を過ぎた場合や記載内容に誤りがあった場合でも、直ちに罰則の対象となるわけではありません。
しかし、税務調査で誤りが判明した場合には、源泉所得税の加算税や延滞税が発生することもあります。こうしたリスクを防ぐため、給与データや年末調整の内容を正確に管理し、源泉徴収票の作成後は複数人で確認するなど、チェック体制を整えましょう。
6. 源泉徴収票の作成を効率化する手段
源泉徴収票は、国税庁が提供する様式を利用して作成できます。ただし、手書きやExcelで作成する場合は、記載内容や計算のミスが起こりやすく、修正にも手間がかかることがあります。
作成ミスを防ぎ、業務を効率化するためには、電子申告システムや給与計算ソフト、専門家への委託などを活用することが有効です。ここでは、源泉徴収票の作成を効率化する代表的な方法を紹介します。
6-1. e-Tax・eLTAXを利用する
源泉徴収票は、e-Tax(国税電子申告・納税システム)やeLTAX(地方税ポータルシステム)を利用して電子的に作成できます。紙で作成する場合と比べて、印刷や郵送の手間を削減できるほか、提出状況を管理しやすい点もメリットです。
また、eLTAXを利用すれば、給与支払報告書の電子データを作成する際に、税務署へ提出する源泉徴収票の電子データもあわせて作成できます。
さらに、令和9年1月1日以降は「源泉徴収票のみなし提出の特例」が始まり、eLTAXで給与支払報告書を提出した場合は、税務署への給与所得の源泉徴収票の提出があったものとみなされます。そのため今後は、eLTAXの活用がますます重要になるでしょう。
参考:給与・公的年金等の支払報告書及び源泉徴収票のeLTAXでの一括作成・提出(電子的提出の一元化)について|国税庁
6-2. 給与計算ソフトで作成する
給与計算ソフトは、源泉徴収票の作成に非常に便利です。
源泉徴収で算出した金額をもとにして、従業員ごとに源泉徴収票を自動生成する機能がついている給与計算ソフトもあります。搭載されている機能を有効活用すると、正確で効率的に作成ができます。
導入するにはコストがかかりますが、源泉徴収票の作成だけでなく、毎月の勤怠管理や給与計算にも利用できるため、多くの業務を効率化できるというメリットを考えると十分な費用対効果が得られるでしょう。
6-3. 外部の専門家に代行してもらう
自社で源泉徴収票を作成せずに、税理士などの専門家に委託するという方法も考えられます。
経理業務についてまだ不慣れな場合や、人手が足りない場合、ほかの業務に集中したい場合などは、外部の専門家に依頼して関連する手続きを代行してもらいましょう。
関連記事:給与計算の代行・アウトソーシングのメリット・デメリットと料金相場を紹介!
7. 源泉徴収票を正しく作成してスムーズで正確な納税に役立てよう
源泉徴収票は、税額や控除額など多くの情報を含む重要な書類です。記入漏れや計算ミスがないよう、慎重に作成し、必ずチェック体制を整えましょう。
作成に時間や人員が不足している場合は、給与計算ソフトやe-Taxを活用すれば効率的に作成・提出が可能です。必要に応じて税理士などの専門家に依頼し、無理なく正確な書類作成をおこなえる体制を整えることが大切です。
令和8年分の年末調整から、基礎控除と給与所得控除が同時に引き上げられ、所得税の壁は178万円になります。
申告書の該当欄と計算ロジックが変わり、多くの従業員で例年より還付額が増える見込みです。
当サイトではそのような担当者に向けて「3分でわかる!ジンジャー人事労務『年調収集オプション』」を無料配布しています。
資料では、基礎控除と給与所得控除の引き上げを1枚の表に整理し、押さえておきたい実務ポイント3つと、申告書の配布・回収・計算をWeb上で完結させるジンジャーの機能までご紹介しています。令和8年分の変更点と今年の進め方をまとめて確認したい方は、ぜひこちらから資料をダウンロードしてご活用ください。
jinjer Blogはバックオフィス担当者様を支援するため、勤怠管理・給与計算・人事労務管理・経費管理・契約業務・帳票管理などの基本的な業務の進め方から、最新のトレンド情報まで、バックオフィス業務に役立つ情報をお届けします。
人事・労務管理のピックアップ
-
【採用担当者必読】入社手続きのフロー完全マニュアルを公開
人事・労務管理公開日:2020.12.09更新日:2026.03.11
-
人事総務担当がおこなう退職手続きの流れや注意すべきトラブルとは
人事・労務管理公開日:2022.03.12更新日:2025.09.25
-
雇用契約を更新しない場合の正当な理由とは?伝え方・通知方法も紹介!
人事・労務管理公開日:2020.11.18更新日:2026.03.27
-
社会保険適用拡大とは?2025年6月改正法成立後の動向や必要な対応を解説
人事・労務管理公開日:2022.04.14更新日:2026.02.27
-
健康保険厚生年金保険被保険者資格取得届とは?手続きの流れや注意点
人事・労務管理公開日:2022.01.17更新日:2026.05.29
-
同一労働同一賃金で中小企業が受ける影響や対応しない場合のリスクを解説
人事・労務管理公開日:2022.01.22更新日:2025.08.26
年末調整の関連記事
-
配偶者特別控除と配偶者控除の違いとは?年収いくらまでが対象か適用条件を解説
人事・労務管理公開日:2025.11.17更新日:2026.09.01
-
特定親族特別控除とは?適用要件・控除額や令和8年分の変更点をわかりやすく解説
人事・労務管理公開日:2025.11.14更新日:2026.09.01
-
産休・育休中の配偶者特別控除を忘れずに!年末調整手続きの注意点も解説
人事・労務管理公開日:2025.11.12更新日:2026.09.01