【2026年分】年末調整の計算方法をわかりやすく解説!計算例も紹介
更新日: 2026.9.4 公開日: 2021.2.24 jinjer Blog 編集部

年末調整の計算方法を正しく理解していなければ、その年に納めるべき所得税を正確に算出することはできません。
令和8年分の年末調整では、給与所得控除や基礎控除の引き上げ、扶養親族等の所得要件の見直しなど、税制改正の内容が反映されており、例年以上に複雑な対応が求められます。
本記事では、2026年最新の税制改正ポイントを踏まえた年末調整の計算方法をわかりやすく解説するとともに、具体的な計算例や実務で誤りやすい注意点についても紹介します。

令和8年分の年末調整から、基礎控除と給与所得控除が同時に引き上げられ、所得税の壁は178万円になります。
申告書の該当欄と計算ロジックが変わり、多くの従業員で例年より還付額が増える見込みです。
当サイトではそのような担当者に向けて「3分でわかる!ジンジャー人事労務『年調収集オプション』」を無料配布しています。
資料では、基礎控除と給与所得控除の引き上げを1枚の表に整理し、押さえておきたい実務ポイント3つと、申告書の配布・回収・計算をWeb上で完結させるジンジャーの機能までご紹介しています。令和8年分の変更点と今年の進め方をまとめて確認したい方は、ぜひこちらから資料をダウンロードしてご活用ください。
1. 年末調整の計算はなぜ発生する?
年末調整をおこなう理由は、毎月の給与から差し引かれる源泉所得税は「概算」であり、年末にその年の正しい所得税額を精算する必要があるからです。年末調整の結果、追加徴収が発生することも、逆に還付を受けられることもあります。
①給与・賞与の増加②扶養の人数の減少③各種控除(保険料控除や住宅ローン控除など)の適用などがある人は、この差額が大きくなりがちです。
原則として、扶養控除等申告書を提出している人は全員年末調整の対象ですが、年間の給与収入が2,000万円を超える人や、複数の勤務先から給与の支払いを受けていて扶養控除等申告書を出していない人、継続して同一の雇用主に雇用されない、いわゆる日雇い労働者などは対象外となります。
1-1. 令和8年度税制改正で変わる年末調整のポイント
令和8年度(2026年度)の税制改正では、年末調整の計算方法に関連する主な見直しとして、次の3点が挙げられます。
- 給与所得控除の最低保障額が65万円から74万円へ引き上げ
- 基礎控除額が最大95万円から最大104万円へ引き上げ
- 扶養親族等の所得要件の見直し(例:同一生計配偶者の合計所得金額要件が58万円以下から62万円以下へ変更)
これらの改正により、給与所得や各種所得控除、課税所得金額の計算方法が変更されます。
改正内容を反映せずに年末調整をおこなうと、所得税の過不足が発生し、従業員への追加徴収・還付対応や、税務署への修正手続きが必要となるおそれがあります。そのため、最新の税制改正を踏まえた適切な年末調整が重要です。
関連記事:2026年(令和8年)の年末調整の変更点!手続きのポイントもわかりやすく解説
2. 【2026年分】年末調整の計算方法をわかりやすく解説
ここでは、令和8年度税制改正の内容を反映した2026年分の年末調整について、実際の計算方法に沿ってわかりやすく解説します。
2-1. 年間の給与収入・社会保険料・源泉徴収税額を確認する
まずは、年末調整に必要となる1年間の給与や控除額を集計します。確認する主な項目は次のとおりです。
- 1年間に支給した給与・賞与の総額
- 給与から控除した社会保険料の合計額
- 毎月の給与・賞与から源泉徴収した所得税額
集計する際は、出張旅費や一定額までの通勤手当など、所得税が課税されない非課税所得は給与収入に含めないよう注意しましょう。
また、年の途中で中途入社した従業員については、前職で交付された源泉徴収票を提出してもらい、前職分の給与と現在の勤務先で支払った給与を合算して年末調整をおこなう必要があります。
関連記事:【2026年最新】所得税の非課税は年収いくらまで?具体的なラインを解説
2-2. 給与所得を計算する
その年1年間に支払うべきことが確定した給与の合計額から、給与所得控除後の給与等(給与所得)の金額を求めます。給与所得は次の式で求められます。
給与所得の金額 = 1年間の給与等の収入金額 - 給与所得控除の金額
給与所得控除の金額は、給与等の収入金額に応じて変わります。給与等の収入金額が660万円未満の場合には、「年末調整等のための給与所得控除後の給与等の金額の表(所得税法別表第5)」を使って給与所得の金額を求める必要があります。
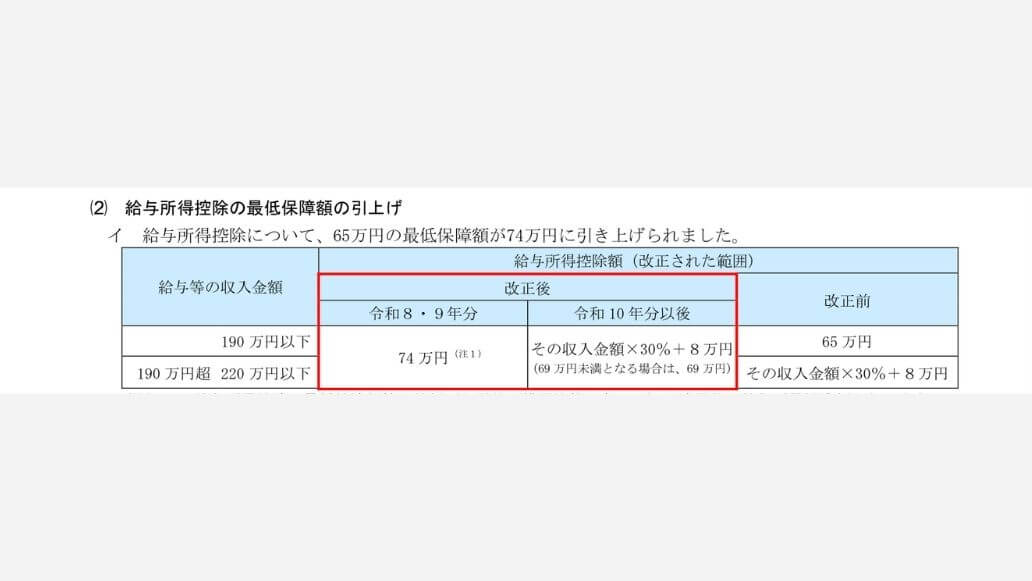
また、令和8年度税制改正により、令和8年分から給与所得控除の最低保障額は65万円から74万円へ引き上げられた点にも留意が必要です。給与収入が220万円以下の給与所得者については控除額が改正されていますが、給与収入が220万円を超える場合の給与所得控除額に変更はありません。
なお、子ども・特別障害者等を有する者等の所得金額調整控除の適用がある場合には、その所得金額調整控除の額を、給与所得の額から差し引きます。
2-2-1. 子ども・特別障害者等を有する者等の所得金額調整控除
子ども・特別障害者等を有する者等の所得金額調整控除は、その年の給与等の収入金額が850万円を超える給与所得者で、(1)のa,b,cのどれかに該当する給与所得者の総所得金額を計算する場合に、(2)の所得金額調整控除額を給与所得から控除するものです。
(1)適用対象者
a本人が特別障害者に該当する人
b年齢23歳未満の扶養親族がいる人
c特別障害者である同一生計配偶者または扶養親族がいる人
(2)所得金額調整控除額
{給与等の収入金額(1,000万円超の場合は1,000万円) - 850万円}×10%=控除額(1円未満の端数があるときは、その端数を切り上げます。)
年末調整においてこの控除の適用を受けようとする給与所得者は、その年最後に給与等の支払を受ける日の前日までに、会社に所得金額調整控除申告書を提出する必要があります。
この控除は、同一生計内のいずれか一方のみの所得者に適用するという制限がありません。そのため、例えば、夫婦ともに給与等の収入金額が850万円を超えていて、夫婦の間に年齢23歳未満の扶養親族である子が1人いるような場合には、その夫婦の両方が、この控除の適用を受けられます。
2-3. 所得控除の合計額を計算する
次に、各種所得控除の合計額を計算します。
年末調整により受けられる所得控除は、社会保険料控除、小規模企業共済等掛金控除、生命保険料控除、地震保険料控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除、扶養控除、特定親族特別控除、配偶者控除、配偶者特別控除、基礎控除です。
令和8年度税制改正では基礎控除額が見直され、令和8年分は合計所得金額に応じて最大104万円まで引き上げられています。一方、合計所得金額が2,350万円を超える場合の基礎控除額については改正はありません。
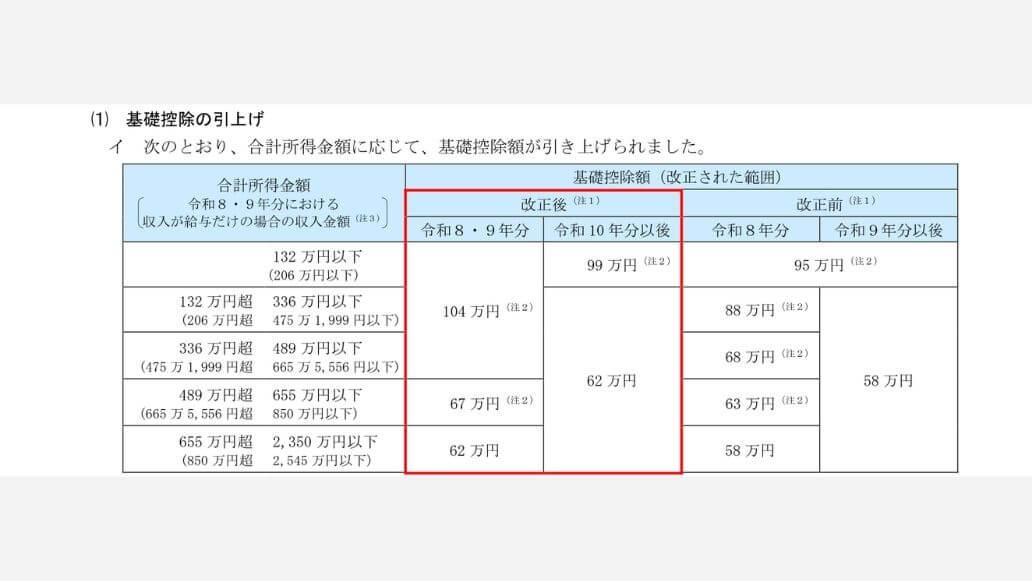
また、扶養控除や配偶者控除などの判定基準となる扶養親族等の所得要件も見直されています。令和8年分の年末調整では、新しい所得要件に基づいて控除の適用可否を判断する必要があります。
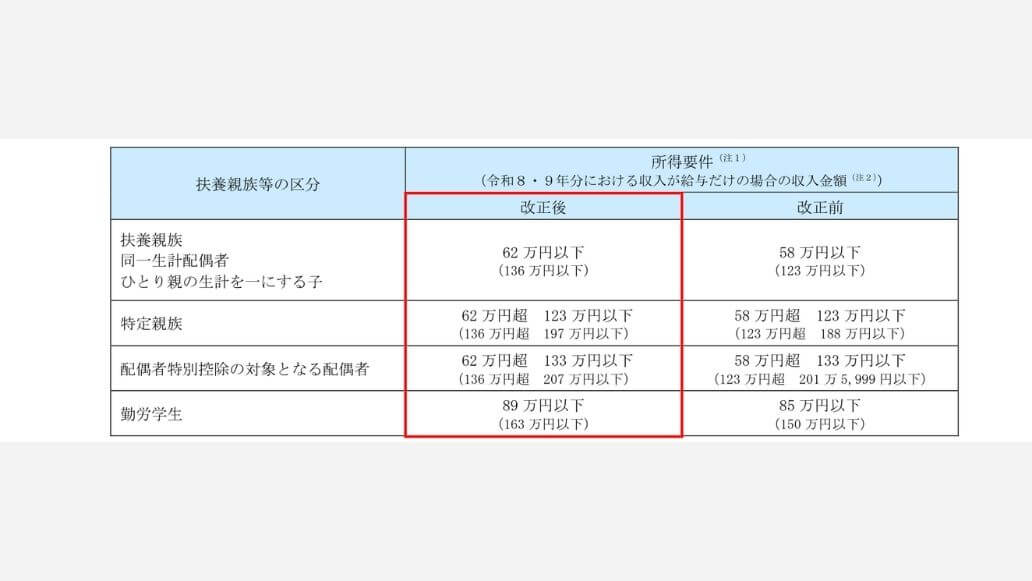
とくに、扶養控除や配偶者控除(配偶者特別控除)、特定親族特別控除は、所得要件の変更により適用可否が変わるケースもあるため、申告書の内容や所得金額を十分に確認したうえで控除額を計算しましょう。
2-3-1. 社会保険料控除
納税者が自分または自分と同じ生計で暮らしている配偶者やその他の親族の負担すべき社会保険料(健康保険料や年金保険料など)を支払った場合には、その支払った金額について所得控除が受けられます。これを社会保険料控除といいます。
控除が認められる金額は、その年に実際に支払った金額と給与や公的年金から差し引かれた金額の全額です。給与から差し引いた社会保険料も必ず計算に含めるようにしましょう。
関連記事:年末調整の社会保険料控除とは?書き方や申告漏れ・提出忘れへの対応を解説
2-3-2. 小規模企業共済等掛金控除
納税者が小規模企業共済法に規定された共済契約に基づく掛金等を支払った場合には、その支払った金額について所得控除を受けることができます。これを小規模企業共済等掛金控除といいます。
小規模企業共済等掛金控除の金額は、その年に支払った掛金の全額です。例えば、個人型確定拠出年金iDeCo(イデコ)を支払った場合などに、小規模企業共済等掛金控除は適用できます。
2-3-3. 生命保険料控除
納税者が生命保険料、介護医療保険料、個人年金保険料を支払った場合には、最大12万円の所得控除が受けられます。これを生命保険料控除といいます。
なお、生命保険料控除には限度額が設けられているため、計算をする際は注意が必要です。例えば、旧契約の個人年金保険料を5万円、新契約の個人年金保険料を4万円支払っている場合、控除額は次のように計算されます。
|
区分 |
控除額 |
|
①旧契約のみ |
37,500円 |
|
②新契約のみ |
30,000円 |
|
③旧契約+新契約(※新契約の上限適用) |
40,000円(①+②=67,500円>40,000円) |
このケースでは、最も有利となる③の4万円が控除額として適用されます。このように、旧契約と新契約を併用している場合には、それぞれの計算結果を合算したうえで、どのパターンが最も有利になるかを比較して判断する点に注意が必要です。
2-3-4. 地震保険料控除
納税者が特定の損害保険契約等に係る地震等損害部分の保険料または掛金を支払った場合には、最大5万円の所得控除が受けられます。これを地震保険料控除といいます。
なお、火災保険料は地震保険料控除の対象外です。地震保険料控除の金額は次のとおりです。
|
区分 |
年間の支払保険料の合計 |
控除額 |
|
(1)地震保険料 |
50,000 円以下
|
支払金額の全額 |
|
50,000 円超 |
一律50,000円 |
|
|
(2)旧長期損害保険料 |
10,000円以下 |
支払金額の全額 |
|
10,000円超 20,000円以下 |
支払金額 × 1/2 + 5,000円 |
|
|
20,000円超 |
15,000円 |
|
|
(1)・(2)両方がある場合 |
ー |
(1)、(2)それぞれの方法で計算した金額の合計額(最高50,000円) |
2-3-5. 障害者控除
納税者自身、同一生計配偶者、扶養親族が所得税法上の障害者に当てはまる場合には、一定の金額の所得控除が受けられます。これを障害者控除といいます。障害者控除の額は、障害者:27万円、特別障害者:40万円、同居特別障害者:75万円です。
関連記事:年末調整の障害者控除とは?対象範囲や控除額、書類の記載方法を解説
2-3-6. 寡婦控除
納税者が寡婦であるときは、27万円の所得控除を受けることができます。これを寡婦控除といいます。寡婦(女性)が対象のため、寡夫(男性)はこの控除を適用できないので注意が必要です。
2-3-7. ひとり親控除
納税者がひとり親であるときは、35万円の所得控除が受けられます。これをひとり親控除といいます。
ひとり親控除は、婚姻の有無にかかわらず、現に配偶者がいない状態で、かつ生計を一にする子を有するなどの要件を満たす場合に適用される制度です。
寡婦控除とひとり親控除の併用はできません。寡婦控除は、ひとり親に該当しない場合に適用される制度です。
なお、令和8年度税制改正により、2026年分の年末調整から生計を一にする子の総所得金額等の要件は62万円以下(改正前:58万円以下)へ変更されるので注意が必要です。
関連記事:年末調整のひとり親控除とは?寡婦控除との違いや対象者を解説
2-3-8. 勤労学生控除
納税者自身が勤労学生であるときは、27万円の所得控除が受けられます。これを勤労学生控除といいます。
なお、令和8年度税制改正により勤労学生の合計所得金額の要件が85万円以下(給与収入のみの場合は150万円以下)から89万円以下(給与収入のみの場合は163万円以下)へ引き上げられました。
年末調整では、従業員が勤労学生控除の適用対象となるかどうかを忘れずに確認しましょう。
2-3-9. 扶養控除
納税者に所得税法上の控除対象扶養親族となる人がいる場合には、一定の金額の所得控除が受けられます。これを扶養控除といいます。
扶養控除の金額は次のとおりです。
- 一般の控除対象扶養親族:38万円
- 特定扶養親族:63万円
- 老人扶養親族 同居老親等以外の者:48万円
同居老親等 :58万円
なお、令和8年度税制改正により、2026年分の年末調整から扶養親族の所得要件は62万円以下(改正前:58万円以下)へ変更されるので注意が必要です。
2-3-10. 特定親族特別控除
納税者に所得税法上の特定親族に該当する人がいる場合、最大63万円の所得控除を受けられます。これを特定親族特別控除といいます。
特定親族特別控除は令和7年度税制改正により創設され、令和7年分以降の年末調整から適用できます。
特定親族とは、納税者と生計を一にする19歳以上23歳未満の親族(里子を含む)で、合計所得金額が62万円超123万円以下(令和8年度税制改正後)である人(配偶者など一定の人を除く)を指します。
例えば、令和8年分において20歳の学生がアルバイト収入として給与収入136万円(合計所得金額62万円)を超えた場合、その親などの扶養者は従来の扶養控除を適用できません。
しかし、給与収入197万円以下であれば、扶養控除の対象外であっても、特定親族特別控除の適用を受けられる可能性があります。ただし、特定親族の合計所得金額が85万円(給与収入のみの場合は159万円)を超えると、控除額は段階的に減少するため注意が必要です。
2-3-11. 配偶者控除
納税者に所得税法上の控除対象配偶者がいる場合には、最大38万円(老人控除対象配偶者は最大48万円)の所得控除が受けられます。これを配偶者控除といいます。
配偶者控除の金額は次のとおりです。
|
控除を受ける納税者本人の 合計所得金額 |
控除額 |
|
|
一般の控除対象配偶者 |
老人控除対象配偶者 |
|
|
900万円以下 |
38万円 |
48万円 |
|
900万円超950万円以下 |
26万円 |
32万円 |
|
950万円超1,000万円以下 |
13万円 |
16万円 |
老人控除対象配偶者とは、控除対象配偶者のうち、その年12月31日現在の年齢が70歳以上の人をいいます。なお、令和8年度税制改正により、2026年分の年末調整から同一生計配偶者の所得要件は62万円以下(改正前:58万円以下)へ変更されるので注意が必要です。
参考:No.1191 配偶者控除|国税庁
参考:源泉所得税の改正のあらまし 令和8年4月|国税庁
関連記事:年末調整は結婚したら何が変わる?結婚後の書き方や結婚予定がある場合の対応を解説
2-3-12. 配偶者特別控除
配偶者に62万円(令和8年度税制改正後)を超える所得があるため配偶者控除を受けられないときでも、配偶者の所得金額に応じて、最大38万円の所得控除が受けられる場合があります。これを配偶者特別控除といいます。
なお、配偶者の合計所得金額が133万円を超えると適用できません。また、配偶者控除や配偶者特別控除は夫婦の間で互いに受けることはできません。
関連記事:配偶者特別控除の所得金額はいくらまで?年末調整や年収の壁との関係を解説
2-3-13. 基礎控除
基礎控除とは、合計所得金額が2,500万円以下のすべての人が適用できる所得控除です。令和8年度税制改正により、基礎控除額が引き上げられている点に注意が必要です。
|
合計所得金額 |
改正後 |
|
|
令和8・9年分 |
令和10年分以降 |
|
|
132万円以下 |
104万円 |
99万円 |
|
132万円超336万円以下 |
62万円 |
|
|
336万円超489万円以下 |
||
|
489万円超655万円以下 |
67万円 |
|
|
655万円超2,350万円以下 |
62万円 |
|
|
2,350万円超2,400万円以下 |
48万円(改正なし) |
|
|
2,400万円超2,450万円以下 |
32万円(改正なし) |
|
|
2,450万円超2,500万円以下 |
16万円(改正なし) |
|
|
2,500万円超 |
適用なし(改正なし) |
|
2-4. 課税所得金額を計算する
給与所得の金額から所得控除の合計額を差し引き、課税所得金額を計算します。
課税所得金額 = 給与所得の金額 - 所得控除の合計額
課税所得金額は1,000円未満を切り捨てます。
2-5. 所得税率を掛け合わせる
課税所得金額に所得税の速算表の税率を適用し、所得税額を計算します。所得税は超過累進税率となっており、課税所得が増えるほど税率も高くなります。
課税所得金額 × 所得税率 ー 控除額 = 所得税額
|
課税所得金額 |
税率 |
控除額 |
|
1,000円 から 1,949,000円まで |
5% |
0円 |
|
1,950,000円から 3,299,000円まで |
10% |
97,500円 |
|
3,300,000円から 6,949,000円まで |
20% |
427,500円 |
|
6,950,000円から 8,999,000円まで |
23% |
636,000円 |
|
9,000,000円から 17,999,000円まで |
33% |
1,536,000円 |
|
18,000,000円から 39,999,000円まで |
40% |
2,796,000円 |
|
40,000,000円 以上 |
45% |
4,796,000円 |
2-6. 住宅借入金等特別控除(住宅ローン控除)の額を差し引く
年末調整で住宅借入金等特別控除(住宅ローン控除)を適用する場合には、算出した所得税額から住宅ローン控除の控除額を差し引き、基準所得税額を計算します。
基準所得税額 = 所得税額 ー 住宅ローン控除額
住宅ローン控除額は、原則としてその年の年末時点における住宅借入金等の残高に0.7%を乗じて計算します。ただし、この制度は合計所得金額が2,000万円以下である年に限って適用されます。また、控除額には上限が設けられているので、計算にあたっては注意が必要です。
また、令和8年度税制改正では、住宅ローン控除の対象となる住宅の要件が見直され、省エネ住宅や子育て世帯への優遇拡大、床面積要件の緩和などがおこなわれたうえで、適用期限が令和12年12月31日まで5年延長されています。
なお、1年目の住宅ローン控除は年末調整で適用できないため、従業員自身による確定申告で対応する必要があります。2年目以降は年末調整で適用できます。
参考:No.1213 認定住宅の新築等をした場合(住宅借入金等特別控除)|国税庁
参考:源泉所得税の改正のあらまし 令和8年4月|国税庁
2-7. 復興特別所得税を計算する
復興特別所得税は、基準所得税額に2.1%を乗じて算出されます。そのため、所得税と復興特別所得税を合算した年調年税額は、基準所得税額に102.1%を乗じて求めます。
年調年税額 = 基準所得税額 × 102.1%
また、年調年税額は100円未満を切り捨てて計算します。
なお、令和8年度税制改正により、令和9年1月から所得税額の1%相当を課税対象とする防衛特別所得税が創設されます。あわせて、復興特別所得税については税率が1.1%へ引き下げられるとともに、課税期間が令和29年12月31日まで10年間延長されます。
令和8年分の年末調整には影響しませんが、令和9年以後の源泉徴収および年末調整から反映されるので、制度変更の内容は事前に確認しておく必要があります。
2-8. 納付額と源泉徴収額の差分を調整する
最後に、源泉徴収済みの所得税額と照らし合わせて、多く支払っていた場合は従業員へ還付金の返還、少なく支払っていた場合は差額を徴収します。
年調年税額 - 源泉徴収額 = 還付金または追加徴収金
3. 令和8年分の年末調整の計算事例
では、年末調整の計算例(令和8年分)を紹介します。例えば、その年の途中に転職してきた独身者や、収入のない配偶者と16歳の子どもがいる既婚者など、さまざまなケースごとに章を分けて計算例を示しています。
なお、計算イメージを掴みやすいように、収入や控除などの条件金額は想定されるケースごとの概算額を用いています。実際のケースに置き換えながら手順を確認し、年末調整の計算方法をシミュレーションしましょう。
3-1. その年の途中に転職してきた独身者
その年の途中に転職してきた独身者で、次の条件に該当するケースを想定して計算をしてみましょう。
- 年間の給与額:400万円(前職分を含む、以下の条件も同様)
- 源泉徴収税額:10万円
- 社会保険料:30万円
まずは給与所得を求めます。
400万円(年間給与収入) - 124万円(給与所得控除) = 276万円
次に、各種所得控除を差し引いた後の金額を求めます。
276万円 - 30万円(社会保険料控除)- 104万円(基礎控除)= 142万円(1,000円未満切り捨て)
続いて、所得税額を求めます。
142万円 × 5% = 7万1,000円
住宅借入金等特別控除はないため、年調年税額を求めましょう。
7万1,000円 × 102.1% ≒ 7万2,400円(100円未満切り捨て)
7万2,400円が年間の所得税額です。源泉徴収額が10万円のため、差額の2万7,600円を従業員へ還付することになります。
なお、年の途中で転職してきた人の場合、前職の源泉徴収票を提出してもらう必要があります。給与総額や源泉徴収税額などは、転職前の会社の分をあわせて計算する点に注意が必要です。
3-2. 収入なしの配偶者と16歳の子どもがいる既婚者
ここでは、既婚者で、収入なしの配偶者(一般の控除対象配偶者)と16歳の子ども(一般の控除対象扶養親族)を1人おり、次の条件に該当するケースを想定して計算をしてみましょう。
- 年間の給与額:700万円
- 源泉徴収税額:25万円
- 社会保険料:75万円
- 生命保険料控除額:7万1,500円(※支払額ではなく控除額である点に注意)
まずは給与所得を求めます。
700万円(年間給与収入) - 180万円(給与所得控除) = 520万円
次に、各種所得控除を差し引いた後の金額を求めます。
520万円 - 38万円(配偶者控除)- 38万円(扶養控除)- 75万円(社会保険料控除)- 7万1,500円(生命保険料控除) - 67万円(基礎控除) = 294万8,000円(1,000円未満切り捨て)
続いて、所得税額を求めます。
294万8,000円 × 10% - 9万7,500円 = 19万7,300円
住宅借入金等特別控除はないため、年調年税額を求めましょう。
19万7,300円 × 102.1% ≒ 20万1,400円(100円未満切り捨て)
源泉徴収額が25万円のため、差額の4万8,600円を従業員へ還付することになります。
このように、配偶者や子などの扶養親族がいる場合や、生命保険料などを支払っている場合、年末調整で適用できる控除額が増え、還付金が大きくなる可能性もあります。
3-3. 5歳の子供がいるひとり親
ここでは、5歳の子供がいるひとり親で、次の条件に該当するケースを想定して計算をしてみましょう。
- 年間の給与額:280万円
- 源泉徴収税額:3万円
- 社会保険料:25万3,600円
まずは給与所得を求めます。
280万円(年間給与収入) - 92万円(給与所得控除) = 188万円
次に、各種所得控除を差し引いた後の金額を求めます。
188万円 - 35万円(ひとり親控除)- 25万3,600円(社会保険料控除)- 104万円(基礎控除) = 23万6,000円(1,000円未満切り捨て)
続いて、所得税額を求めます。
23万6,000円 × 5% = 1万1,800円
住宅借入金等特別控除はないため、年調年税額を求めましょう。
1万1,800円 × 102.1% ≒ 1万2,000円(100円未満切り捨て)
源泉徴収額が3万円のため、差額の18,000円を従業員へ還付することになります。
扶養控除は被扶養者が16歳以上でなければ適用できません。この例では子供は5歳のため、扶養控除を適用できません。しかし、ひとり親控除は子供の年齢は関係ないので適用できます。
3-4. 学校に通いながら働く20歳の学生
学校に通いながら働く20歳の学生を例に、年末調整の計算を確認してみましょう。条件は次のとおりです。
- 年間の給与額:140万円
- 源泉徴収税額:3万円
- 社会保険料:15万円
まずはステップ1で紹介した給与所得を求めます。
140万円(年間給与収入) - 74万円(給与所得控除) = 66万円
次に、各種所得控除を差し引いた後の金額を求めます。勤労学生控除が適用できる点に注意してください。
66万円 - 15万円(社会保険料控除)- 27万円(勤労学生控除)- 104万円(基礎控除)= −80万円
課税所得がマイナスになるため、所得税は発生せず、源泉徴収済みの3万円は全額還付されます。
なお、勤労学生控除を適用しなくても課税所得は生じず、所得税は0円です。しかし、年末調整の結果は住民税の計算にも影響します。所得税と住民税では控除額が異なるものもあるので、所得税が発生しなくても住民税が課税される場合があります。そのため、年末調整で適用できる控除は必ず反映させることが重要です。
また、この学生の給与所得控除後の所得は66万円で、扶養控除の対象となる合計所得金額の要件(62万円以下)を超えるので、扶養者は扶養控除を適用できません。しかし、特定親族の所得要件は満たすため、扶養者は特定親族特別控除を適用できる可能性がある点も押さえておきましょう。
4. 令和8年分の年末調整の計算で間違えやすいポイント
ここでは、令和8年分の年末調整の計算において、とくに誤りが生じやすい論点について整理します。税制改正の影響により適用時期や判定基準が複雑化しているため、実務では制度理解と運用の両面で注意が必要です。
4-1. 2026年11月以前に退職する従業員への税制改正の適用可否
令和8年度税制改正のうち年末調整に関する見直しは、2026年12月1日から施行されます。
そのため、2026年11月以前に退職し、退職時に年末調整をおこなう従業員(死亡退職や著しい心身の障害により退職した人などに限られる)は、改正前の制度に基づいて税額を計算することになります。
なお、当該退職者が改正後の基礎控除や給与所得控除の適用を受ける場合には、原則として確定申告が必要となります。そのため、退職者に対しては必要な手続きについて適切に案内することが大切です。
参考:令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A|国税庁
4-2. 扶養親族等の所得要件の判定
2026年分の年末調整では扶養親族等の所得要件も引き上げられています。その結果、これまで扶養親族等に該当しなかった親族が、新たに対象となるケースが生じます。
例えば、給与収入のみで年間135万円の配偶者がいる場合を考えてみましょう。令和8年度税制改正後は給与所得控除の最低保障額が74万円となるので、合計所得金額は61万円となります。
この場合、改正後の扶養親族等の所得要件(62万円以下)を満たすことから、配偶者控除の適用対象となります。そのため、従業員には配偶者控除等申告書へ正確に記載してもらうことが重要です。
さらに、このケースでは源泉控除対象配偶者の要件も満たすので、年初(または前年末)に提出された扶養控除等申告書に記載がない場合には、年末調整の際に改めて記載内容を確認・追記してもらう必要があります。
これにより、2027年1月以降に支給する給与からの源泉所得税の計算にも正しく反映されます。また、2027年1月以降は改正内容を反映した「令和9年分 源泉徴収税額表」を使用するので、給与計算担当者は税額表の切り替えも忘れずにおこないましょう。
参考:専門用語集|国税庁
関連記事:給与計算における所得税の計算方法とは?源泉徴収の仕組みも解説
4-3. 通勤手当や食事の現物支給の非課税限度額の改正
令和8年度税制改正では、通勤手当および食事手当に係る非課税限度額についても見直しがおこなわれています。
例えば、自動車などにより通勤する従業員については、片道65km以上の通勤手当に係る非課税限度額が引き上げられました。また、一定の駐車場料金についても、新たに非課税の対象として取り扱われることとされています。
さらに、食事の現物支給に係る所得税の非課税限度額は月額7,500円(改正前:月額3,500円)へと引き上げられました。加えて、深夜勤務に伴う夜食の現物支給に代えて支給する金銭についても、非課税とされる1回あたりの支給上限額が650円以下(改正前:300円以下)へと引き上げられています。
これらの改正は2026年4月以降に支給されるものから適用されています。そのため、非課税となるべき手当を誤って課税扱いとしている場合、本来は発生しない所得税が給与から天引きされ、従業員の手取りが減少している可能性があります。
年末調整の実施にあたっては、通勤手当や食事の現物支給の非課税限度額が正しく適用されているかを改めて確認することが重要です。
4-4. 23歳未満の扶養親族がいる場合の生命保険料控除額
令和8年分の年末調整では、23歳未満の扶養親族を有する場合に限り、一般生命保険料控除(新契約)の上限額が4万円から6万円に引き上げられます。控除額の計算方法は次のとおりです。
|
年間の新生命保険料 |
控除額 |
|
3万円以下 |
保険料の全額 |
|
3万円超6万円以下 |
保険料× 1/2 +1.5万円 |
|
6万円超12万円以下 |
保険料 × 1/4 + 3万円 |
|
12万円超 |
一律6万円 |
また、23歳未満の扶養親族を有する場合には、旧契約と新契約の保険料を合わせた一般生命保険料控除の適用限度額も6万円となります。ただし、「一般生命保険料控除」「介護医療保険料控除」「個人年金保険料控除」を合算した場合の適用限度額は、従来どおり12万円です。
年末調整では、従業員から提出される保険料控除申告書に基づき、23歳未満の扶養親族の有無や契約区分を正確に確認したうえで、適用できる控除額を適切に計算する必要があります。なお、この改正に伴い、令和8年分の保険料控除申告書の様式も変更されているため、運用面でも注意が必要です。
参考:変更を予定している年末調整関係書類(事前の情報提供)|国税庁
関連記事:【令和8年分】保険料控除申告書の書き方・添付書類|よくある計算ミスも解説
5. 年末調整の計算方法の注意点
手順に沿って進めることで、年末調整の計算はスムーズにおこなえますが、従業員数が多い場合にはミスが発生しやすくなります。ここでは、年末調整の計算をおこなう際に注意しておきたいポイントについて解説します。
5-1. 対象者(パート・アルバイト含む)を正しく把握する
年末調整は、その年の最後まで会社に在籍している従業員全員が対象です。雇用形態にかかわらず、正社員だけでなくパート・アルバイトも含まれます。たとえ年末調整の計算結果として所得税が発生しない場合でも、その年に源泉徴収がされていれば、正しく年末調整をおこない、必要に応じて還付をしなければなりません。
ただし、次のいずれかに該当する人は、原則として年末調整の対象外です。
- 扶養控除等申告書を提出していない人
- その年の給与総額が2,000万円を超える人
- 災害減免法の規定によりその年に徴収猶予や還付を受けた人
- 年の中途に退職をした人
なお、年の中途に退職した人でも、次のいずれかに該当する場合は年末調整の対象に含まれます。
- 海外支社への転勤などの理由で非居住者となった人
- 死亡退職をした人
- 著しい心身の障害のため退職した人(退職後に再就職をして給与を受け取る見込みのある人を除く)
- 12月に支給されるべき給与等を受け取り退職した人
- パート・アルバイトなどでその年の給与総額が123万円以下である人(退職後に再就職をして給与を受け取る見込みのある人を除く)
なお、令和8年度(2026年度)税制改正により、2026年12月1日以後は、上記のパート・アルバイトなどに係る給与収入の基準額が「136万円以下」へ引き上げられます(給与所得控除の最低保障額74万円+扶養親族等の所得要件62万円)。改正の前後で退職者がいる場合は、適用される基準額を確認したうえで年末調整をおこないましょう。
また、年末調整の対象外となる人は、基本的に自ら確定申告をおこなう必要があります。加えて、年末調整を受けた人でも、医療費控除や寄附金控除を受けたい場合や、副業などで給与以外の所得が20万円を超える場合などは、別途、確定申告が必要になります。そのことも事前に従業員へ案内しておくとよいでしょう。
参考:No.2665 年末調整の対象となる人|国税庁
参考:源泉所得税の改正のあらまし 令和8年4月
関連記事:年末調整の対象者とは?必要書類や確定申告との関係も解説
5-2. 年末調整における端数処理の方法を確認する
年末調整の計算を進めていく中で、端数処理が発生するケースもあります。課税所得金額を求める際の1,000円未満切り捨てや、年調年税額を求める際の100円未満切り捨てのような場合です。
それぞれ端数処理の仕方が異なるため、ここを誤ってしまうとその後の計算にも狂いが生じます。年末調整の計算をおこなう前に、端数処理の仕方についてしっかり把握しておきましょう。
5-3. 扶養親族等の変更があった場合は適切に対応する
年末調整では、多くの場合、源泉徴収された税金が過剰となるため還付がおこなわれます。しかし、期の途中で扶養親族等(配偶者や子など)の人数が減った場合、年末調整で計算される年税額が、これまで源泉徴収された税額の合計を上回ることがあります。その場合、追加で所得税を納める必要があります。
そのため、従業員には年末調整の書類を記入する際、扶養親族等の年齢や所得などを正確に申告するよう注意を促すことが重要です。また、期の途中で扶養状況に変更があった場合には、速やかな「扶養控除等申告書」の再提出が必要であることを説明しておきましょう。
参考:A2-1 給与所得者の扶養控除等の(異動)申告|国税庁
関連記事:年末調整でマイナス表記が起きるのはなぜ?その理由と対処方法を詳しく解説
5-4. 特定支出控除の適用条件を確認する
給与所得者は、実際にかかった経費を一つひとつ把握するのが難しいため、国が定めた「給与所得控除」という一律の控除額を収入から差し引いて所得を計算します。しかし、実際の経費が多くかかっている人にとっては、この控除額と実態が合わず、不公平に感じられることもあります。
そこで設けられているのが「特定支出控除」という制度です。特定支出の合計額が給与所得控除額の2分の1を超える場合には、その超えた分をさらに差し引いて、給与所得を計算できます。対象となる「特定支出」は、事業主の証明を受けた次のような費用です(事業主から補填され、非課税となる部分などを除く)。
- 通勤費
- 職務上の旅費
- 転居費
- 研修費
- 資格取得費
- 帰宅旅費
- 勤務必要経費(上限65万円)
特定支出控除を利用するには、従業員自身が確定申告をおこなう必要があります。また、事業主による証明も条件となるので、従業員から依頼があった場合には、内容を確認したうえで速やかに対応することが求められます。
6. 年末調整の計算方法に関連するよくある質問
ここでは、年末調整の計算方法に関連するよくある質問への回答を紹介します。
6-1. 年末調整の計算はいつから始める?
年末調整の計算は、従業員から各種申告書や証明書が揃った後、通常11月下旬から12月にかけておこないます。2026年分は基礎控除や給与所得控除、扶養親族等の所得要件などの税制改正を反映して計算する必要があります。
そのため、円滑に業務を進めるには、従業員への事前案内や必要書類の配布・回収を早めにおこなうことが重要です。記載漏れや添付書類の不備があると再提出・再計算が発生し、業務が遅延するおそれがあります。
また、最新の様式や税制改正に対応した給与計算システムを使用し、控除額や所得要件が正しく反映されているか事前に確認しておくことも大切です。
関連記事:年末調整はいつが期限?具体的なスケジュールや提出書類を解説
関連記事:年末調整の必要書類一覧|記載する内容や書類の入手方法を徹底解説
6-2. 年末調整の計算に間違いがあったら?
年末調整の計算に誤りがあった場合、従業員の所得税額に影響が及ぶだけでなく、既に交付済みの源泉徴収票にも誤った内容が記載されている可能性があります。
そのため、誤りが判明した際には、速やかに従業員へ謝罪のうえ、発行済みの源泉徴収票を回収し、再度正確に計算をおこなったうえで、正しい内容の源泉徴収票を改めて交付する必要があります。
ただし、年末調整後に従業員が生命保険料を追加で支払った場合や、扶養親族が増加した場合など、その結果として還付が生じるケースについては、必ずしも会社側で年末調整をやり直す必要はありません。
このような場合、従業員自身が確定申告をおこない、所得税の精算をおこなうことも可能です。なお、確定申告の期間は原則として翌年2月16日から3月15日までとされていますが、還付申告については翌年1月1日から5年間にわたり提出できます。
参考:No.2671 年末調整の後に扶養親族等の人数が異動したとき|国税庁
関連記事:年末調整の再調整は可能!方法やポイントをわかりやすく解説
関連記事:年末調整の間違いをやり直しする方法は?よくあるミスと訂正を防ぐコツも紹介
6-3. 年末調整の計算方法に迷ったときには?
年末調整の計算方法に確信が持てないまま作業を進めると、納めるべき所得税額を誤って計算してしまい、従業員の手取り額に影響を与えるおそれがあります。
計算方法に迷った場合は、まず国税庁が提供する「年末調整のしかた」を確認しましょう。このとき、必ず最新版の情報かどうかをチェックすることが重要です。
それでも不明点がある場合は、国税庁の相談窓口や税理士などの専門家に相談することをおすすめします。
参考:令和7年分 年末調整のしかた|国税庁
参考:税についての相談窓口|国税庁
7. 年末調整の計算方法をマスターして正しい納税額を求めよう
年末調整の計算は、毎月の給与から概算で源泉徴収されている所得税額を、年末に年間の正確な税額へと精算するための重要な手続きです。
2026年分の年末調整では、給与所得控除や基礎控除の引き上げ、扶養親族等の所得要件の見直しなど、大きな税制改正がおこなわれています。
これらの改正内容を正確に理解し、所定の手順に従って適切に計算をおこなうことが、税額の過不足や再手続きの発生を防ぐために重要となります。
令和8年分の年末調整から、基礎控除と給与所得控除が同時に引き上げられ、所得税の壁は178万円になります。
申告書の該当欄と計算ロジックが変わり、多くの従業員で例年より還付額が増える見込みです。
当サイトではそのような担当者に向けて「3分でわかる!ジンジャー人事労務『年調収集オプション』」を無料配布しています。
資料では、基礎控除と給与所得控除の引き上げを1枚の表に整理し、押さえておきたい実務ポイント3つと、申告書の配布・回収・計算をWeb上で完結させるジンジャーの機能までご紹介しています。令和8年分の変更点と今年の進め方をまとめて確認したい方は、ぜひこちらから資料をダウンロードしてご活用ください。
jinjer Blogはバックオフィス担当者様を支援するため、勤怠管理・給与計算・人事労務管理・経費管理・契約業務・帳票管理などの基本的な業務の進め方から、最新のトレンド情報まで、バックオフィス業務に役立つ情報をお届けします。
人事・労務管理のピックアップ
-
【採用担当者必読】入社手続きのフロー完全マニュアルを公開
人事・労務管理公開日:2020.12.09更新日:2026.03.11
-
人事総務担当がおこなう退職手続きの流れや注意すべきトラブルとは
人事・労務管理公開日:2022.03.12更新日:2025.09.25
-
雇用契約を更新しない場合の正当な理由とは?伝え方・通知方法も紹介!
人事・労務管理公開日:2020.11.18更新日:2026.03.27
-
社会保険適用拡大とは?2025年6月改正法成立後の動向や必要な対応を解説
人事・労務管理公開日:2022.04.14更新日:2026.02.27
-
健康保険厚生年金保険被保険者資格取得届とは?手続きの流れや注意点
人事・労務管理公開日:2022.01.17更新日:2026.05.29
-
同一労働同一賃金で中小企業が受ける影響や対応しない場合のリスクを解説
人事・労務管理公開日:2022.01.22更新日:2025.08.26
年末調整の関連記事
-
配偶者特別控除と配偶者控除の違いとは?年収いくらまでが対象か適用条件を解説
人事・労務管理公開日:2025.11.17更新日:2026.09.01
-
特定親族特別控除とは?適用要件・控除額や令和8年分の変更点をわかりやすく解説
人事・労務管理公開日:2025.11.14更新日:2026.09.01
-
産休・育休中の配偶者特別控除を忘れずに!年末調整手続きの注意点も解説
人事・労務管理公開日:2025.11.12更新日:2026.09.01