源泉徴収票の発行の仕方とは?いつ発行するか、どこでもらえるか解説
更新日: 2026.9.4 公開日: 2021.11.10 jinjer Blog 編集部

源泉徴収票は、1年間の収入や所得税額が記載された、所得税法で支払いをおこなった者に発行が義務付けられている重要な書類です。会社は従業員(退職者を含む)や税務署に対して、期限を守り正確に発行する責任があります。
本記事では、源泉徴収票をいつどのように発行するのか、発行の仕方をわかりやすく解説します。また、源泉徴収票を発行しなかった場合のリスクや、効率的に発行する方法についても紹介します。

令和8年分の年末調整から、基礎控除と給与所得控除が同時に引き上げられ、所得税の壁は178万円になります。
申告書の該当欄と計算ロジックが変わり、多くの従業員で例年より還付額が増える見込みです。
当サイトではそのような担当者に向けて「3分でわかる!ジンジャー人事労務『年調収集オプション』」を無料配布しています。
資料では、基礎控除と給与所得控除の引き上げを1枚の表に整理し、押さえておきたい実務ポイント3つと、申告書の配布・回収・計算をWeb上で完結させるジンジャーの機能までご紹介しています。令和8年分の変更点と今年の進め方をまとめて確認したい方は、ぜひこちらから資料をダウンロードしてご活用ください。
1. 源泉徴収票は誰が発行する?
源泉徴収票とは、1年間に得た収入や納税した所得税の額などが記載された書類です。源泉徴収票の発行は給与や退職金などの支払いをおこなった者に対して所得税法によって義務付けられています。
つまり、会社は給与を支払うすべての従業員(年の途中で退職した人を含む)に対して源泉徴収票を発行しなくてはいけません。なお、年末調整の対象かどうかにかかわらず、すべての従業員に交付する必要があります。
関連記事:年末調整の対象者とは?必要書類や確定申告との関係も解説
1-1. 源泉徴収票の種類
源泉徴収票には、次の3種類があります。
- 給与所得の源泉徴収票:給与等(給与や賞与・ボーナスなど)を支払った場合に発行が必要
- 退職所得の源泉徴収票:退職手当等(退職金など)を支払った場合に発行が必要
- 公的年金等の源泉徴収票:公的年金等(老齢年金や退職年金など)を支払った場合に発行が必要
このように、源泉徴収票には複数の種類があり、給与を支払う場合のみ発行すればよいわけではありません。退職金制度を設けている場合、退職者に対して「退職所得の源泉徴収票」の発行も必要です。
なお、この記事では、源泉徴収票の対象を「給与所得の源泉徴収票」のみに絞り、解説していきます。
関連記事:源泉徴収票とは?正しい見方や発行タイミング・利用場面をわかりやすく解説
1-2. 源泉徴収票はいつまでに発行する?
源泉徴収票の発行期限は、原則としてその年の翌年1月31日です。源泉徴収票にはその年(1月1日~12月31日)に支払った給与額や源泉徴収税額などを記載するので、年末調整が完了する12月から翌年1月にかけて発行されるのが一般的です。
源泉徴収票は従業員が確定申告をおこなう際や、各種手続きで収入を証明する際に必要となる重要な書類です。そのため、交付期限を過ぎると、確定申告期間(翌年2月16日~3月15日)に間に合わず、従業員とのトラブルにつながるおそれがあります。
また、年の途中で従業員が退職した場合でも、その年に給与や賞与などを支払っていれば、会社には源泉徴収票を交付する義務があります。この場合は通常の交付期限とは異なり、退職日から1ヵ月以内に発行しなければなりません。
加えて、年内に転職した場合は、転職先で年末調整を受ける際に前職の源泉徴収票の提出が必要になります。一方、退職後にその年内に再就職しなかった場合は年末調整を受けられないので、源泉徴収票を基に本人が確定申告をおこなう必要が生じるケースがあります。
関連記事:年末調整で源泉徴収票を提出しない従業員の対応方法とは?書類が必要な理由を解説
1-3. 令和8年度税制改正に伴う源泉徴収票のフォーマット変更はなし
令和8年度税制改正に伴い、2026年分の給与所得の源泉徴収票については、様式自体の変更はありません。最新の様式は国税庁のホームページから入手でき、「手書用」と「入力用」の2種類が用意されています。
一方で、2026年分の年末調整では基礎控除や給与所得控除の引き上げ、扶養親族等の所得要件の見直し、23歳未満の扶養親族がいる場合の一般生命保険料控除の上乗せなど、複数の税制改正が適用されます。
そのため、源泉徴収票の様式に変更はないものの、改正内容を正しく反映して所得税額や各種控除を計算し、誤りのない源泉徴収票を作成することが重要です。
なお、令和8年8月以降は、税務署へ書面で提出する法定調書の様式が変更されます。書面提出をおこなう場合は、改正後の様式を使用するよう注意しましょう。
関連記事:2026年(令和8年)の年末調整の変更点!手続きのポイントもわかりやすく解説
2. 源泉徴収票の発行の仕方とは?作成から交付・提出までの流れ
ここでは、実際に源泉徴収票を作成して従業員に交付し、必要に応じて税務署に提出するまでの具体的な手順とポイントを解説します。
2-1. 給与・賞与データを整理・集計する
源泉徴収票には、その年に従業員へ支払った金額を記載します。そのため、まず給与や賞与、各種手当の支払額を整理・集計する必要があります。
この際、非課税となる通勤手当や見舞金・祝い金などの項目は、支払金額に含めないよう注意してください。さらに、給与から控除している社会保険料や源泉徴収税額、年末調整で適用される各種控除の情報も整理しておきましょう。
従業員ごとの給与・賞与の支払額、社会保険料などの控除額、源泉徴収税額は、源泉徴収簿で一元管理すると効率的です。源泉徴収簿の最新様式は、国税庁のウェブサイトから入手できます。
なお、令和8年度税制改正では、令和9年分の所得税計算からひとり親控除の控除額が35万円から38万円へ引き上げられるなどの見直しがおこなわれます。
これに伴い、令和9年分に使用する源泉徴収簿の様式も変更される予定です。令和8年分の年末調整が完了した後は、新しい様式へ切り替えるようにしましょう。
参考:A2-2 給与所得・退職所得に対する源泉徴収簿の作成|国税庁
参考:源泉所得税の改正のあらまし 令和8年4月|国税庁
関連記事:源泉徴収簿の作成方法・手順とは?必要性や注意点も解説
2-2. 年末調整を実施して源泉徴収税額を確定する
会社は所得税法に基づき年末調整を実施しなければなりません。事前に集計したデータをもとに、従業員ごとの所得税の過不足を計算し、最終的な源泉徴収税額を確定させます。その結果を基に源泉徴収票を作成します。
年末調整では給与所得や各種控除の計算が必要であり、正確におこなうためには従業員から「扶養控除等申告書」や「保険料控除申告書」などの申告書類の提出を受けることが不可欠です。正しく年末調整を実施することで、源泉徴収票の記載内容も正確になります。
なお、令和8年度税制改正により基礎控除額の引き上げや扶養親族等の所得要件の見直しがおこなわれたことから、2026年分の年末調整で使用する各種申告書の様式が一部変更されています。年末調整を実施する際は、従業員へ必ず最新の様式を配布し、改正後の様式で手続きを進めるようにしましょう。
源泉徴収票を正しく作成するには、年末調整を確実に完了させることが重要です。一方で、申告書の配布・回収や不備確認、税額計算など、年末調整には多くの事務作業が伴い、担当者の負担は少なくありません。年末調整の基本的な流れや、システム化による業務効率化のポイントを短時間で確認できる資料をご用意しています。ぜひこちらからダウンロードしてご活用ください。
参考:変更を予定している年末調整関係書類(事前の情報提供)|国税庁
関連記事:【2026年分】年末調整の計算方法をわかりやすく解説!計算例も紹介
2-3. 源泉徴収票を作成する
年末調整を終えたら、その結果をもとに源泉徴収票を作成します。作成の際は、国税庁が毎年公表している源泉徴収票作成マニュアルを参考にすると、必要なポイントを押さえながら効率よく進められるでしょう。
源泉徴収票に間違いがあると、法令違反や従業員とのトラブルにつながる可能性があります。不明点や疑問点がある場合は放置せず、所轄の税務署に相談すると安心です。また、源泉徴収票の作成業務を税理士に委託する方法もあります。
参考:令和7年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引|国税庁
関連記事:年末調整を税理士に依頼するメリットや費用相場・依頼方法を解説
2-4. 従業員に交付および税務署に提出する
源泉徴収票の作成が完了したら、原則として翌年1月31日までに従業員へ交付します。また、翌年1月31日までに法定調書(源泉徴収票や支払調書など)を税務署へ、給与支払報告書を市区町村へそれぞれ提出する必要があります。
令和9年1月1日からは「源泉徴収票のみなし提出の特例」が開始されます。市区町村へ給与支払報告書を提出した場合には、税務署へ源泉徴収票(※給与所得の源泉徴収票)を提出したものとみなされます。
そのため、税務署向けのものは別途作成・提出する必要がなくなります。ただし、税務署への支払調書の提出義務や、従業員への源泉徴収票の交付義務が免除されるわけではありません。
また、源泉徴収票の提出範囲は給与支払報告書の提出範囲に合わせて見直されます。令和9年1月1日以降は、中途退職者でその年に支払った給与や賞与などが30万円以下の場合を除き、原則としてすべての人について税務署へ提出が必要となるので注意しましょう。
参考:源泉徴収票(給与所得・公的年金等)のみなし提出の特例に関するQ&A|国税庁
関連記事:給与支払報告書と源泉徴収票の違いとは?提出先や電子化・一元化のポイントも紹介
関連記事:法定調書の提出期限はいつ?遅れた場合の罰則や遅延防止の対策も解説
2-5. 【ポイント】源泉徴収票は電子化して発行できる
源泉徴収票は紙で発行するだけでなく、電子化して交付することも可能です。電子化すれば、メールやシステムを通じて従業員に迅速に届けられます。
また、電子データとして保存できるので、紛失や劣化のリスクを抑えつつ、再発行や過去分の確認も容易になります。ただし、源泉徴収票を電子化するには、次のすべての要件を満たさなければなりません。
- 電子交付の方法・内容をあらかじめ示し、従業員の承諾を得ること
- 電子データが表示・出力可能であり、交付の事実を通知すること
- 従業員からの請求があれば、書面で交付すること
従業員の同意が得られない場合は、従来どおり書面での交付が必要です。そのため、電子化を導入する際も、従来の書面運用を併用できるフローを確保しておくことが推奨されます。
また、給与計算ソフトの中には、毎月の給与計算に加え、年末調整や源泉徴収票の作成機能が備わっているものもあります。給与計算から年末調整、源泉徴収票の作成までの一連の業務をシステム上で効率的に自動化できるので、積極的に活用するとよいでしょう。
関連記事:源泉徴収票は電子化しよう!義務基準やメリットをわかりやすく解説
3. 源泉徴収票の発行に必要な所得税の計算の仕組み
正しく源泉徴収票を発行するには、年末調整が必要なケースもあり、所得税の計算の仕組みを理解しておくことが大切です。
また、令和8年度税制改正により、2026年分の年末調整では計算方法が一部変更されています。ここでは、源泉徴収票の発行に必要な所得税の計算方法について詳しく紹介します。
3-1. 給与所得を計算する
まずはその年(1月1日~12月31日)の給与収入の総額(収入金額)を計算します。給与所得は、収入金額から給与所得控除を差し引くことで求められます。
令和8年度税制改正により、2026年分の所得税計算からは給与所得控除の最低保障額が65万円から74万円へ引き上げられています。従業員によっては従来と給与所得の計算結果が変わる場合があるので、最新の給与所得控除を適用して計算することが重要です。
なお、年末調整の際、収入金額が660万円未満の場合、所得税法別表第5「年末調整等のための給与所得控除後の給与等の金額の表」を用いて、給与所得を計算する点に注意しましょう。
3-2. 課税所得金額を算出する
給与所得を計算したら、そこから各種所得控除を差し引き「課税所得金額」を求めます。所得控除とは、納税者の生活状況や個人的事情に配慮し、一定の金額を所得から差し引ける制度です。
所得控除には次の種類があります。
- 基礎控除
- 配偶者控除
- 配偶者特別控除
- 扶養控除
- 特定親族特別控除
- 障害者控除
- ひとり親控除
- 寡婦控除
- 勤労学生控除
- 社会保険料控除
- 小規模企業共済等掛金控除
- 生命保険料控除
- 地震保険料控除
- 雑損控除
- 医療費控除
- 寄附金控除
なお、雑損控除・医療費控除・寄附金控除については年末調整では適用できません。そのため、これらの控除を受ける場合は原則として従業員本人による確定申告が必要です。
令和8年度税制改正により、2026年分の所得税計算では基礎控除が最大95万円から104万円へ引き上げられています。また、扶養親族の合計所得金額要件が58万円以下から62万円以下へ見直されるなど、扶養親族等の所得要件も変更されています。
年末調整の実務においては、従業員に対して申告書類を最新の改正内容に基づいて正確に記載してもらうよう周知することが重要です。さらに、各種所得控除を計算する際には、担当者によるダブルチェックをおこない、記載漏れや計算誤りがないよう注意しましょう。
関連記事:【2026年最新】所得控除16種類一覧|申告方法やよくあるミスも解説
3-3. 所得税率を掛け合わせる
課税所得金額が計算できたら、その金額に応じた所得税率を掛け合わせて所得税額を算出します。所得税の税率については、超過累進税率が採用されており、所得が高くなるにつれて税率も高くなる仕組みです。なお、所得税率は5%から45%までの7段階に区分されています。
参考:所得税のしくみ|国税庁
関連記事:所得税率の種類一覧|給与や賞与の所得税の計算方法も解説
3-4. 復興特別所得税の計算をおこなう
所得税額が計算できたら、そこから住宅ローン控除などの税額控除を差し引くことで控除後の所得税額を求めます。また、この控除後の所得税額に2.1%を掛けて算出するのが「復興特別所得税」です。
令和8年度税制改正により、2027年1月からは新たに「防衛特別所得税(所得税の1%相当)」が創設されます。また、復興特別所得税については税率が1.1%に引き下げられるとともに、課税期間が2047年12月31日まで延長されることとなりました。
なお、2026年分の年末調整に改正の影響はありません。ただし、2027年1月以降は所得税の徴収時に防衛特別所得税も併せて徴収・納付する必要があります。復興特別所得税と防衛特別所得税を合算した税率は2.1%となり、全体の負担水準は従来と同水準に維持されています。
参考:個人の方に係る復興特別所得税のあらまし|国税庁
参考:源泉所得税の改正のあらまし 令和8年4月|国税庁
令和8年度税制改正の影響もあり、年末調整の計算にも多くの変更点があります。当サイトでは年末調整の計算フローを図で表した資料を無料でお配りしています。年末調整業務に不安のある方は、こちらから「年末調整ガイドブック」をダウンロードしてご活用ください。
4. 源泉徴収票を発行する際の主要な記載項目
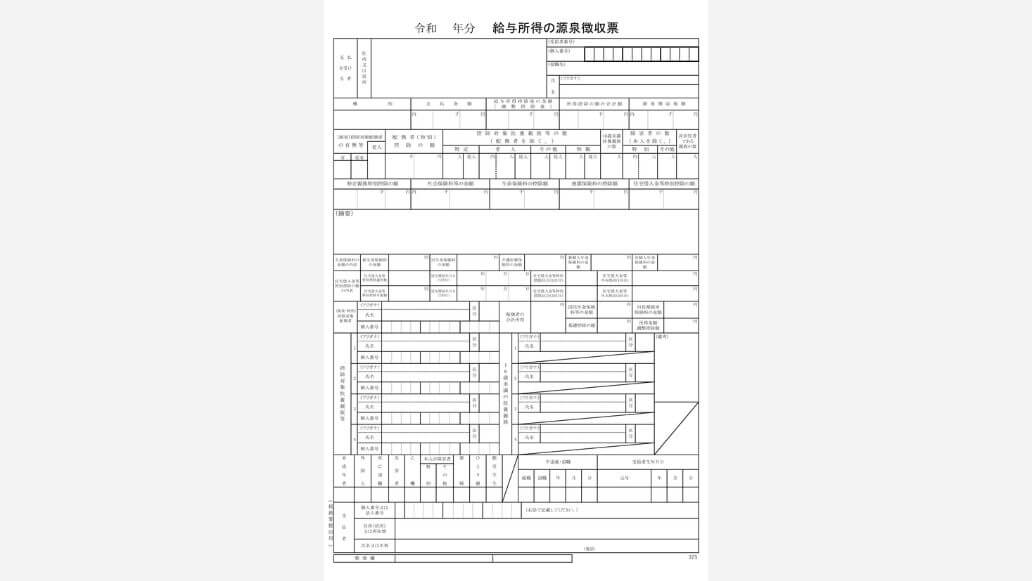
源泉徴収票は、給与支払記録情報を基に、所定の法定様式に必要事項を記載して作成します。年末調整をおこなった場合はその結果を反映し、年末調整をおこなっていない場合も、支払金額や源泉徴収税額などの実績に基づいて作成します。ここからは源泉徴収票に記載すべき主な項目について紹介します。
関連記事:【令和8年分】源泉徴収票の項目別書き方と注意点をわかりやすく解説
4-1. 支払金額
源泉徴収票に記載する支払金額は、該当する年に支払った金額です。支払金額は給与だけでなく、賞与も含まれます。注意すべきなのが、あくまで1年に支払った金額です。
給与が月末締めの翌月25日払いであれば、前年12月末締め1月25日払いの給与から当年11月末締め12月25日払いの給与までが対象です。また、年末調整をおこなう際に前職の源泉徴収票の提出を受けた場合、前職分と現職分の支払金額を合算して記載します。
4-2. 給与所得控除後の金額
支払金額から給与所得控除を差し引いた金額を記載します。所得金額調整控除を適用する場合は、その額も差し引いた後の金額を記載します。
なお、「給与所得控除後の金額」欄は、年末調整をおこなっていない場合は記入不要です。
4-3. 所得控除の額の合計額
所得控除の額の合計も源泉徴収票に記載します。年末調整をおこなっていない場合は記入不要です。
また、「配偶者(特別)控除の額」欄や「特定親族特別控除の額」欄、「生命保険料の控除額」欄、「基礎控除の額」欄など、各種所得控除の控除額の詳細を記入することも忘れずにおこないましょう。
4-4. 源泉徴収税額
年末調整で確定した所得金額に対して発生する所得税額を記載します。年末調整をしていない従業員がいる場合は、源泉徴収した所得税額が記載されます。
なお、源泉徴収票の作成日時点で未払い給与があり、源泉徴収すべき所得税を徴収していない場合は、その未徴収税額を内書きしてください。
4-5. その他
「社会保険料等の金額」欄は、年末調整をおこなうかどうかにかかわらず記載する必要があります。一般的には、その年に給与から控除した健康保険料や厚生年金保険料などの社会保険料に加え、小規模企業共済等掛金控除の対象となる掛金を合算した金額を記載します。
年末調整の対象者については、従業員から提出された「保険料控除申告書」の内容を反映したうえで記載します。また、中途入社した従業員について前職分を含めて年末調整をおこなう場合は、前職の源泉徴収票に記載された社会保険料等の金額も合算して記載する必要があります。
「住所又は居所」欄には、令和8年分の源泉徴収票であれば受給者の令和9年1月1日時点(中途退職者は退職時)の住所または居所を確認して記載します。また「摘要」欄に記載が必要な事項についても、漏れがないよう確認しましょう。
このほかにも源泉徴収票には記載が必要な項目が数多くあります。必要となる記載内容は、各従業員の状況によって異なるので、それぞれのケースに応じて適切に記載することが重要です。国税庁が公表している最新の手引を確認しながら、記載漏れや誤りがないよう丁寧にチェックしましょう。
参考:令和7年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引|国税庁
5. 源泉徴収票を発行するうえでの注意点
源泉徴収票作成時は、マイナンバーの取り扱いや課税対象となる収入の範囲などに注意が必要です。ここでは、それぞれの注意点について詳しく解説します。
5-1. パート・アルバイトや日雇い労働者にも発行する必要がある
源泉徴収票は、国内において給与の支払いをおこなったすべての居住者に対して発行しなければなりません。そのため、通常の会社員だけでなく、パート・アルバイトや日雇い労働者に対しても発行する必要があります。
5-2. マイナンバーの記載は不要
個人情報保護の観点から、従業員へ交付する源泉徴収票にはマイナンバー(個人番号)を記載してはいけません。
一方で、税務署へ提出する源泉徴収票にはマイナンバーの記載が必要となるため取り扱いには十分注意しましょう。
関連記事:源泉徴収票にマイナンバーは必要?記載するときの注意点も解説
5-3. 通勤手当(非課税所得)を支給金額に含めない
所得税において通勤手当には非課税限度額が設けられています。電車やバスなどの交通機関を用いて通勤をしている場合、1ヵ月あたり15万円までが非課税です。そのため、支給額がこの範囲内であれば、源泉徴収票の「支払金額」欄には通勤手当を含めません。
しかし、非課税限度額(1ヵ月15万円)を超える通勤手当を支給している場合、課税対象となるので、給与支給金額に含めなければなりません。
令和8年度税制改正により、令和8年4月1日以後に自動車などで通勤する場合の通勤手当について、片道65km以上の区分の非課税限度額が引き上げられています。また、一定の駐車場利用料についても、距離区分ごとの非課税限度額に加え、月額5,000円を上限として加算できる仕組みが導入されています。
参考:No.2582 電車・バス通勤者の通勤手当|国税庁
参考:源泉所得税の改正のあらまし 令和8年4月|国税庁
関連記事:年末調整で通勤手当や交通費は給与に含まれる?非課税限度額や処理方法を解説
関連記事:【2026年最新】所得税の非課税は年収いくらまで?具体的なラインを解説
5-4. 間違いがあれば速やかに訂正する
源泉徴収票の支払金額や控除額などに誤りが判明した場合は、速やかに正しい内容で源泉徴収票を再交付する必要があります。誤った源泉徴収票を交付している場合、可能であれば回収または破棄を依頼し、訂正後の源泉徴収票を交付しましょう。
また、税務署や市区町村へ提出済みの源泉徴収票・給与支払報告書についても、必要に応じて訂正手続きをおこなう必要があります。誤った内容を放置すると、従業員の確定申告や住民税額の算定に影響を及ぼすおそれがあるので速やかな対応が求められます。
参考:提出した法定調書に記載誤りを発見した場合の訂正方法|国税庁
関連記事:年末調整の間違いをやり直しする方法は?よくあるミスと訂正を防ぐコツも紹介
5-5. 再発行に応じられる体制を整備する
源泉徴収票の再発行には事務手続きが発生するため、あらかじめ従業員へ紛失しないよう周知し、適切な保管をよびかけておくことが大切です。一方で、万が一紛失した場合は、転職先での年末調整や住宅ローンの手続き、確定申告などに支障をきたす可能性があります。
会社は再発行の依頼があった際に迅速に対応できるよう、交付済みの源泉徴収票の控えや作成の基礎となる給与データを適切に保管しておくことが重要です。また、問い合わせ窓口や再発行の手順を整備しておけば、従業員への対応を円滑に進められるでしょう。
関連記事:源泉徴収票の保管期間は?会社側の管理方法と保管義務のある書類を解説
6. 源泉徴収票を発行しないとどうなる?
ここでは、源泉徴収票を正しく発行しない場合のリスクについて紹介します。
6-1. 転職先で前職分を含めて年末調整を受けられない
前職の源泉徴収票がない場合、転職先の会社では前職分の給与や源泉徴収税額を正確に把握できず、年末調整に前職の情報を反映させることができません。
その結果、従業員自身が確定申告をおこなう必要が生じる可能性があります。本来、年末調整によって確定申告が不要となるはずのケースでも、確定申告が必要になると従業員の負担が増えてしまいます。
関連記事:年末調整で源泉徴収票を提出しない従業員の対応方法とは?書類が必要な理由を解説
6-2. 税務署へ「源泉徴収票不交付の届出書」が提出される
年末調整の対象とならない人や、寄附金控除・医療費控除など年末調整では適用できない控除を受ける人は、自身で確定申告をおこなう必要があります。そのため、会社から源泉徴収票が交付されないと、正確な確定申告ができず、手続きに支障をきたすおそれがあります。
また、従業員が税務署へ「源泉徴収票不交付の届出書」を提出し、税務署から会社に対して交付を促す指導がおこなわれることもあります。源泉徴収票の未交付は会社に対する信頼の低下にもつながりかねないので、交付漏れや遅延が生じないよう、適切に対応しましょう。
6-3. 罰則が課せられるおそれがある
源泉徴収票を発行するのは、給与を支払う会社に課せられた法的義務です。源泉徴収票の発行義務を怠った場合、所得税法第242条に基づき「1年以下の拘禁刑または50万円以下の罰金」に処せられる可能性があります。また、法的リスクに加え、従業員との信頼関係を損ない、会社経営に深刻な影響を与えるおそれもあるため十分な注意が必要です。
7. 源泉徴収票は期限と記載内容を正しく理解して発行しよう
源泉徴収票の発行は法律で定められた義務です。年末調整の有無にかかわらず、給与を支払ったすべての従業員(退職者を含む)に対して、所定の期限までに正確に発行しなければなりません。発行期限は、在職者の場合は翌年1月31日まで、退職者の場合は退職日から1ヵ月以内です。
この義務を怠ると、従業員が転職先で年末調整を受けられない、または正しく確定申告できないなどの支障が生じる可能性があります。さらに、所得税法に基づき罰則が課せられるおそれもあるため、源泉徴収票の発行は極めて重要な業務といえます。
令和8年分の年末調整から、基礎控除と給与所得控除が同時に引き上げられ、所得税の壁は178万円になります。
申告書の該当欄と計算ロジックが変わり、多くの従業員で例年より還付額が増える見込みです。
当サイトではそのような担当者に向けて「3分でわかる!ジンジャー人事労務『年調収集オプション』」を無料配布しています。
資料では、基礎控除と給与所得控除の引き上げを1枚の表に整理し、押さえておきたい実務ポイント3つと、申告書の配布・回収・計算をWeb上で完結させるジンジャーの機能までご紹介しています。令和8年分の変更点と今年の進め方をまとめて確認したい方は、ぜひこちらから資料をダウンロードしてご活用ください。
jinjer Blogはバックオフィス担当者様を支援するため、勤怠管理・給与計算・人事労務管理・経費管理・契約業務・帳票管理などの基本的な業務の進め方から、最新のトレンド情報まで、バックオフィス業務に役立つ情報をお届けします。
人事・労務管理のピックアップ
-
【採用担当者必読】入社手続きのフロー完全マニュアルを公開
人事・労務管理公開日:2020.12.09更新日:2026.03.11
-
人事総務担当がおこなう退職手続きの流れや注意すべきトラブルとは
人事・労務管理公開日:2022.03.12更新日:2025.09.25
-
雇用契約を更新しない場合の正当な理由とは?伝え方・通知方法も紹介!
人事・労務管理公開日:2020.11.18更新日:2026.03.27
-
社会保険適用拡大とは?2025年6月改正法成立後の動向や必要な対応を解説
人事・労務管理公開日:2022.04.14更新日:2026.02.27
-
健康保険厚生年金保険被保険者資格取得届とは?手続きの流れや注意点
人事・労務管理公開日:2022.01.17更新日:2026.05.29
-
同一労働同一賃金で中小企業が受ける影響や対応しない場合のリスクを解説
人事・労務管理公開日:2022.01.22更新日:2025.08.26
年末調整の関連記事
-
配偶者特別控除と配偶者控除の違いとは?年収いくらまでが対象か適用条件を解説
人事・労務管理公開日:2025.11.17更新日:2026.09.01
-
特定親族特別控除とは?適用要件・控除額や令和8年分の変更点をわかりやすく解説
人事・労務管理公開日:2025.11.14更新日:2026.09.01
-
産休・育休中の配偶者特別控除を忘れずに!年末調整手続きの注意点も解説
人事・労務管理公開日:2025.11.12更新日:2026.09.01