【令和8年分】保険料控除申告書の書き方・添付書類|よくある計算ミスも解説
更新日: 2026.9.18 公開日: 2024.11.6 jinjer Blog 編集部

年末調整では、従業員から保険料控除申告書を提出してもらう必要があります。不備があった場合、年末調整の再調整や、従業員自身による確定申告が必要になることがあります。
本記事では、保険料控除申告書の書き方や添付書類(控除証明書)の注意点をわかりやすく解説します。あわせて、よくある記入ミスと、その防止のためのチェックポイントも紹介します。

令和8年分の年末調整から、基礎控除と給与所得控除が同時に引き上げられ、所得税の壁は178万円になります。
申告書の該当欄と計算ロジックが変わり、多くの従業員で例年より還付額が増える見込みです。
当サイトではそのような担当者に向けて「3分でわかる!ジンジャー人事労務『年調収集オプション』」を無料配布しています。
資料では、基礎控除と給与所得控除の引き上げを1枚の表に整理し、押さえておきたい実務ポイント3つと、申告書の配布・回収・計算をWeb上で完結させるジンジャーの機能までご紹介しています。令和8年分の変更点と今年の進め方をまとめて確認したい方は、ぜひこちらから資料をダウンロードしてご活用ください。
1. 保険料控除申告書とは
保険料控除申告書(正式名称:給与所得者の保険料控除申告書)とは、生命保険料控除や地震保険料控除、社会保険料控除、小規模企業共済等掛金控除の適用を受けるために、年末調整で従業員が記入・提出する書類です。
また、従業員には、必要に応じて保険料控除証明書などの証明書類とあわせて提出してもらいます。会社は、税務署から提出を求められた場合に備え、年末調整関係書類として7年間保存しなければなりません。
なお、保険料控除申告書で申告する控除を受けない場合、保険料控除申告書の提出は不要です。
参考:A2-3 給与所得者の保険料控除の申告|国税庁
参考:No.2503 給与所得者の扶養控除等申告書等の保存期間|国税庁
関連記事:年末調整の書き方を徹底解説!書類別の記入例でわかりやすく解説
1-1. 保険料控除申告書により控除される項目
保険料控除申告書で申告する主な控除の種類と対象となる保険・掛金は次のとおりです。
| 控除される項目 | 保険などの種類 |
| 生命保険料控除 | 一般生命保険 |
| 介護医療保険 | |
| 個人年金保険 | |
| 地震保険料控除 | 地震保険 |
| 旧長期損害保険 | |
| 社会保険料控除 | 健康保険 |
| 介護保険 | |
| 厚生年金保険 | |
| 国民健康保険 | |
| 国民年金保険 | |
| 後期高齢者医療保険 | |
| 国民年金基金 など | |
| 小規模企業共済等掛金控除 | 小規模企業共済 |
| 企業型DCの加入者掛金(マッチング拠出) | |
| 個人型確定拠出年金(iDeCo) | |
| 心身障害者扶養共済 |
各控除では、その年(1月1日から12月31日まで)に支払った保険料や掛金に応じた控除がおこなわれます。
1-2. 【令和8年改正】23歳未満の扶養親族がいる場合の控除拡充
2026年分の年末調整からは、年齢23歳未満の扶養親族を有する納税者を対象に、新生命保険料に係る一般生命保険料控除の上限額6万円(改正前:4万円)および計算方法が次のように見直されます。
| 年間の新生命保険料 | 控除額 |
| 3万円以下 | 支払った保険料の全額 |
| 3万円超6万円以下 | 新生命保険料 × 1/2 + 1.5万円 |
| 6万円超12万円以下 | 新生命保険料 × 1/4 + 3万円 |
| 12万円超 | 6万円 |
※「一般生命保険料」「介護医療保険料」「個人年金保険料」の3区分を合算した控除額の上限は12万円で従来どおり変更ありません。
※令和8年度税制改正により令和9年分まで適用期限が延長されています。
なお、扶養親族とは、生計を一にする合計所得金額62万円以下の親族(配偶者や事業専従者を除き、里子などを含む)をいいます。親族の範囲は、6親等内の血族および3親等内の姻族です。
この扶養親族の合計所得金額の要件が、令和8年度税制改正により、62万円以下(改正前:58万円以下)へ変更されています。
また、給与所得控除の最低保障額も74万円(改正前:65万円)へ引き上げられたため、給与収入のみの場合は年収136万円以下(改正前:123万円以下)であれば扶養親族の所得要件を満たします。
参考:専門用語集|国税庁
2. 保険料控除申告書の書き方
令和8年分(2026年分)の保険料控除申告書には次の項目があります。
- 生命保険料控除
- 地震保険控除
- 社会保険料控除
- 小規模企業共済等掛金控除
各項目の書き方を紹介します。具体的に何を書けばよいのか迷う際は、国税庁が提供している記入例があるので、参考にするのもおすすめです。
2-1. 生命保険料控除
生命保険料控除の書き方を、次の流れに沿って説明します。控除は3つの区分に分かれており、さらに新制度・旧制度の違いによって控除上限額が異なるため注意が必要です。
- 控除証明書から転記する
- 新制度・旧制度に分けて記入する
- 計算式を使って金額を記載する
- 合計額を記入する
- 介護医療・個人年金の区分も同様に記入する
2-1-1. 控除証明書から転記する
生命保険料控除は「一般生命保険料」「介護医療保険料」「個人年金保険料」の3つの区分に分かれているため、それぞれの区分を確認し、誤りのないように記載することが重要です。
まずは「一般の生命保険料」の欄から記入します。控除証明書を確認しながら保険会社等の名称・保険の種類・保険期間や契約者の氏名などを記載します。控除証明書に記載されていない情報がある場合には、保険証券を確認してください。
なお、控除証明書には主に「証明額」と「申告額」が記載されています。「証明額」は控除証明書発行時点までに払い込んだ保険料額、「申告額」は年末まで予定どおり保険料を支払った場合の年間保険料額です。
生命保険料控除の対象となるのは、その年の1月1日から12月31日までに支払った保険料です。そのため、年末まで予定どおり保険料を支払う場合は、申告額をもとに記入します。なお、年内に払込状況や契約内容に変更がある場合は、実際に支払う保険料額に応じて記載するよう案内しましょう。
2-1-2. 新制度・旧制度に分けて記入する
「あなたが本年中に支払った保険料等の金額」の欄には、1月1日~12月31日の1年間に支払った金額の合計を記入します。さらに、新制度・旧制度に分けて合計金額を出し、「合計額」の欄に記入してください。
なお、旧制度は2011(平成23)年12月31日以前に加入した保険契約で、新制度は2012(平成24)年1月1日以降に加入した保険契約です。
2-1-3. 計算式を使って金額を記載する
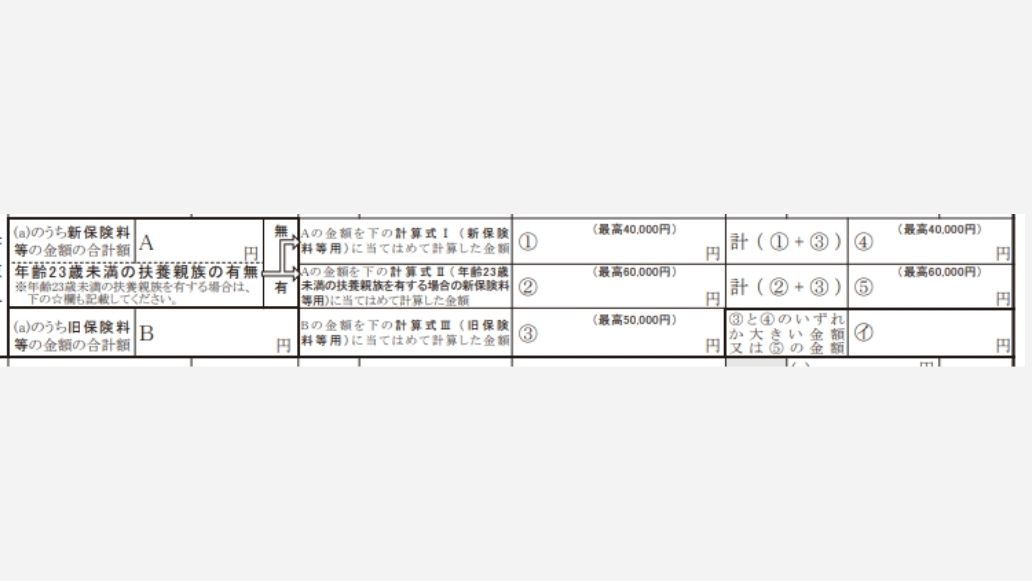
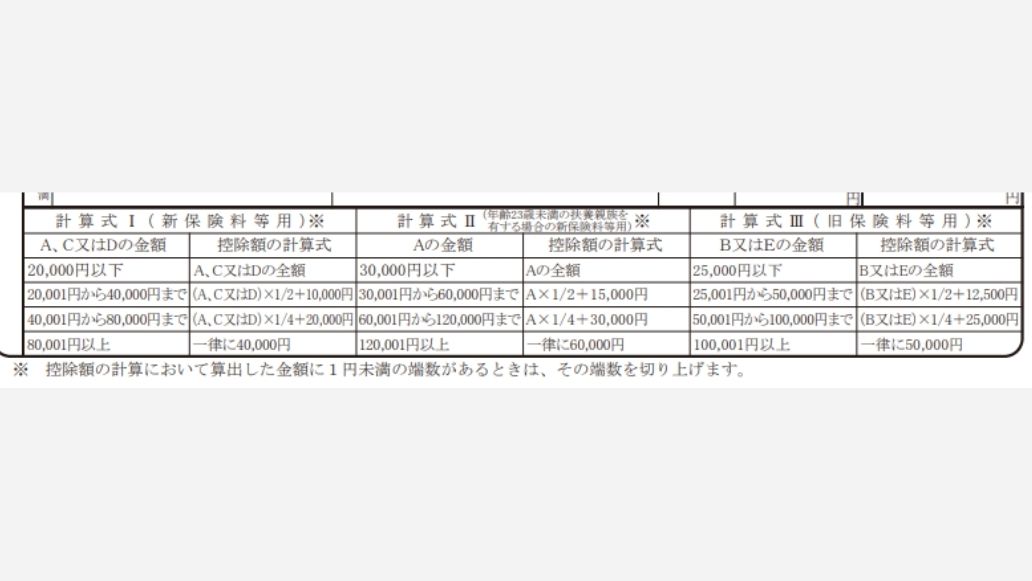
申告書の下の部分には、計算式が記載されています。新制度(年齢23歳未満の扶養親族の無)の場合には計算式Ⅰ、新制度(年齢23歳未満の扶養親族の有)の場合には計算式Ⅱ、旧制度の場合は計算式Ⅲに当てはめてください。1円未満の端数は切り上げましょう。
2-1-4. 合計額を記入する
 引用:
国税庁の申告書のフローチャートに従い、新契約と旧契約をあわせた合計額を記入し、控除額を計算します。23歳未満の扶養親族の有無に応じて、計算方法が変わってくるので注意が必要です。
2-1-5. 介護医療保険料・個人年金保険料の区分も同様に記入する
介護医療保険料および個人年金保険料についても、基本的には同様の手順で記入します。なお、介護医療保険料には新旧の区分は設けられていません。
一方、個人年金保険料については新旧の区分がありますが、一般生命保険料のように「23歳未満の扶養親族の有無」による計算の違いはありません。
最後に「一般生命保険料」「介護医療保険料」「個人年金保険料」の各控除額を合算します。その合計額が12万円を超える場合でも、適用される控除額の上限は12万円となります。
2-2. 地震保険控除
地震保険控除の書き方を、次の流れに沿って説明します。本人以外であっても、生計を一にする親族が所有する生活用資産を保険の対象とする地震保険料であれば控除対象となります。
- 控除証明書から転記する
- 合計額を記入する
- 控除額を計算して記載する
2-2-1. 控除証明書から転記する
地震保険料控除証明書を見ながら、保険会社等の名称や保険等の種類(目的)、期間、契約者の氏名などを記入しましょう。「給与の支払者の確認」の欄は空欄でかまいません。
「地震保険料又は旧長期損害保険料区分」の欄にある旧長期損害保険とは、以前廃止された損害保険控除のなかで控除の対象となる所定の要件を満たした保険です。どちらが当てはまるかは控除証明書に記載されているので、確認して◯をつけましょう。
2-2-2. 合計額を記入する
「Aのうち地震保険料の金額の合計額・Aのうちの旧長期損害保険料の金額の合計」の欄に、1月1日~12月31日の1年間に支払った金額の合計を記入します。地震保険料と旧長期損害保険料をそれぞれ分けて記入しましょう。
2-2-3. 地震保険料控除額を記入する
地震保険料控除額の「Bの金額」の部分には、地震保険料の合計を記入します。50,000円を超える場合は、50,000円と記入しましょう。
旧長期損害保険料の合計額は、「Cの金額」の欄に記入します。金額が10,000円を超える場合には、「C × 1/2 + 5,000円」の計算式に当てはめ、算出された金額を書いてください。答えが15,000円を超える場合には15,000円と記入します。
「Bの金額」と「Cの金額」に記載された金額を足すと、地震保険料の控除額がわかります。上限は50,000円なので、足した答えが50,000円を超える場合には50,000円と記入しましょう。
2-3. 社会保険料控除
社会保険控除の書き方を、次の流れに沿って説明します。
- 社会保険料の種類を記入する
- 保険料の支払先を記入する
- 自分や家族の氏名・続柄を記入する
- 保険料の合計額を記入する
なお、社会保険料控除の欄は、給与や賞与から天引きされている社会保険料以外で保険料を支払った場合に記入します。具体的には次のような場合です。
- 勤務先が社会保険に未加入、国民年金保険料・国民健康保険料を自分で払っている
- 1年のうちに就職した場合で、国民年金保険料・国民健康保険料を払っていた時期がある
- 生計をともにする配偶者・子ども・親などの国民年金保険料・国民健康保険料を支払った
記入した社会保険料の合計は、全額控除対象となります。書き方を押さえておきましょう。
2-3-1. 社会保険料の種類を記入する
社会保険料控除の「社会保険の種類」の欄には、社会保険料の種類を記入しましょう。社会保険料で控除される主な保険の種類は次のとおりです。
- 健康保険
- 介護保険
- 厚生年金保険
- 国民健康保険
- 国民年金保険
- 後期高齢者医療保険
- 国民年金基金
社会保険料控除証明書や保険料の納入告知書などを見ながら、正確に記入してください。
2-3-2. 保険料の支払先を記入する
「保険料の支払先」には、各保険の支払先を記入しましょう。主な保険の支払先は次のとおりです。
| 保険の種類 | 支払先 |
| 国民年金保険料 | 日本年金機構 |
| 国民健康保険料 | お住まいの市区町村 |
| 介護保険料 | お住まいの市区町村 |
| 厚生年金保険料 | 日本年金機構 |
| 後期高齢者医療保険料 | お住まいの市区町村 |
2-3-3. 自分や家族の氏名・続柄を記入する
「保険料を負担することになっている人」の欄には、自分が保険料を納付する場合は氏名および続柄に本人と記入し、配偶者(妻・夫)・子ども(子)・親(母・父)などの場合は負担する人の氏名と続柄を記入しましょう。
2-3-4. 保険料の合計額を記入する
「あなたが本年中に支払った保険料の金額」の欄には、1月1日~12月31日の1年間に支払った金額の合計を記入してください。社会保険料控除証明書や領収書、納付証明書などを参考にしましょう。
2-4. 小規模企業共済等掛金控除
小規模企業共済等掛金控除の書き方は、小規模企業共済等掛金払込証明書を見て金額を記入することが基本です。
1月1日~12月31日の1年間に支払った掛金の金額を種類ごとに記入しましょう。合計の欄には、掛金の合計を記入してください。合計の欄に記載した金額が控除額となります。
なお、小規模企業共済等掛金では、次の掛金が全額控除です。
- 小規模企業共済
- 個人型確定拠出年金(iDeCo)
- 企業型確定拠出年金(企業型DC)の加入者掛金(マッチング拠出)
- 心身障害者扶養共済
漏れなく計算するようにしましょう。
3. 保険料控除申告書の添付書類
保険料控除申告書を提出する際は、「控除証明書」など支払額を証明する書類の提出(または提示)が必要になる場合があります。主な添付書類は次のとおりです。
| 対象となる保険料控除 | 添付書類 |
| 生命保険料、地震保険料、小規模企業共済等掛金控除 | その支払金額を証明する書類
※旧生命保険料は支払金額から剰余金や割戻金を差し引いた金額が9,000円を超える場合に限る |
| 社会保険料控除 | その支払金額を証明する書類(社会保険料のうち国民年金保険料等に該当する場合のみ) |
必要な証明書類が不足していると、年末調整で控除を適用できず、従業員へ追加提出を依頼する必要があります。そのため、事前に各控除で必要となる書類を整理し、従業員へわかりやすく案内しておくことが大切です。
関連記事:年末調整の必要書類一覧|記載する内容や書類の入手方法を徹底解説
3-1. 従業員が控除証明書を紛失したら?
保険料控除証明書を紛失した場合、再発行の手続きが必要です。従業員には、発行元である保険会社や関連機関に直接再発行の依頼をするよう案内しましょう。
再発行は、紙の証明書としての発行だけでなく、電子データでの再交付にも対応している場合があります。年末調整に間に合うよう、紛失に気付いた時点で早めに手続きをおこなうよう案内することが大切です。
関連記事:年末調整に必要な領収書の種類や紛失時の対処法を解説
3-2. 前職の源泉徴収票の提出が必要なケース
12月までに転職して入社した従業員については、前職の勤務先から交付された「給与所得の源泉徴収票」を提出してもらう必要があります。源泉徴収票には、前職での給与支払額や社会保険料の金額、源泉徴収税額などが記載されています。
年末調整ではこれらを含めて年間の所得および税額を通算し、正しく精算します。社会保険料控除についても、前職分を含めたその年の支払額を漏れなく反映させることが重要です。
また、その年に複数回転職している場合は、その年に勤務したすべての勤務先が発行した源泉徴収票を提出してもらう必要があります。源泉徴収票を紛失した場合は、従業員本人が前職の勤務先へ再発行を依頼しなければなりません。
年末調整までに提出が間に合わない場合、提出済みの情報に基づいて年末調整をおこなうことになります。その後に源泉徴収票が揃ったら、年末調整のやり直しまたは確定申告により精算します。
関連記事:年末調整で源泉徴収票を提出しない従業員の対応方法とは?書類が必要な理由を解説
4. 保険料控除申告書でよくある記入ミス

ここでは、保険料控除申告書でよくある記入ミスと、その対策を紹介します。
4-1. 年末調整が対象外の人に提出を求める
年末調整は、原則としてその年の最後に給与を支払う時点で「扶養控除等申告書」を提出しているすべての従業員が対象となります。ただし、次のような人は対象外です。
- ダブルワークなどにより他社へ扶養控除等申告書を提出している場合
- 給与収入が2,000万円を超える場合
- 災害減免法による源泉徴収税額の徴収猶予や還付を受けている場合
年末調整の対象外となる従業員へ保険料控除申告書を配布すると、不要な事務負担や従業員の混乱を招くおそれがあります。
そのため、事前に対象者を確認したうえで必要書類を配布し、対象外の従業員には年末調整を実施しないことや、必要に応じて確定申告が必要となることをあらかじめ周知しておきましょう。
関連記事:年末調整の対象者とは?必要書類や確定申告との関係も解説
4-2. 生命保険の種類(一般・介護医療・個人年金)の区分を誤る
生命保険料控除は、「一般生命保険料」「介護医療保険料」「個人年金保険料」の3つの区分に分かれており、それぞれの区分ごとに控除額を計算します。
保険商品の名称だけで判断すると、実際の区分とは異なる欄に記載してしまうおそれがあります。例えば、がん保険は一般的に「介護医療保険料」に区分されます。しかし、名称だけで判断して「一般生命保険料」として申告すると、控除額の計算を誤る可能性があります。
そのため、申告書の保険料の区分は自己判断せず、控除証明書に記載された区分を必ず確認して記載してもらいましょう。また、会社側も、従業員から提出された控除証明書と申告内容に相違がないかを確認することが重要です。
関連記事:介護医療保険料は年末調整の控除対象?控除額や書き方・注意点を解説
4-3. 生命保険料控除額の計算や適用上限額を誤る
生命保険料控除額の計算を誤ると、年末調整で計算される所得税額にも誤りが生じるおそれがあります。
とくに新契約と旧契約の両方の保険料を支払っている場合は、どの方法で計算するのが最も有利かを判定する必要があります。
例えば、旧個人年金保険料を5万円、新個人年金保険料を5万円支払っている場合は、次のように控除額を比較します。
| 区分 | 控除額 |
| ①新契約のみ(上限4万円) | 3万2,500円 |
| ②旧契約のみ(上限5万円) | 3万7,500円 |
| ③両契約を適用する場合 | 4万円(①+②=7万円→上限4万円) |
このように①~③のうち最も控除額が大きくなる方法を適用します。この例では③の「4万円」が生命保険料控除額となります。
参考:旧生命保険料と新生命保険料の支払がある場合の生命保険料控除額|国税庁
なお、新契約と旧契約を併用する場合、原則として控除額の上限は4万円です。
ただし、令和8年分の年末調整では、23歳未満の扶養親族がいる場合に限り、新契約と旧契約の両方の一般生命保険料を支払っているときは、控除額の上限が6万円へ引き上げられる特例が設けられています。
4-4. 未払いの社会保険料まで申告してしまう
社会保険料控除の対象となる保険料は、原則として「その年中に実際に支払った金額」です。たとえ納付期限が到来している保険料であっても、未払いのものは控除の対象にはなりません。
一方で、その年に翌年分の保険料を支払った場合や、2年分の国民年金保険料を前納した場合などは、支払った年にその全額を社会保険料控除として申告することができます。
関連記事:年末調整の社会保険料控除とは?書き方や申告漏れ・提出忘れへの対応を解説
4-5. 給与から天引きされている社会保険料を重複して記載する
健康保険料や厚生年金保険料など、給与から天引きされている社会保険料は、保険料控除申告書の提出の有無にかかわらず、年末調整で社会保険料控除として反映させる必要があります。
そのため、給与から控除されている社会保険料は、原則として保険料控除申告書に記載する必要はありません。しかし、この取り扱いが従業員に周知されていないと、給与から天引きされている社会保険料を誤って申告書に記載してしまうことがあります。
また、このまま申告書の内容を反映すると、社会保険料を重複して控除してしまうおそれがあります。こうした誤りを防ぐため、給与から控除されている社会保険料は申告書へ記載する必要がないことを、あらかじめ従業員へ周知しておきましょう。
加えて、年末調整時には申告書の内容を確認し、給与から控除済みの社会保険料が記載されている場合、重複して控除しないよう適切に処理することが重要です。
関連記事:社会保険料控除とは?年末調整での対象範囲や手続き・計算方法をわかりやすく解説
5. 保険料控除申告書に間違いがあったら?
保険料控除申告書に記入ミスや控除証明書との内容の相違などがあった場合でも、状況に応じて適切に修正できます。ここでは、保険料控除申告書に誤りがあった場合の対応方法を紹介します。
5-1. 年末調整をやり直す
保険料控除申告書に誤りがあった場合、年末調整の計算結果にも影響している可能性があります。そのため、原則として従業員から正しい内容で申告書を再提出してもらい、年末調整の再計算をおこなう必要があります。
会社は年末調整関連の書類(法定調書や給与支払報告書など)を翌年1月31日までに税務署および市区町村に提出しなければならないので、修正はこの期限までに完了させることが求められるでしょう。
関連記事:年末調整の再調整は可能!方法やポイントをわかりやすく解説
5-2. 従業員自身で確定申告(還付申告)をおこなう
従業員が保険料控除申告書への記載を忘れていた場合や、年末調整後に保険料を支払った場合は、本来受けられる控除が年末調整に反映されていないことがあります。
このような場合、必ずしも年末調整をやり直す必要はありません。従業員本人による確定申告(還付申告)により、納め過ぎた所得税の還付が受けられます。
還付申告は、確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できます。一方、通常の確定申告期間は、原則として翌年2月16日から3月15日までとなっています。
手続きでは、保険料控除証明書や会社が交付した源泉徴収票をもとに必要事項を正確に記入し、税務署へ提出します。なお、年末調整で適用済みの控除内容もあわせて記載する必要があるので、記入漏れや転記ミスには注意が必要です。
会社としても、従業員が適切に申告をおこなえるよう、必要書類の案内や手続き方法の周知などのサポートをおこなうことが望ましいでしょう。
関連記事:年末調整の間違いをやり直しする方法は?よくあるミスと訂正を防ぐコツも紹介
6. 保険料控除申告書の不備を減らして円滑に年末調整しよう
保険料控除申告書には記載しなくてはならないところが多く、慣れていない従業員は記入の際に戸惑うことが多いです。内容に不備があった場合には、従業員自身に訂正してもらわなくてはなりません。
従業員の負担を減らすためにも、記入例や書き方のガイドを使用し正しく記入できるようサポートしましょう。書類の不備が減れば、年末調整の手続きが円滑に進められます。
令和8年分の年末調整から、基礎控除と給与所得控除が同時に引き上げられ、所得税の壁は178万円になります。
申告書の該当欄と計算ロジックが変わり、多くの従業員で例年より還付額が増える見込みです。
当サイトではそのような担当者に向けて「3分でわかる!ジンジャー人事労務『年調収集オプション』」を無料配布しています。
資料では、基礎控除と給与所得控除の引き上げを1枚の表に整理し、押さえておきたい実務ポイント3つと、申告書の配布・回収・計算をWeb上で完結させるジンジャーの機能までご紹介しています。令和8年分の変更点と今年の進め方をまとめて確認したい方は、ぜひこちらから資料をダウンロードしてご活用ください。
jinjer Blogはバックオフィス担当者様を支援するため、勤怠管理・給与計算・人事労務管理・経費管理・契約業務・帳票管理などの基本的な業務の進め方から、最新のトレンド情報まで、バックオフィス業務に役立つ情報をお届けします。
人事・労務管理のピックアップ
-
【採用担当者必読】入社手続きのフロー完全マニュアルを公開
人事・労務管理公開日:2020.12.09更新日:2026.03.11
-
人事総務担当がおこなう退職手続きの流れや注意すべきトラブルとは
人事・労務管理公開日:2022.03.12更新日:2025.09.25
-
雇用契約を更新しない場合の正当な理由とは?伝え方・通知方法も紹介!
人事・労務管理公開日:2020.11.18更新日:2026.03.27
-
社会保険適用拡大とは?2025年6月改正法成立後の動向や必要な対応を解説
人事・労務管理公開日:2022.04.14更新日:2026.02.27
-
健康保険厚生年金保険被保険者資格取得届とは?手続きの流れや注意点
人事・労務管理公開日:2022.01.17更新日:2026.05.29
-
同一労働同一賃金で中小企業が受ける影響や対応しない場合のリスクを解説
人事・労務管理公開日:2022.01.22更新日:2025.08.26
労務の関連記事
-


熱中症対策の義務化とは?対象者・企業の対応事項と罰則を解説
人事・労務管理公開日:2026.08.19更新日:2026.08.07
-

育成就労制度とは?2027年4月施行の概要や技能実習・特定技能との違いを解説
人事・労務管理公開日:2026.08.18更新日:2026.08.19
-

外国人雇用管理指針の改正とは?2026年6月から人事が確認すべき変更点
人事・労務管理公開日:2026.08.17更新日:2026.08.07