転職する従業員の住民税の支払いは?切り替え手続きや納付方法を紹介
更新日: 2026.9.30 公開日: 2025.6.2 jinjer Blog 編集部

従業員が転職する際、住民税の手続きは「特別徴収」の継続や「普通徴収」への切り替えなど、状況に応じた適切な対応が求められます。
手続きに不備があると、未徴収や二重徴収が発生し、最悪の場合は延滞金の発生や財産の差し押さえといったトラブルに発展するリスクがあります。
本記事では、転職時の住民税の仕組みや時期別の納付手続き、ミスを防ぐためのポイントを詳しく解説します。
「自社の給与計算の方法に不安がある」「労働時間の集計や残業代の計算があっているか確認したい」「社会保険や所得税・住民税などの計算方法があっているか心配」など、給与計算に関して不安な方もいらっしゃるのではないでしょうか。
そのような方に向けて当サイトでは「給与計算パーフェクトマニュアル」という資料を無料配布しています。
資料では、労働時間の集計から給与明細の作成まで給与計算の一連の流れをわかりやすく解説しています。
間違えやすい給与の計算方法をおさらいしたい方は、ぜひこちらから資料をダウンロードしてご活用ください。
1. 転職時の住民税の手続きは「転職先が決まっているか」で異なる
住民税は、前年中の所得をもとに、その年の1月1日現在における住所地の市区町村が課税する税金です。そのため、転職によって当年の収入が大きく変わるとしても、その変化が住民税額にすぐ反映されるわけではありません。
従業員が転職に伴って退職する場合、退職後も未徴収分の住民税を納付する必要があります。退職後の住民税は「すぐに転職する場合」と「転職までに空白期間がある場合」で必要な手続きが異なります。
関連記事:住民税とは?種類や計算・納付方法・非課税になるケースを解説
1-1. 退職後にすぐに転職する場合(特別徴収の継続が可能)
退職後すぐに次の会社へ転職する場合は、原則として新しい勤務先で引き続き「特別徴収(給与天引き)」を継続することが可能です。一般的な手続きの流れは次のとおりです。
まず、退職前の会社が「給与所得者異動届出書」に必要事項を記載し、従業員へ交付します。従業員はその書類を転職先へ提出し、転職先が特別徴収継続の旨を記載したうえで市区町村へ提出します。
これにより、転職後も住民税の特別徴収を継続できます。この際、退職先と転職先との間で書類の引き継ぎや手続きを正確かつ円滑に進めることがポイントです。
転職先における「給与所得者異動届出書」の提出期限は、原則として「特別徴収開始希望月の前月10日まで」です。期限を過ぎると希望する月から特別徴収を開始できず、一時的に普通徴収へ切り替わる可能性があるので注意しましょう。
従業員が転職する際に提出が必要となる「給与所得者異動届出書」の書き方・記入例として、中野区の様式を紹介します。
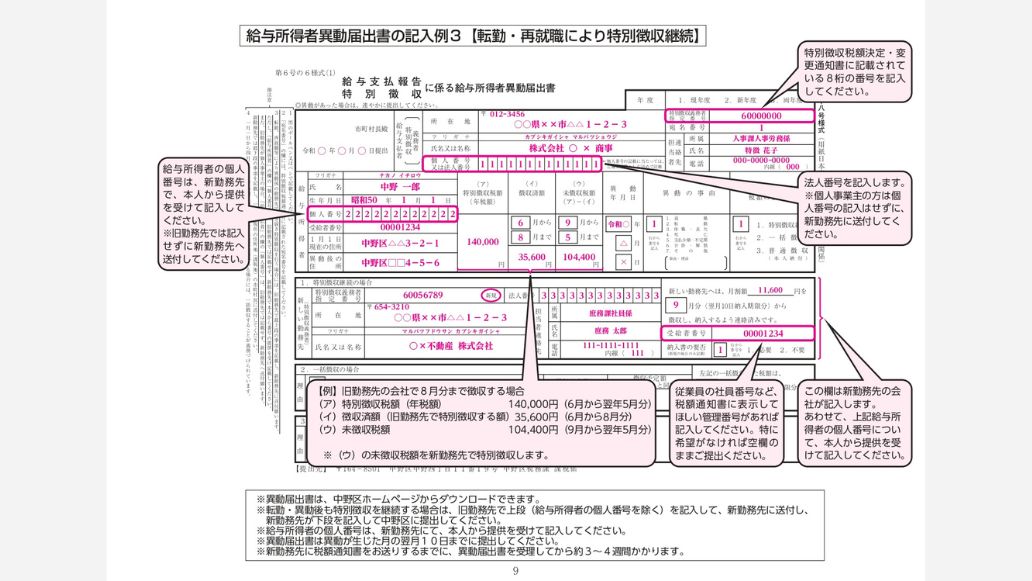 引用:
【転職時における給与所得者異動届出書の作成・提出ポイント】
- 従業員の個人番号は転職先が記入する(退職先は記入しない)
- 間を空けず転職する場合、退職先は転職先へ「月割額(毎月の給与から天引きする1回あたりの金額)」を連絡する
- 異動事由は「転職に伴う退職であること」がわかるように記入する(例:退職、転職)
- 未徴収税額の徴収方法は「特別徴収継続」と記入する
- 転職先における給与所得者異動届出書の提出先は、その年の1月1日現在の住所地の市区町村(※従業員が転職に伴い年の中途に引っ越しても変わりません)
なお、様式や記載項目は自治体ごとに異なる場合があるため、実際に手続きをおこなう際は、該当する自治体の最新フォーマットを必ず確認するようにしましょう。
参考:再就職し、新勤務先で特別徴収を継続する手続を教えてください。|さいたま市
関連記事:住民税特別徴収とは?納付手続きの流れや注意点を詳しく紹介
1-2. 転職までに空白期間がある場合(普通徴収への切り替えが必要)
転職先が決まっていない、または退職後に空白期間がある従業員の場合、住民税は「特別徴収」から「普通徴収」へ切り替えるのが一般的です。
「特別徴収」から「普通徴収」へ切り替えをするには、退職先が必要事項を記載したうえで、「給与所得者異動届出書」を市区町村へ提出する必要があります。
なお、この異動届出書の提出期限は、原則として「異動(退職)があった日の翌月10日まで」です。期限に遅れると、転職する予定の従業員に納税通知書が届かず、納付漏れが生じるおそれがあるので注意しましょう。
関連記事:住民税の特別徴収とは?普通徴収との違いや手続きの流れを解説
1-3. 【補足】従業員が転職により入社してきたらどうする?
転職してきた従業員について会社が住民税の特別徴収をおこなう場合は、まず前職で特別徴収されていたのか、退職後に普通徴収へ切り替わっているのかを確認しましょう。
特別徴収を継続する場合には、前職の会社から必要な情報の引き継ぎを受けたうえで、「給与所得者異動届出書」の市区町村への提出といった手続きをおこないます。
一方、すでに普通徴収となっている場合は、従業員が管理している納付書などを確認し、市区町村へ「特別徴収切替届出(依頼)書」を提出して、普通徴収から特別徴収へ切り替える手続きが必要です。
なお、転職のケースではその年度は普通徴収から特別徴収へ切り替えず、従業員本人がそのまま普通徴収で納付することを認めている自治体もあります。
ただし、具体的な手続きや取り扱いは自治体によって異なる場合があります。不明な点がある場合は、従業員の住所地を管轄する市区町村に確認するとよいでしょう。
2. 転職時期によっては住民税の納付方法が変わる
住民税の特別徴収は、原則として毎年6月から翌年5月までの12ヵ月間にわたり、給与から住民税を徴収し、会社が従業員に代わって市区町村へ納付する仕組みです。
そのため、転職のタイミングによって「退職時点で何月分まで納付しているか」「残りの住民税をどのように納めるか」が異なります。ここでは、次の時期に分けて納付の仕組みを解説します。
- 1月1日~4月30日に転職する場合
- 5月1日~5月31日に転職する場合
- 6月1日~12月31日に転職する場合
関連記事:給与計算における住民税の控除処理とは?計算・納付方法やスケジュールを解説
2-1. 1月1日~4月30日に転職する場合
1月1日から4月30日までに転職(退職)する従業員については、当年度の住民税のうち5月分までの未徴収額を、原則として退職月の給与や退職金から一括で特別徴収します。
ただし、退職月の給与や退職金の合計額が未徴収の住民税額に満たない場合は、その不足分を特別徴収することができません。この場合、徴収できなかった残額は普通徴収へ切り替え、従業員本人が市区町村から送付される納付書により納付することになります。
2-2. 5月1日~5月31日に転職する場合
5月に転職(退職)する従業員の住民税は、その年度分の最終徴収月が5月となるので、原則として未徴収分を一括徴収する必要はありません。
ただし、6月からは新年度分の住民税の徴収・納付が始まります。退職のタイミングによっては、新年度分の「特別徴収税額決定通知書」が会社に届いていることがあります。
この場合は、給与所得者異動届出書の手続きを進めるとともに、納税義務者用の通知書を退職者に渡します。
参考:既に退職した従業員の税額通知書が届きました。何か手続きが必要ですか。また、届いた税額通知書(納税義務者用)はどうすればよいですか|小平市
関連記事:【企業向け】住民税決定通知書はいつ届く?見方や再発行の方法も解説!
2-3. 6月1日~12月31日に転職する場合
6月1日から12月31日までに転職(退職)する従業員の場合、住民税の残額については、原則として「普通徴収へ切り替える」または「転職先で特別徴収を継続する」で対応します。
ただし、本人からの申し出があれば、退職月の給与や退職金から翌年5月分までの住民税を一括で徴収することも可能です。
関連記事:退職者の住民税特別徴収の手続きは?会社がおこなうべき対応を解説
3. 転職時の住民税手続きで迷いやすいケース
転職が発生すると、住民税の徴収方法や手続きが通常時とは異なり、担当者が判断に迷う場面も少なくありません。ここでは、転職時によくある代表的な事例を取り上げ、それぞれの考え方や対応の方向性を整理します。
3-1. 普通徴収の従業員が転職する場合
従業員がすでに住民税を普通徴収(本人納付)で納めている場合、転職したからといって会社側で特別な切り替え手続きをおこなう必要は原則ありません。退職後も、本人が自治体から送付される納付書を使って住民税を納付し続けることになります。
ただし、転職先で特別徴収に切り替えたいという申し出があった場合には、新しい勤務先が「特別徴収切替届出書」を各市区町村へ提出する必要があります。
3-2. 給与から住民税を天引きできない場合
特別徴収を受けている従業員が年度の途中で転職(退職)する場合、未徴収となっている住民税の取り扱いが問題となることがあります。
例えば、前年の所得が高く当年度の住民税額が大きい一方で、転職活動などによって給与額が少なくなる場合、給与から天引きする住民税額が給与額を上回るケースも考えられるでしょう。
このように特別徴収が困難になる場合は、原則として特別徴収を終了し、普通徴収へ切り替えることになります。つまり、未徴収分については、従業員本人が自治体から送付される納付書により納付する形となります。
この取り扱いは「1月1日~4月30日に退職する場合」に、原則として未徴収分を一括徴収する必要があるものの、給与額が不足して徴収できない場合の対応と同様の考え方です。なお、特別徴収から普通徴収へ変更する際には、「給与所得者異動届出書」を自治体へ提出する必要がある点も忘れないようにしましょう。
3-3. 転職とあわせて引っ越し(住所変更)する場合
転職と同時に引っ越しがおこなわれる場合でも、住民税は「その年1月1日現在の住所地の自治体」が課税をおこないます。したがって、その年度分の住民税は、引っ越し前の旧住所地の自治体へ納付することになります。
その後、翌年の1月1日現在で新しい住所に居住していれば、翌年度分の住民税は引っ越し先の自治体が課税主体となり、新住所地の自治体へ納付することになります。
4. 転職者の住民税手続きに不備がある場合の影響
転職時の住民税手続きが適切におこなわれていないと、従業員本人だけでなく会社側にも思わぬトラブルが生じるおそれがあります。
特に「特別徴収」と「普通徴収」の切り替えが正しくおこなわれていない場合、納付漏れや二重払いなどが発生しやすくなるため注意が必要です。ここでは、手続き不備によって起こり得る主な影響について解説します。
4-1. 転職先で特別徴収が継続されず転職者に普通徴収の通知が届く
退職先と転職先の連携が不十分なまま、退職先が特別徴収から普通徴収へ切り替える手続きをしてしまった場合、転職者に普通徴収の納税通知書が届く可能性があります。
この場合、転職者自身が納付書を使って住民税を納付しなければなりません。また、転職先で特別徴収へ切り替えるには「特別徴収切替届出(依頼)書」などの手続きが必要になり、通常よりも事務負担が増える可能性があります。
住民税の手続きは、入社・退職・転職・休職などの状況によって対応が異なります。そのため、担当者の知識や経験だけに頼るのではなく、対応フローやチェックリストを社内マニュアルとして整備しておくとよいでしょう。
関連記事:退職手続きをミスなくおこなうためのチェックリスト!手続きの流れや注意点も解説
4-2. 住民税の二重徴収や未徴収が発生するおそれがある
転職時に住民税の徴収方法が適切に引き継がれていないと、本来一つであるはずの住民税が「二重に徴収される」あるいは「まったく徴収されない」といった不備が生じるおそれがあります。
例えば、特別徴収から普通徴収への切り替え手続きがおこなわれていない場合、本来であれば従業員本人に送付されるはずの納付書が届かず、結果として未徴収のまま放置されてしまうケースも考えられるでしょう。
この種のトラブルは、従業員本人が気づかないまま進行することも少なくありません。後日になって自治体から指摘を受け、修正や追加納付などの対応が必要になる点に注意が必要です。
4-3. 納付遅延により延滞金が課される可能性がある
転職時に必要な手続きを正しくおこなわず「転職先で特別徴収が継続されている」「特別徴収から普通徴収への切り替えが完了している」と誤認すると、住民税が未納となるおそれがあります。
納期限を過ぎると滞納となり、納期限の翌日から納付日までの日数に応じて、延滞金が加算される場合があります。さらに、滞納が続くと、督促や催告、財産調査などを経て、預貯金や不動産などが差し押さえられ、換価される可能性もあります。
こうしたミスを防ぐには、給与計算ソフトを活用して、毎月の控除額を適切に管理することが有効です。転職者の住民税に関する情報を正確に登録しておけば、手計算や確認作業の負担を軽減できます。
また、手続きによっては、地方税ポータルシステム「eLTAX(エルタックス)」を利用して電子的に提出できます。オンラインで手続きをおこなうことで、書類の作成・提出にかかる負担を軽減できるほか、入力内容や提出状況も管理しやすくなるでしょう。
5. 転職者の住民税に関するよくある質問
ここでは、転職者の住民税に関するよくある質問への回答を紹介します。
5-1. 転職した従業員の給与支払報告書は提出が必要?
その年の途中で転職(退職)した従業員についても、原則として、翌年1月31日までに給与支払報告書を退職した時点の住所地の市区町村へ提出する必要があります。
なお、退職者についてはその年中に支払った給与総額が30万円以下の場合、給与支払報告書の提出を省略できます。しかし、適正な課税の観点から提出することが望ましいとされています。
関連記事:退職者の給与支払報告書が必要なケースや書き方を紹介
5-2. 転職者へ退職金を支給した場合の住民税手続きは?
転職者に退職金を支給する場合、原則として退職所得にかかる住民税を特別徴収する必要があります。通常の給与にかかる住民税が普通徴収であっても、退職所得分は区分して計算・徴収します。
退職所得にかかる住民税は、会社が退職所得控除額や税率などをもとに税額を計算します。所得税とは計算方法が一部異なる点に注意が必要です。
徴収した住民税は、原則として退職年の1月1日現在の住所地の市区町村に、退職金の支払日の翌月10日までに納付します。
6. 転職者の住民税手続きを理解してトラブルを防ごう
転職に伴う住民税のトラブルを防ぐには、徴収方法や必要な手続きを正しく理解しておくことが重要です。
特に、転職の時期や転職先の状況によって、特別徴収を継続するか、普通徴収へ切り替えるかなど、必要な手続きが異なります。会社と従業員がそれぞれ適切に対応し、二重徴収や未納などのトラブルを未然に防ぎましょう。
「自社の給与計算の方法に不安がある」「労働時間の集計や残業代の計算があっているか確認したい」「社会保険や所得税・住民税などの計算方法があっているか心配」など、給与計算に関して不安な方もいらっしゃるのではないでしょうか。
そのような方に向けて当サイトでは「給与計算パーフェクトマニュアル」という資料を無料配布しています。
資料では、労働時間の集計から給与明細の作成まで給与計算の一連の流れをわかりやすく解説しています。
間違えやすい給与の計算方法をおさらいしたい方は、ぜひこちらから資料をダウンロードしてご活用ください。
jinjer Blogはバックオフィス担当者様を支援するため、勤怠管理・給与計算・人事労務管理・経費管理・契約業務・帳票管理などの基本的な業務の進め方から、最新のトレンド情報まで、バックオフィス業務に役立つ情報をお届けします。
勤怠・給与計算のピックアップ
-

有給休暇の計算方法とは?出勤率・付与日数・賃金の算出ポイントを実務に即して解説
勤怠・給与計算公開日:2020.04.17更新日:2026.07.02
-
残業に36協定が必要な理由|2つの上限規制違反したときの罰則を解説
勤怠・給与計算公開日:2020.06.01更新日:2026.09.14
-
給与計算における社会保険料の計算方法とは?控除額の目安を早見表付きで解説
勤怠・給与計算公開日:2020.12.10更新日:2026.10.08
-
在宅勤務における通勤手当の扱いや支給額の目安・計算方法
勤怠・給与計算公開日:2021.11.12更新日:2025.03.10
-
固定残業代の上限は45時間?超過するリスクを徹底解説
勤怠・給与計算公開日:2021.09.07更新日:2025.11.21
-
テレワークでしっかりした残業管理に欠かせない3つのポイント
勤怠・給与計算公開日:2020.07.20更新日:2025.02.07
給与計算の関連記事
-
標準報酬月額の特例改定とは?2027年1月開始の新制度についてわかりやすく解説
勤怠・給与計算公開日:2026.10.01更新日:2026.09.29
-
同月得喪とは?社会保険料の取り扱いと実務上の注意点をケース別に解説
勤怠・給与計算公開日:2026.05.12更新日:2026.09.29
-
賞与にかかる社会保険料の計算方法は?手続き・注意点まで徹底解説
勤怠・給与計算公開日:2026.05.11更新日:2026.05.08