子ども・子育て支援金制度とは?対象者や負担額の計算方法のポイントを解説
更新日: 2026.9.30 公開日: 2026.4.3 jinjer Blog 編集部

2026年4月から「子ども・子育て支援金制度」がスタートしました。少子化対策の新たな財源として創設されたこの制度は、子どもの有無にかかわらず、医療保険の加入者から広く支援金を徴収する仕組みです。
本記事では、子ども・子育て支援金の対象者や計算方法、企業への影響をわかりやすく解説します。制度の仕組みを正しく理解し、給与計算や社会保険の実務にスムーズに対応できるよう備えましょう。
1. 【2026年4月開始】子ども・子育て支援金制度とは?
子ども・子育て支援金制度は、2026年4月(令和8年4月)から始まった制度です。支援金は「児童手当の拡充」「妊婦のための支援給付」「こども誰でも通園制度」といった子育て支援施策の財源に充てられます。
なお「実質負担ゼロ」とされることがありますが、支援金の徴収自体がなくなるわけではありません。一方、政府は、社会保障の歳出改革や賃上げによる社会保険料の負担軽減効果の範囲内で支援金制度を構築し、追加的な負担を生じさせない考えを示しています。
1-1. 子ども・子育て支援金は健康保険料とあわせて徴収される
子ども・子育て支援金は、医療保険料(健康保険料)とあわせて徴収される仕組みです。子どもがいない人も負担することから「独身税」とよばれることがありますが、独身者だけを対象とした税金ではありません。
少子化対策の財源を確保するため、子どもの有無や年齢にかかわらず、医療保険の加入者から幅広く支援金を拠出する仕組みとなっています。
被用者保険では、支援金を被保険者と事業主が原則として折半して負担します。一方、国民健康保険や後期高齢者医療制度についても、それぞれの医療保険制度を通じて支援金が徴収されます。
関連記事:社会保険と国民健康保険の違いとは?切り替え時の手続きや任意継続について解説!
1-2. 子ども・子育て拠出金制度との違い
「子ども・子育て支援金」と「子ども・子育て拠出金」は、どちらも子育て支援の財源に充てられる制度です。名称が似ているため混同しやすいものの両者は別の制度です。主な違いは次の表のとおりです。
| 子ども・子育て支援金 | 子ども・子育て拠出金 | |
|---|---|---|
| 負担者 | 医療保険の加入者 | 厚生年金保険の適用事業所の事業主 |
| 負担割合(会社員の場合) | 労使折半(給与天引きあり) | 事業主が全額負担(給与天引きなし) |
子ども・子育て拠出金の大きな特徴は、従業員の負担がないことです。事業主が全額を負担し、厚生年金保険料とあわせて日本年金機構に納付します。
2. 子ども・子育て支援金の負担額はいくら?
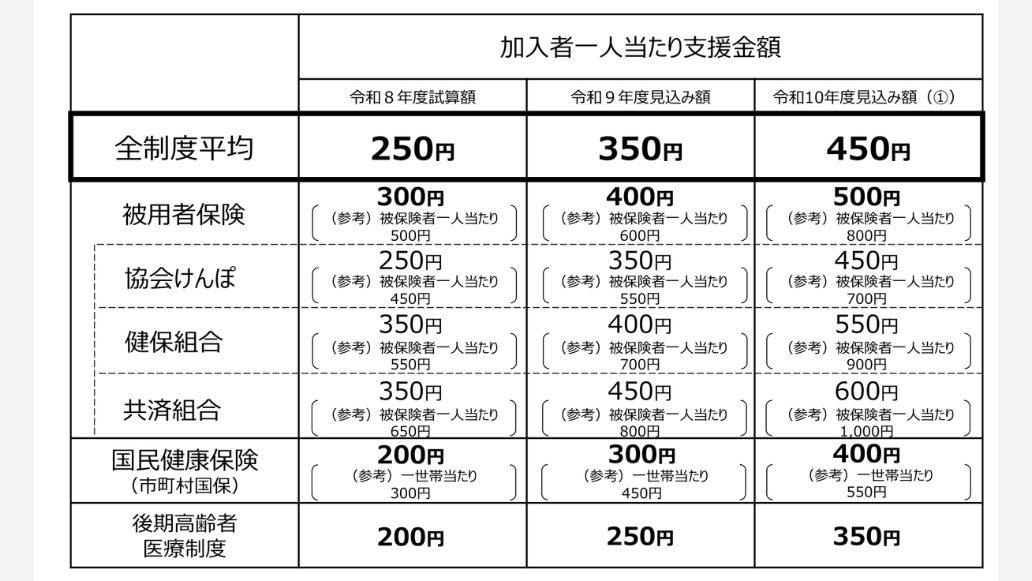
子ども・子育て支援金の負担額は、加入する医療保険制度によって計算方法が異なります。こども家庭庁の試算では、全加入者1人あたりの平均月額は、令和8年度に約250円、令和9年度に約350円、令和10年度に約450円となる見込みです。
関連記事:健康保険料はいくら?仕組みや計算方法をくわしく解説!
2-1. 社会保険加入者(会社員・パート・アルバイトなど)の計算方法
会社員などが加入する社会保険(健康保険)では、子ども・子育て支援金は、標準報酬月額に支援金率を乗じて算出します。月々の給与にかかる支援金の総額は、次の計算式で求められます。
子ども・子育て支援金額 = 標準報酬月額 × 支援金率(2026年度は0.23%)
原則として、支援金は事業主と被保険者が折半して負担します。そのため、従業員本人の負担額を求める場合は、算出した支援金額を2分の1にします。
なお、支援金率は2026年度から2028年度にかけて段階的に引き上げられる予定です。そのため、2027年度・2028年度には、支援金率の変更に応じて給与計算ソフトの設定などを見直す必要があることを理解しておきましょう。
2-2. 【具体例】年収480万円の会社員のケース
例えば、年収480万円の会社員(社会保険加入者)が、毎月40万円の給与を受け取っている場合を考えてみましょう。
仮に報酬月額が40万円であるとすると、標準報酬月額は41万円(27等級)となります。この場合、従業員が負担する子ども・子育て支援金は、次のように計算します。
41万円 × 0.23% ÷ 2 ≒ 471円
※50銭以下は切り捨て、50銭を超える場合は切り上げる端数処理を採用しています。
つまり、この場合は毎月の給与から471円を子ども・子育て支援金として控除(天引き)します。
関連記事:標準報酬月額とは?調べ方や社会保険料の算出方法について解説
2-3. 国民健康保険・後期高齢者医療制度の加入者はいくら負担する?
従業員の家族が国民健康保険に加入していたり、従業員やその家族が75歳以上となって後期高齢者医療制度に加入していたりするケースもあるでしょう。
国民健康保険・後期高齢者医療制度の子ども・子育て支援金の負担額は、それぞれの制度における保険料の算定方法に基づいて決まります。
国民健康保険では市区町村の条例などに基づき、所得や世帯の状況などを踏まえて算定されます。後期高齢者医療制度では、都道府県後期高齢者医療広域連合が定める保険料率などに基づいて算定されます。
つまり、会社員のように、全国一律の支援金率を標準報酬月額に掛けて計算する仕組みではありません。そのため、実際の支援金額について調べたい場合、国民健康保険は住所地の市区町村、後期高齢者医療制度は加入している都道府県後期高齢者医療広域連合に確認するとよいでしょう。
3. 子ども・子育て支援金の徴収・納付に関するポイント
子ども・子育て支援金は、健康保険料とあわせて徴収・納付されるため、給与計算や社会保険の手続きにも影響します。ここでは、徴収・納付にあたって押さえておきたいポイントを解説します。
3-1. 給与だけでなく賞与(ボーナス)からも控除する
子ども・子育て支援金は、毎月の給与だけでなく、賞与(ボーナス)も対象となります。賞与にかかる支援金は、次の計算式で算出します。
子ども・子育て支援金額 = 標準賞与額× 支援金率(2026年度は0.23%)
※従業員負担分(事業主負担分) = 標準賞与額 × 支援金率 ÷ 2
賞与については標準報酬月額ではなく、標準賞与額を用いて計算する点がポイントです。標準賞与額は、原則として賞与額から1,000円未満を切り捨てた額です。
なお、健康保険の標準賞与額には、毎年4月1日から翌年3月31日までの年度累計で573万円という上限があります。子ども・子育て支援金の賞与にかかる支援金額も、この標準賞与額を基に算出されます。
関連記事:賞与にかかる社会保険料の計算方法は?手続き・注意点まで徹底解説
3-2. 納付期限は翌月末日まで
会社は、従業員から控除した子ども・子育て支援金の被保険者負担分に事業主負担分を加え、健康保険料などとあわせて納付します。
納付期限は、納付対象月の翌月末日です。例えば、4月分の支援金であれば、5月末日が納付期限となります。
また、前月分の社会保険料を翌月の給与から控除する方法を採用している場合、4月分の支援金を5月支給の給与から控除します。
なお、納付先については、原則として協会けんぽの加入事業所では「日本年金機構」、健康保険組合の加入事業所では加入している「健康保険組合」となります。
関連記事:社会保険料の納付方法は?仕組みや納付期限、納付書について解説
3-3. 産前産後休業・育児休業中は免除の対象となる
産前産後休業・育児休業中は、社会保険料(健康保険料・介護保険料・厚生年金保険料)の免除が受けられる可能性があります。
子ども・子育て支援金についても、社会保険料と同様に免除の対象です。ただし、免除を受けるには、事業主が日本年金機構(または健康保険組合)に申請をおこなう必要があります。
対象となる従業員がいる場合は、休業期間や免除要件を確認したうえで、免除対象となる期間について子ども・子育て支援金を給与から控除しないよう注意しましょう。
また、介護休業については、このような免除の取り扱いはないので留意が必要です。
関連記事:産休中の社会保険免除はいつからいつまで?申請方法から具体例まで解説
関連記事:育児休業中の社会保険料はいつまで免除される?免除期間や申請方法を解説
3-4. 給与明細には区分して表示する
子ども・子育て支援金は、健康保険料とは別に負担するものです。ただし、会社の場合、健康保険料とあわせて従業員の給与や賞与から天引きをおこないます。
法律上、給与明細(賞与明細)に必ず「子ども・子育て支援金」の項目を設け、健康保険料と区分して表示しなければならないわけではありません。
しかし、従業員が自分の負担額を確認しやすくするため、明細に「子ども・子育て支援金」の項目を設け、健康保険料とは区分して表示することが望ましいでしょう。
この章では、子ども・子育て支援金制度が企業に与える影響を解説しました。法改正に伴う事務作業やシステム設定に負担を感じている方に向けて、給与計算を効率化する「ジンジャー給与」のサービス資料を無料で配布しています。法改正への対応に不安がある方は、ぜひこちらから資料をご覧ください。
4. 子ども・子育て支援金の仕組みを理解し納付しよう
少子化対策として導入される子ども・子育て支援金制度は、全国民から広く薄く負担を募り、子育て世帯へ手厚く還元する社会全体で支え合う制度です。給与計算実務では、支援金率の給与計算への反映や明細表示方法、従業員への説明など初年度は戸惑う点もあるかもしれません。
子ども・子育て支援金は今後数年間で段階的に拡充されていく予定であり、政府は財源措置や賃上げと両輪で進めることで国民の負担を抑えつつ実施するとしています。社会全体で子育てを応援する流れの中で、制度の仕組みを十分に理解したうえ適切に納付をおこない、次世代の支援に協力していきましょう。
jinjer Blogはバックオフィス担当者様を支援するため、勤怠管理・給与計算・人事労務管理・経費管理・契約業務・帳票管理などの基本的な業務の進め方から、最新のトレンド情報まで、バックオフィス業務に役立つ情報をお届けします。
勤怠・給与計算のピックアップ
-

有給休暇の計算方法とは?出勤率・付与日数・賃金の算出ポイントを実務に即して解説
勤怠・給与計算公開日:2020.04.17更新日:2026.07.02
-
残業に36協定が必要な理由|2つの上限規制違反したときの罰則を解説
勤怠・給与計算公開日:2020.06.01更新日:2026.09.14
-
給与計算における社会保険料の計算方法とは?控除額の目安を早見表付きで解説
勤怠・給与計算公開日:2020.12.10更新日:2026.10.08
-
在宅勤務における通勤手当の扱いや支給額の目安・計算方法
勤怠・給与計算公開日:2021.11.12更新日:2025.03.10
-
固定残業代の上限は45時間?超過するリスクを徹底解説
勤怠・給与計算公開日:2021.09.07更新日:2025.11.21
-
テレワークでしっかりした残業管理に欠かせない3つのポイント
勤怠・給与計算公開日:2020.07.20更新日:2025.02.07
給与計算の関連記事
-
標準報酬月額の特例改定とは?2027年1月開始の新制度についてわかりやすく解説
勤怠・給与計算公開日:2026.10.01更新日:2026.09.29
-
同月得喪とは?社会保険料の取り扱いと実務上の注意点をケース別に解説
勤怠・給与計算公開日:2026.05.12更新日:2026.09.29
-
賞与にかかる社会保険料の計算方法は?手続き・注意点まで徹底解説
勤怠・給与計算公開日:2026.05.11更新日:2026.05.08