年末調整とは?確定申告との違いや基本的な流れを人事担当者向けに解説
更新日: 2026.9.4 公開日: 2021.2.8 jinjer Blog 編集部

年末調整は、人事担当者にとって作業負担の大きいイベントです。制度が複雑なうえに改正も頻繁にあるため、手順通りに進めていても不安を感じる方もいるでしょう。
この記事では、年末調整の目的や確定申告との違い、最新の改正ポイント、基本的な流れを人事担当者向けに解説します。年末調整の全体像を押さえ、今年の事務処理をスムーズに進めるヒントとしてご活用ください。

令和8年分の年末調整から、基礎控除と給与所得控除が同時に引き上げられ、所得税の壁は178万円になります。
申告書の該当欄と計算ロジックが変わり、多くの従業員で例年より還付額が増える見込みです。
当サイトではそのような担当者に向けて「3分でわかる!ジンジャー人事労務『年調収集オプション』」を無料配布しています。
資料では、基礎控除と給与所得控除の引き上げを1枚の表に整理し、押さえておきたい実務ポイント3つと、申告書の配布・回収・計算をWeb上で完結させるジンジャーの機能までご紹介しています。令和8年分の変更点と今年の進め方をまとめて確認したい方は、ぜひこちらから資料をダウンロードしてご活用ください。
1. 年末調整とは?
年末調整とは、従業員が1年間に納めるべき所得税を計算し、毎月の給与や賞与から源泉徴収した税額との差額を精算する手続きです。
しかし、毎月の給与から源泉徴収をした所得税の合計額と、従業員が1年間に納めるべき税額は、次のような理由からほとんどの場合一致しません。
- 毎月の源泉徴収税額は年間税額を見込んだ概算額である
- 年の途中で扶養親族の数などに異動があった場合でも遡って修正しない
- 年末調整で適用する生命保険料控除や地震保険料控除などが考慮されていない
そのため、年末調整によって1年間の給与収入金額や各種控除の内容をもとに本来納めるべき税額を計算し、源泉徴収した税額との差額を精算する必要があるのです。
1-1. 確定申告との違い
年末調整は企業が従業員に代わってその年の所得税を精算する手続きです。対象となるのは給与所得であり、年末調整で所得税の精算が完了した給与所得者は、原則として確定申告をする必要はありません。
一方、確定申告は、納税者本人が所得や控除額を申告し、所得税額を確定させる手続きです。年末調整と確定申告の違いは表のとおりです。
|
|
年末調整 |
確定申告 |
|
実施者 |
企業 |
納税者本人 |
|
対象者 |
会社員やパート・アルバイトなどの給与所得者 |
個人事業主・フリーランス 年金受給者 年末調整の対象外となる従業員(給与収入2000万円超の人など) 副業をしている従業員 医療費控除などを利用したい従業員など |
|
時期 |
毎年10月下旬~翌年1月 |
翌年2月16日〜3月15日 |
|
受けられる控除 |
|
年末調整で受けられる控除に加え、次の控除
|
2. 2026年(令和8年)の年末調整の改正ポイント
令和8年度税制改正により、令和8年分の年末調整に影響する大きな改正は次の3つです。
- 給与所得控除の最低保障額が65万円から74万円へ引き上げ
- 扶養親族等の所得要件の見直し(例:扶養親族の合計所得金額の要件が58万円以下から62万円以下へ引き上げ)
- 基礎控除額が最大95万円から最大104万円へ引き上げ
これらの改正は、原則として2026年分(令和8年分)以後の所得税について適用され、2026年12月におこなう年末調整で1年間の税額を精算します。なお、扶養親族等の所得要件の改正は、2026年12月1日以後に支払う給与等から適用されます。年末調整を正しくおこなうためには、改正内容を把握し、対象者の判定や控除額の計算に反映することが重要です。
関連記事:2026年(令和8年)の年末調整の変更点!手続きのポイントもわかりやすく解説
2-1. 年末調整の対象者の一部が変わる
年末調整の対象となるのは、原則として勤務先へ「扶養控除等申告書」を提出し、その年の12月まで勤務している従業員です。ただし、年の途中で退職した場合でも、次のいずれかに該当する人は年末調整の対象となります。
- 海外転勤などにより非居住者となった人
- 死亡により退職した人
- 著しい心身の障害で退職し、年内に再就職の予定がない人
- 12月分の給与を受け取った後に退職した人
- パートタイマーなどで退職し年内の給与収入金額が123万円以下かつ年内に再就職の予定がない人
このうち最後の要件における給与収入金額の基準は、令和8年度税制改正により「123万円以下」から「136万円以下」へ引き上げられる予定です。136万円という数値は、新たな扶養親族等の所得要件である62万円と、給与所得控除の最低保障額74万円を合計した金額です。
改正前(2026年11月以前)は「123万円以下」、改正後(2026年12月以降)は「136万円以下」の基準が用いられるので、適用時期を誤らないよう注意しましょう。
一方、次の人は年末調整の対象外となり、原則として自分で確定申告をおこなう必要があります。
- 1年間の給与収入金額が2,000万円を超える人
- 災害減免法により給与に対する所得税の徴収猶予または還付を受けた人
参考:令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A|国税庁
関連記事:年末調整の対象者とは?必要書類や確定申告との関係も解説
2-2. 年末調整書類のフォーマットが変わる
2026年分の年末調整では、次の2つの申告書の様式が変更されます。
- 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書
- 保険料控除申告書
参考:変更を予定している年末調整関係書類(事前の情報提供)|国税庁
「基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」は、令和8年度税制改正による基礎控除額の引き上げなどの見直しに対応するため、様式が変更されています。
一方「保険料控除申告書」は、23歳未満の扶養親族がいる場合の一般生命保険料控除の上限額が引き上げられることに伴い、様式が見直されています。
旧様式を使用すると、控除額の計算や適用判定を誤るおそれがあります。年末調整を正確におこなうためにも、必ず最新の様式を従業員へ配布しましょう。
関連記事:年末調整の必要書類一覧|記載する内容や書類の入手方法を徹底解説
2-3. 年末調整の計算方法が変わる
年末調整は、次のような流れで年税額を計算します。
- 給与収入金額から給与所得控除額を差し引き、給与所得の金額を計算する
- 所得控除の合計額(基礎控除や扶養控除など)を計算する
- 給与所得の金額から所得控除の合計額を差し引き、課税所得金額を計算する
- 課税所得金額に所得税率を適用して所得税額を計算する
- 所得税額から住宅ローン控除額を差し引き、基準所得税額を計算する
- 基準所得税額に102.1%を乗じて、年調年税額(所得税および復興特別所得税の額)を計算する
令和8年度税制改正では、給与所得控除の最低保障額の引き上げにより給与所得の計算方法が変わります。また、基礎控除の引き上げや扶養親族等の所得要件の見直しに伴い、所得控除の額や控除の適用判定も変更されます。
そのため、税制改正に対応した最新の給与計算システムを利用し、新しい計算方法に基づいて年調年税額を正しく算出することが重要です。
とくに、控除額や適用要件が改正された項目については、判定基準を十分に確認し、誤りのない年末調整をおこないましょう。
関連記事:【2026年分】年末調整の計算方法をわかりやすく解説!計算例も紹介
3. 年末調整の流れ
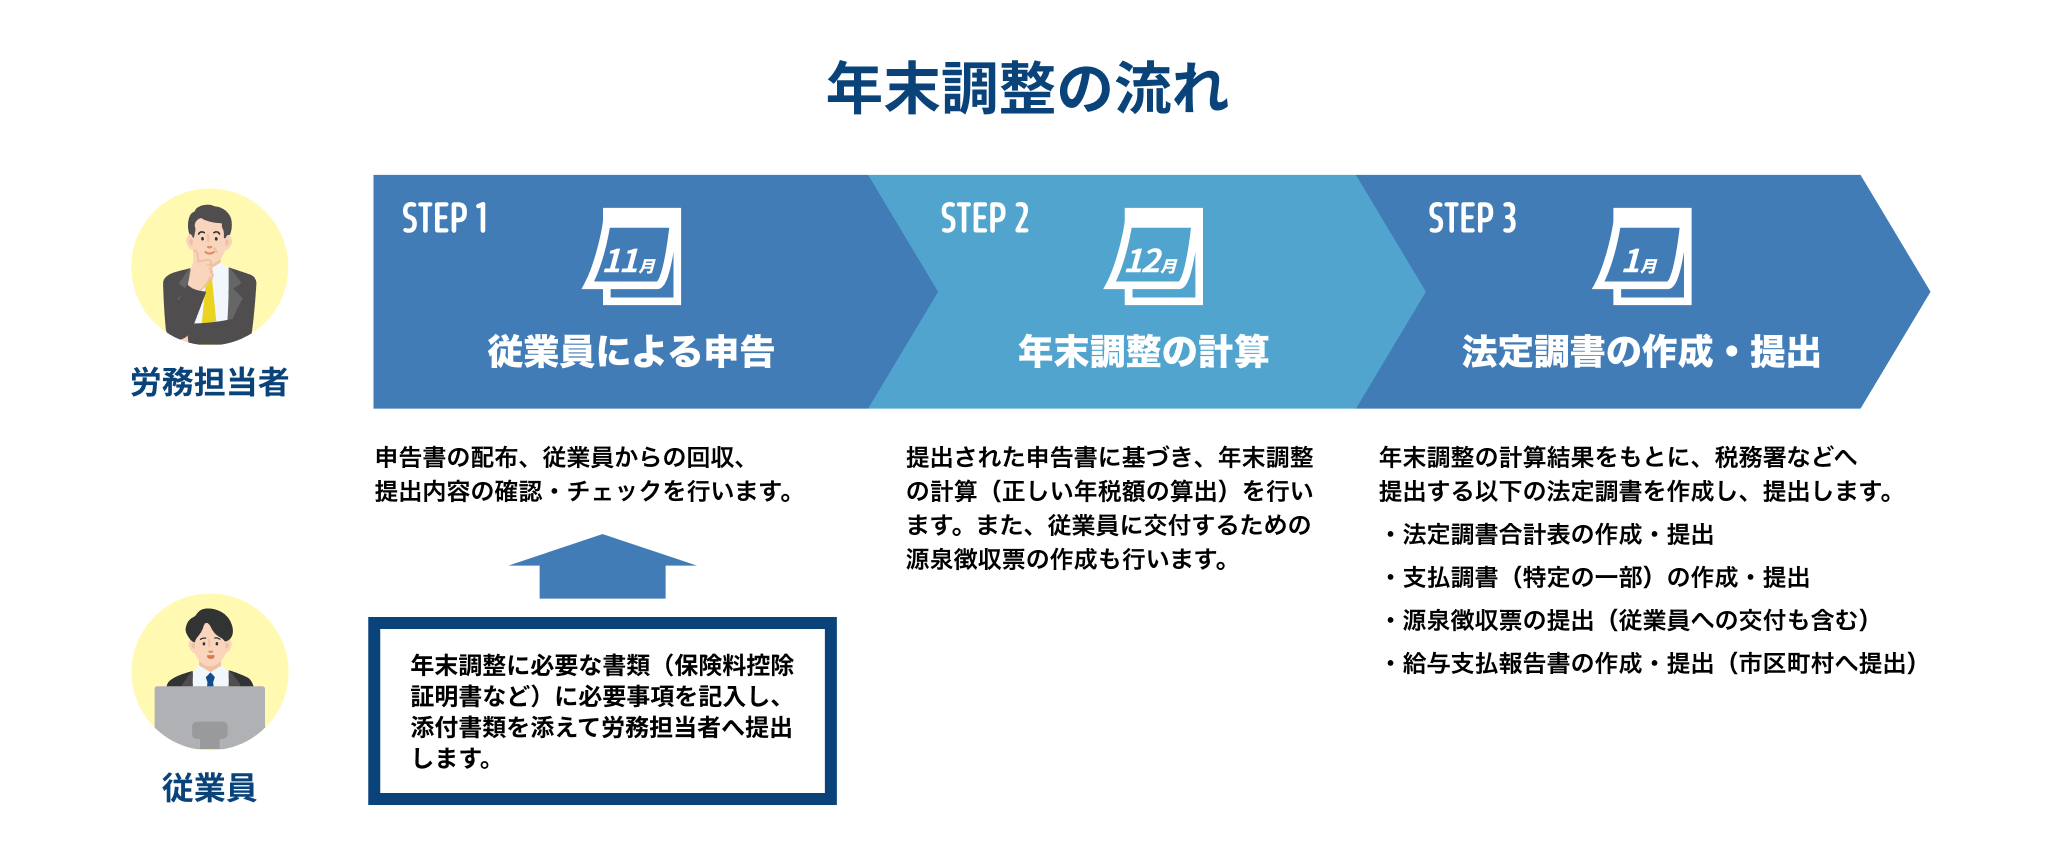
年末調整は、毎年10月下旬から翌年1月にかけて進めます。スムーズに手続きを進めるため、月ごとの主な作業を確認しておきましょう。
|
10月下旬~11月 |
従業員へ年末調整に必要な申告書を配布し、記入方法や提出期限、必要な添付書類などを案内します。回収後は、申告内容や添付書類に不備がないか確認します。 |
|
12月 |
申告内容をもとに年末調整をおこない、その年に納める所得税額を計算します。計算結果に応じて、還付税額の支給や不足税額の徴収を給与で精算します。 |
|
翌年1月 |
年末調整で確定した税額をもとに、従業員へ源泉徴収票を交付するとともに、税務署へ法定調書、市区町村へ給与支払報告書を提出します。 |
なお、従業員への源泉徴収票の交付、税務署への法定調書の提出、市区町村への給与支払報告書の提出期限はいずれも翌年1月31日です。期限に間に合うよう、余裕をもって準備を進めましょう。
また、令和9年1月からは「源泉徴収票のみなし提出の特例」が開始されます。市区町村へ給与支払報告書を提出した場合、同一内容の源泉徴収票は税務署へ提出したものとみなされます。今後の実務に備え、制度の内容を理解しておくことが大切です。
関連記事:年末調整はいつが期限?具体的なスケジュールや提出書類を解説
関連記事:年末調整のやり方とは?必要書類や手順、従業員への周知方法をわかりやすく解説!
4. 年末調整の提出書類と対象となる控除
年末調整で従業員が企業へ提出する申告書類と対象となる控除は、表のとおりです。
|
提出書類 |
対象となる控除 |
|
扶養控除等申告書 |
扶養控除 障害者控除 寡婦控除 ひとり親控除 勤労学生控除 |
|
基礎控除申告書 |
基礎控除 |
|
配偶者控除等申告書 |
配偶者控除 配偶者特別控除 |
|
特定親族特別控除申告書 |
特定親族特別控除 |
|
所得金額調整控除申告書 |
所得金額調整控除 |
|
保険料控除申告書 |
生命保険料控除 地震保険料控除 社会保険料控除 小規模企業共済等掛金控除 |
|
住宅借入金等特別控除申告書 |
住宅借入金等特別控除 |
基礎控除申告書、配偶者控除等申告書、特定親族特別控除申告書、所得金額調整控除申告書は1枚にまとまっています。それぞれの申告書の概要を確認しましょう。
なお、年末調整の申告書類は、提出期限の属する年の翌年1月10日の翌日から7年間保存する必要があります。
参考:No.2503 給与所得者の扶養控除等申告書等の保存期間|国税庁
関連記事:年末調整の必要書類一覧|記載する内容や書類の入手方法を徹底解説
4-1. 扶養控除等申告書
扶養控除等申告書は、扶養親族や配偶者などの情報を申告するための書類です。勤務先が毎月の給与から源泉徴収する所得税額や、年末調整における各種人的控除の適用を判定する際の基礎資料となります。
原則として、その年の最初に給与の支払いを受ける日の前日までに主たる勤務先へ提出する必要があります。なお、同じ年に複数の勤務先への提出はできず、提出できるのは1ヵ所のみです。
令和8年度税制改正により、給与所得控除の最低保障額や扶養親族等の所得要件が見直されます。改正後の制度に基づいて申告内容を確認するため、従業員へ申告書の写しを配布するなどして内容を確認してもらい、必要に応じて修正・再提出を受ける必要があります。
また、2027年1月以降に支払う給与に対する源泉所得税の計算には、別途提出を受ける「令和9年分 給与所得者の扶養控除等(異動)申告書」を使用します。改正後の所得要件により新たに扶養親族等に該当することとなった親族は、こちらにも漏れなく記載してもらいましょう。
なお、2027年1月以降の給与については、最新の改正が反映された「令和9年分の源泉徴収税額表」を使用して源泉徴収税額を計算する必要があります。
参考:A2-1 給与所得者の扶養控除等の(異動)申告|国税庁
関連記事:【令和8年分】扶養控除等(異動)申告書とは?書き方や提出の必要性をわかりやすく解説
4-2. 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書
「基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」は、従業員本人や配偶者の所得見積額、対象となる親族の情報などを申告し、年末調整で適用する各種控除の判定に使用する書類です。
令和8年度税制改正により、基礎控除や扶養親族等の所得要件が見直されたため、2026年分の様式も変更されています。年末調整では、必ず最新の様式を使用して控除額を判定・計算しましょう。
参考:A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告|国税庁
関連記事:配偶者控除等申告書の書き方を徹底解説!令和8年度年末調整と法改正内容
4-3. 保険料控除申告書(対象者のみ)
保険料控除申告書は、生命保険料や地震保険料などの保険料控除を受けるために提出する書類です。なお、給与から天引きされる健康保険料や厚生年金保険料などの社会保険料は、この申告書に記載しません。
民間の生命保険会社などへ支払った保険料について控除を受ける場合は、保険会社から送付される控除証明書(電子データを含む)の添付・提示が必要です。控除証明書の提出漏れがあると控除を適用できないので、従業員に対して早めに準備をよびかけておきましょう。
2026年分の保険料控除申告書では、23歳未満の扶養親族を有する場合の一般生命保険料控除の上限額が4万円から6万円へ引き上げられました。これに伴い、保険料控除申告書の様式も変更されています。
なお、生命保険料控除全体の控除限度額は従来どおり最大12万円です。また、新契約と旧契約の生命保険料を併せて支払っている場合、23歳未満の扶養親族の有無などによって適用される控除額の計算方法が異なり複雑となっています。
年末調整を円滑に進めるためにも、対象者の確認や控除額の計算方法を事前に確認し、必要に応じてチェックリストを用意しておくとよいでしょう。
関連記事:【令和8年分】保険料控除申告書の書き方・添付書類|よくある計算ミスも解説
4-4. 住宅借入金等特別控除申告書(対象者のみ)
住宅ローン控除(住宅借入金等特別控除)は、適用初年度のみ確定申告が必要ですが、2年目以降は年末調整で控除を受けられます。
年末調整では、従業員から「住宅借入金等特別控除申告書」の提出を受けます。この申告書は税務署から交付されるため、ほかの年末調整関係書類とあわせて提出するよう案内しましょう。
申告書に記載する金額は、金融機関が発行する「年末残高等証明書」またはマイナポータル連携により取得した「住宅借入金等残高情報」をもとに従業員が記入します。
なお「証明書方式」の場合は年末残高等証明書の提出が必要ですが、「調書方式」の場合は証明書の添付が不要です。
また、令和8年度税制改正では、住宅ローン控除の適用期限が令和12年12月31日まで5年間延長されました。あわせて、省エネ性能の高い既存住宅の借入限度額の引き上げや子育て世帯・若者夫婦世帯への優遇措置、床面積要件の緩和なども見直されているため、最新の制度内容を確認しておきましょう。
参考:年末調整で住宅借入金等特別控除の適用を受ける方へ|国税庁
参考:「調書方式」による住宅借入金等特別控除の適用について|国税庁
5. 年末調整をしないとどうなる?
年末調整を実施しなかったり、適切におこなわなかったりすると、従業員だけでなく企業にも影響が生じる可能性があります。ここでは、年末調整をおこなわなかった場合や、手続きに誤りがあった場合の影響について解説します。
関連記事:年末調整のやり直しを税務署から通知された!原因や影響、必要な手続きを解説
5-1. 従業員の所得税を精算できない
年末調整をおこなわないと、給与から源泉徴収した所得税額と、本来納めるべき所得税額との差額を精算できません。その結果、本来受けられるはずの還付を受けられない可能性があります。
また、年末調整で精算できなかった従業員は、自ら確定申告をおこなう必要が生じることもあります。従業員の負担が増えるだけでなく、企業に対する不満や信頼の低下につながるおそれもあるので、対象者に対しては適切に年末調整を実施することが重要です。
関連記事:年末調整をしないとどうなる?会社側・従業員側のリスクや間に合わなかった時の対処法を解説
5-2. 法令違反になる
年末調整は所得税法で定められた企業の義務です。そのため、企業が正当な理由なく年末調整を実施しない場合は、法令違反となります。
また、企業は税務署から是正指導を受ける可能性があります。悪質なケースでは、所得税法に基づき拘禁刑や罰金などの罰則の対象となるおそれもあります。
さらに、企業には源泉徴収した所得税を適正に納付する義務があります。年末調整の誤りなどにより納付すべき源泉所得税が不足した場合や、期限までに納付しなかった場合には、延滞税や不納付加算税が課される可能性があります。
このように、年末調整を実施しないことは、従業員だけでなく企業にも法務・税務上のリスクをもたらします。制度の内容を正しく把握し、年末調整は適切に実施しなければなりません。
参考:所得税法第183条、第190条、第6編罰則|e-Gov法令検索
5-3. 年末調整に間違いがあったらどうする?
年末調整に誤りがあると、所得税額の計算だけでなく、源泉徴収票や法定調書の内容にも誤りが生じている可能性があります。そのため、原則として企業は年末調整をやり直し、正しい内容に修正しなければなりません。
ただし、従業員が控除の申告を忘れていた場合や、年末調整後に扶養親族等の異動があった場合などで還付が生じるケースでは、必ずしも年末調整を再調整する必要はなく、従業員が確定申告をすることで対応できることがあります。
しかし、この取り扱いは年末調整時点の計算や源泉徴収票に誤りがないことが前提です。誤りがあると、従業員がその内容をもとに確定申告をしても正しい税額を申告できないおそれがあります。
一方、年末調整の誤りによって追加で納付すべき所得税が生じる場合、企業が年末調整を再調整し、源泉徴収義務者として不足税額を徴収したうえで税務署へ納付しなければならないので注意しましょう。
参考:No.2671 年末調整の後に扶養親族等の人数が異動したとき|国税庁
関連記事:年末調整の再調整は可能!方法やポイントをわかりやすく解説
関連記事:年末調整の間違いをやり直しする方法は?よくあるミスと訂正を防ぐコツも紹介
6. 年末調整のよくある質問
ここまで年末調整の基本的な内容を説明しました。最後に、年末調整に関するよくある質問をいくつか取り上げます。
6-1. パート・アルバイトの掛け持ちや副業をしている場合は?
パート・アルバイトも、年末まで勤務するなどの要件を満たせば、雇用形態にかかわらず原則として年末調整の対象です。
ただし、パート・アルバイトの人が掛け持ちや副業などで自社以外でも勤務している場合、「扶養控除等申告書」を提出している企業で年末調整をおこないます。提出を受けていない場合は年末調整は不要です。
関連記事:年末調整を2箇所でしてしまったら?ダブルワークの注意点と正しい対処方法を解説
関連記事:産休中も年末調整は必要?正しい処理方法と控除との関係を解説
外国人社員や派遣社員なども年末調整の対象になるかどうか、詳細を確認したい方は次の記事もあわせてご覧ください。
関連記事:外国人の年末調整は必要?扶養や帰国者、退職者の取り扱いも解説!
関連記事:派遣社員は年末調整の対象になる?確認すべきポイント
6-2. 年の途中で転職した従業員の年末調整は?
年の途中で転職した場合でも、年末時点で勤務先に在籍し、年末調整の対象となる場合は、現在の勤務先で年末調整を受けられます。その際は、前職で交付された源泉徴収票を現在の勤務先へ提出する必要があります。
現在の勤務先では、現職分と前職分の給与を合算して所得税を計算することで、その年の所得税を正しく精算できます。
一方、前職の源泉徴収票を提出しなかった場合、現在の勤務先では前職分の給与を含めた年末調整ができません。そのため、前職分を含めた所得税を精算するには、原則として確定申告が必要になります。
関連記事:年末調整で源泉徴収票を提出しない従業員の対応方法とは?書類が必要な理由を解説
関連記事:年末調整を忘れた場合に発生する問題と対処法をわかりやすく解説
6-3. 従業員が確定申告をし忘れたら?
給与収入が2,000万円を超えるなど、年末調整の対象とならない人は原則として確定申告が必要です。また、年末調整をおこなった従業員でも、次のようなケースでは確定申告が必要になります。
- 給与所得・退職所得以外の所得の合計が20万円を超える
- 2カ所以上で勤務しており、年末調整をしなかった給与の収入額と給与所得・退職所得以外の所得の合計が20万円を超える※
- 同族企業の役員や親族で、給与以外に貸付金の利子や店舗・工場の賃貸料、機械・器具の使用料などの支払いを受けている
- 源泉徴収されていない(在日の外国公館勤務者や家事使用人など)
※給与収入(すべての勤務先の合計)から所得控除(雑損控除・医療費控除・寄附金控除・基礎控除を除く)を差し引いた残額が150万円以下で、給与所得・退職所得以外の所得が20万円以下の場合、確定申告は不要です。
確定申告が必要な従業員が期限までに申告・納付をしなかった場合、延滞税や無申告加算税などが課されることがあります。一方、還付申告は期限までに申告しなくてもペナルティはありませんが、還付金を受け取り損ねることになります。
なお、確定申告は従業員本人の義務であり、企業が従業員に代わっておこなうことはできません。そのため、確定申告が必要となる代表的なケースを従業員へ周知しておくことが重要です。
関連記事:年末調整でマイナス表記が起きるのはなぜ?その理由と対処方法を詳しく解説
7. 年末調整の基本を押さえ、スムーズに処理をおこなおう
年末調整とは、従業員の所得税を正しく精算するために、企業へ法令で義務付けられている重要な手続きです。適切に実施しなかった場合、税務上の指導や罰則の対象となる可能性があります。
また、令和8年度税制改正では、給与所得控除の最低保障額や基礎控除額の引き上げに加え、扶養親族の所得要件の見直しなどがおこなわれます。人事担当者は最新の年末調整の仕組みを正しく理解し、適切に対応することが大切です。
令和8年分の年末調整から、基礎控除と給与所得控除が同時に引き上げられ、所得税の壁は178万円になります。
申告書の該当欄と計算ロジックが変わり、多くの従業員で例年より還付額が増える見込みです。
当サイトではそのような担当者に向けて「3分でわかる!ジンジャー人事労務『年調収集オプション』」を無料配布しています。
資料では、基礎控除と給与所得控除の引き上げを1枚の表に整理し、押さえておきたい実務ポイント3つと、申告書の配布・回収・計算をWeb上で完結させるジンジャーの機能までご紹介しています。令和8年分の変更点と今年の進め方をまとめて確認したい方は、ぜひこちらから資料をダウンロードしてご活用ください。
jinjer Blogはバックオフィス担当者様を支援するため、勤怠管理・給与計算・人事労務管理・経費管理・契約業務・帳票管理などの基本的な業務の進め方から、最新のトレンド情報まで、バックオフィス業務に役立つ情報をお届けします。
人事・労務管理のピックアップ
-
【採用担当者必読】入社手続きのフロー完全マニュアルを公開
人事・労務管理公開日:2020.12.09更新日:2026.03.11
-
人事総務担当がおこなう退職手続きの流れや注意すべきトラブルとは
人事・労務管理公開日:2022.03.12更新日:2025.09.25
-
雇用契約を更新しない場合の正当な理由とは?伝え方・通知方法も紹介!
人事・労務管理公開日:2020.11.18更新日:2026.03.27
-
社会保険適用拡大とは?2025年6月改正法成立後の動向や必要な対応を解説
人事・労務管理公開日:2022.04.14更新日:2026.02.27
-
健康保険厚生年金保険被保険者資格取得届とは?手続きの流れや注意点
人事・労務管理公開日:2022.01.17更新日:2026.05.29
-
同一労働同一賃金で中小企業が受ける影響や対応しない場合のリスクを解説
人事・労務管理公開日:2022.01.22更新日:2025.08.26
書き方の関連記事
-
報告書の書き方とは?基本構成やわかりやすい例文を解説
人事・労務管理公開日:2024.05.10更新日:2024.05.24
-
顛末書とは?読み方・書き方・社内外向けテンプレートの作成例を紹介
人事・労務管理公開日:2024.05.09更新日:2024.05.24
-
回議書とは?様式・書き方や稟議書との違いをわかりやすく解説
人事・労務管理公開日:2024.05.01更新日:2024.09.26